地缘🔥持续发酵
加拿大对美20亿美元商品加征50%关税,Carney称谈判破裂 华府与渥太华互相指责,市场关注后续报复与供应链外溢
$EWC
美国已对部分加拿大商品加征50%关税,涉及约20亿美元货物,作为双方贸易谈判破裂后的最新升级。加拿大总理Carney则暂停谈判,并表示将采取“对等、逐项”的反制。
这轮冲突的直接导火索,是美方在最后时刻提出新的条款,令加拿大方面认为协议“不公平、缺乏经济性”,并质疑任何潜在协议的可信度。路透披露,谈判曾一度接近达成,核心议题包括汽车关税、酒类销售限制以及农业配额等。
市场层面,相关冲击首先会体现在加拿大出口链和跨境贸易敏感板块,尤其是汽车、钢铁、建材与消费品物流。以加拿大市场代表性ETF EWC来看,若贸易摩擦继续升级,投资者会重点评估其对加拿大经济增长、出口利润和汇率预期的影响。
加拿大联邦与安大略省方面均表示支持更强硬回应。Ford公开支持Carney“逐美元、逐关税”反制,并呼吁将电力、能源和关键矿产纳入筹码。
事件时间线
2026-06-263 帖 · 3 位作者
伊朗袭击美国海军基地及货船,引发美国政策调整;加拿大阿尔伯塔省推动新输油管道;特朗普在USMCA谈判中表现强硬。
2026-07-1826 帖 · 22 位作者
特朗普威胁因加拿大山火烟雾污染美国空气,提高对加关税。
2026-07-2135 帖 · 26 位作者
特朗普准备对多达60国实施新一轮关税;谷歌开发高效AI芯片;评论批评特朗普对加关税政策。
2026-08-1975 帖 · 41 位作者
市场🔥持续发酵
传苹果或转向CXMT与YMTC,SNDK、MU盘前跌3%和5% 周末报道称特朗普政府可能放行苹果采购中国存储芯片,市场重新定价美系供应链受益预期
$SNDK · $MU · $AAPL
周末多家报道援引消息称,特朗普政府可能允许苹果从中国长鑫存储(CXMT)采购DRAM、从长江存储(YMTC)采购NAND闪存。今天盘前,Micron和SanDisk股价同步走低,反映投资者对苹果供应链选择的重新定价。
这条消息之所以重要,在于它对应的是苹果此前被外界反复讨论的“第四家存储供应商”选择问题。此前报道显示,苹果曾测试CXMT的DRAM和YMTC的存储产品;而美国商务部长卢特尼克上周又公开表示,政府“不赞成”苹果使用中国存储芯片。
市场层面,MU和SNDK首先承压,因为若苹果更多转向中国供应商,外界会重新评估美系存储厂商的边际受益预期。与此同时,这类报道也会放大对苹果采购策略、以及中美科技供应链政策走向的敏感度。
截至目前,相关说法仍主要来自周末跟进报道,并非苹果或美国政府的正式公告。苹果方面此前在财报语境中仅表示会评估“所有可行选项”,没有确认具体供应商。
事件时间线
2026-06-2728 帖 · 26 位作者
苹果寻求美国批准从长鑫存储购买内存芯片,市场担忧供应限制。
2026-08-0517 帖 · 14 位作者
苹果与长鑫存储就LPDDR5X等移动DRAM价格谈判,但遭拒绝,增强三星和SK议价力。
2026-08-0919 帖 · 17 位作者
报道称苹果测试长鑫存储芯片用于iPhone和MacBook,长鑫产能已满,惠普和宏碁锁定有限供应。
2026-08-1017 帖 · 14 位作者
监管🔥持续发酵
特朗普介入后,Live Nation与DOJ和解:2月会谈、3月5日定案 WSJ最新披露总统与CEO通话及白宫律师参与,解释这起反垄断案为何在试图拆分Ticketmaster后转向和解。
$LYV
《华尔街日报》最新报道称,特朗普在今年2月与Live Nation首席执行官Michael Rapino通话,随后该公司与美国司法部的长期反垄断诉讼在3月迅速达成和解。公司在法庭文件中称,通话涉及“多种与业务相关的话题”,但没有讨论任何和解的“实质性条款”。
报道还称,白宫律师办公室参与了2月和3月间的部分和解磋商,并在3月5日与Live Nation、司法部反垄断部门以及司法部长和副司法部长办公室的代表会面,敲定拟议和解条款。此前案件的最初诉求是迫使这家演出巨头出售Ticketmaster。
就市场影响看,这一进展直接关系到LYV的监管风险与资产拆分预期。和解避免了强制剥离的结果,但后续仍取决于法院是否批准和解,以及各州检方是否继续推进独立诉讼。
Live Nation与司法部均未被报道否认通话或白宫参与磋商;公司在此前文件中强调,双方没有讨论和解的实质条款。美联社、NBC和CNN对同一法庭文件的报道也确认了通话时间点、白宫律师参与以及3月和解这一核心事实。
事件时间线
2026-06-266 帖 · 5 位作者
UBS报告称中国模型蒸馏Anthropic,美国公司多用DeepSeek;伊朗袭击货船,特朗普称伊朗将用制裁资金购美农产品遭否认。
2026-07-0718 帖 · 13 位作者
白宫称评估战略比特币储备最佳结构;特朗普账户上线,儿童投资服务启动。
2026-07-1735 帖 · 16 位作者
特朗普发表全国讲话,NBC和ABC拒绝直播;白宫广播链接广泛传播。
2026-08-2029 帖 · 17 位作者
白宫科技领袖会议,布拉德·加林豪斯称6700万美国人持有加密货币。
公司动态
Moderna与Merck癌症疫苗3期达标,MRNA周涨129% 个体化mRNA癌症疫苗推进到关键里程碑,市场开始重估其商业化路径
$MRNA · $MRK · $AEHR · $ATEX
Moderna和Merck公布,双方联合开发的个体化mRNA癌症疫苗在III期试验中达到两个主要终点,针对高风险黑色素瘤患者的复发无进展生存和远端转移无进展生存均取得积极结果。公司称这是该领域首个III期阳性结果。
这项试验研究的是术后已切除肿瘤的III/IV期黑色素瘤患者,疫苗与Keytruda联用,对照组为单用Keytruda。此前在ASCO公布的II期数据已显示,联合方案可将复发风险降低49%、将远端转移或死亡风险降低59%。
市场反应迅速,Moderna股价当日一度飙升约160%至177%,Merck也上涨约12%;周内Stocktwits显示MRNA累计涨幅达129%。分析师开始上调该疗法的商业化想象空间,Reuters提到Barclays估算其到2035年黑色素瘤销售额可能接近30亿美元。
不过,药企尚未公布完整III期细节,后续仍需向监管机构推进审批并在医学会议上披露更多数据。Merck研究负责人Dean Li表示,双方预计在未来几个月内与监管机构就疗效和安全性展开沟通。
市场🔥持续发酵
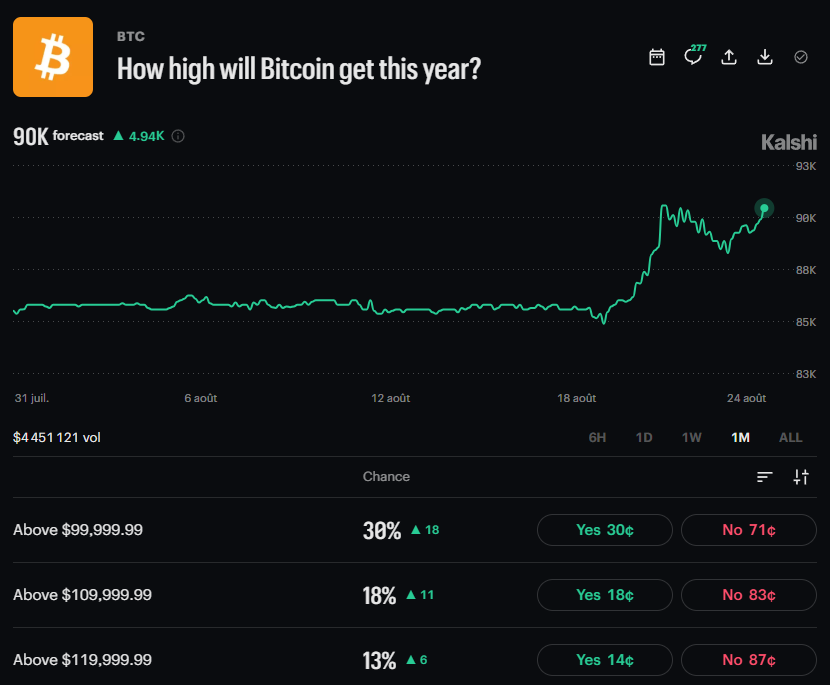
比特币涨约22%后,ETF周流入19.2亿美元、恐惧贪婪指数升至73 最新资金面与情绪面转暖,但市场仍在验证这轮反弹是否有持续买盘支撑。
$IBIT · $COIN · $XRP · $NBIS
比特币近期反弹延续,市场情绪明显回升。X 信号显示,Crypto Fear & Greed Index 已升至 73,回到“Greed”区间;同时,现货比特币 ETF 上周合计净流入约 19.2 亿美元,成为这轮行情的重要增量资金来源。
从背景看,这轮上涨并非单一事件驱动。此前彭博和多家加密媒体都提到,美国财政部扩大长期国债回购、以及宏观层面的债务和流动性担忧,推动资金转向比特币等“硬资产”叙事;Needham 也在最新观点中称,加密资产的回升可能还有延续性。
资金流向方面,Cointelegraph 引述的周度统计显示,BTC 相关现货 ETF 录得 19.2 亿美元净流入,ETH 也有 6.97 亿美元流入;另一篇报道则称,美国现货比特币 ETF 在 8 月 21 日结束的五个交易日内累计净流入约 19.2 亿美元,总净资产达到 960.7 亿美元。与价格上行叠加,这通常会被解读为现货买盘增强,而非单纯的杠杆推动。
这条信号主要利好比特币现货 ETF 及其发行方、以及加密交易平台和相关高波动资产的交易活跃度。就个股与产品而言,IBIT 所代表的现货 ETF 资金面是核心观察对象;而 Coinbase(COIN)通常会受益于加密交易量与市场情绪改善,但本次信号的直接主体仍是比特币与现货 ETF 资金流。
事件时间线
2026-06-2614 帖 · 13 位作者
比特币ETF单周净流出13.4亿美元,以太坊ETF同步流出,市场遭遇抛售。
2026-08-1128 帖 · 24 位作者
比特币ETF单周净流入8.5亿美元,创4月以来最大,贝莱德称投资者长期持有。
宏观
AI电力需求或到2033年达315GW,美国占200GW 多家机构把数据中心用电上修到更高区间,电网、燃气机组和储能投资链条都在被重新定价。
$POW · $POWL · $MU
据今天流出的多方转述,Bloomberg 相关图表显示,全球由 AI 芯片驱动的电力需求预计到 2033 年将升至约 315GW,较 2025 年增长逾 1100%;其中美国约占 64%,对应约 200GW。X 上的多条信号都在围绕这一“电力瓶颈”扩散。
这一判断并非孤例。TechTarget 引述劳伦斯伯克利国家实验室称,美国数据中心 2023 年用电约 176TWh,占全国总量 4.4%,到 2028 年可能升至 6.7%至 12%;Quartz 则称全球数据中心用电 2024 年约 415TWh,预计 2030 年接近 945TWh。techtarget.com qz.com
资本市场的关注点因此从算力芯片外溢到电力设备、燃气轮机、输配电和储能。高盛研报估算,到 2030 年美国数据中心新增负荷需要约 47GW 增量装机、对应约 500 亿美元资本开支;其余行业报告也在上调电网投资和并网等待时间预期。goldmansachs.com
就个股而言,X 信号点名的 Pow — 主要对应电力设备与配电链条;若电力紧张继续加剧,相关订单、交付周期和估值锚都会被市场重新审视。不过这些推文引用的是预测和评论,不构成已兑现事实。
来源:techtarget.com qz.com goldmansachs.com
公司动态
英伟达Vera Rubin量产扩容:LPX达3400 tokens/sec,Nebius或成首发云厂商 这项低时延推理加速器进入量产,意味着英伟达正把Vera Rubin从训练平台进一步推向agentic AI部署。
$NVDA · $NBIS
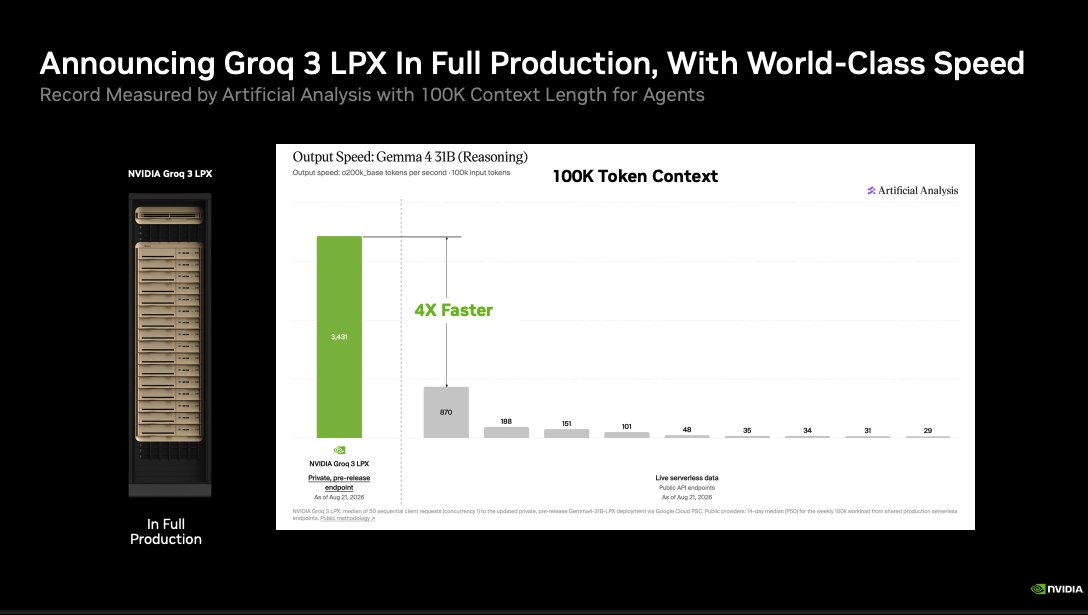
英伟达今天披露,面向Vera Rubin NVL72扩展的Groq 3 LPX已进入量产。公司称,该产品在Artificial Analysis测试中,使用Gemma 4 31B和10万token上下文时,输出速度达到每秒3400个token。
这条线索的背景是,英伟达此前已宣布Vera Rubin平台整体进入量产,并把其定位为面向agentic AI工厂的核心架构。英伟达技术博客还称,LPX与Vera Rubin组合可带来更高的推理吞吐和更低时延,目标是满足长上下文、多智能体等场景。
市场层面,消息直接指向英伟达(NVDA)的AI基础设施叙事,也带动Nebius(NBIS)成为关注焦点。X上的多方信号称,Nebius被列为首个部署该系统的AI云厂商;英伟达新闻稿则披露,相关Vera Rubin产品将于今年下半年通过多家云厂商和NVIDIA云伙伴提供。
需要注意的是,当前可核实的仍是英伟达官方发布的量产和性能表述,以及Nebius被列入首批合作伙伴名单。关于“首发部署”这一说法,现阶段更多来自X信号,后续仍需看双方是否进一步披露商用落地细节。
来源:nvidianews.nvidia.com developer.nvidia.com nvidianews.nvidia.com thenextweb.com
公司动态
美光CEO称供需失衡将延续至2028年,50%缺口仍未填平 新一轮表态强化AI内存紧缺叙事,市场继续盯住MU的产能与客户锁单进展。
$MU
美光科技CEO Sanjay Mehrotra在最新公开表态中称,内存供给“可能要到2028年”才会追上需求,甚至看不到明确终点。X上的多方转述也聚焦于他对供需缺口的判断,核心信息是数据中心客户仍然要求比公司可承诺供应多约50%的内存。
这并不是孤立表态。美光在6月曾披露已签下16份五年期战略客户协议,外界此前也多次报道公司把AI需求视为内存行业从周期品转向“战略基础设施”的拐点;公司与CNBC相关采访中还提到,自家客户正在要求更多、更高性能、更低功耗的内存。
对市场而言,这一信号主要影响美光MU本身,也会牵动HBM、DRAM和数据中心存储链的定价预期。原因在于,若供需缺口持续到2028年,内存价格和长协锁单就会比传统景气周期更受关注,相关资本开支与产能爬坡节奏也会成为估值锚点。
截至目前,公开可核实信息仍以公司高管表态和此前披露为主,市场尚未看到美光对“2028年”这一时间点发布新的正式财务指引。
来源:cnbc.com 247wallst.com fool.com
市场
佩洛西新披露:BE至1,200万美元、INTC至150万美元 STOCK Act申报显示其家属买入Bloom Energy与Intel相关头寸,市场聚焦AI电力与芯片政策叙事
$BE · $INTC
据公开的STOCK Act申报和多家追踪报道,Nancy Pelosi最新披露了新的股票与期权交易:Bloom Energy(BE)相关持仓最高至1,200万美元,Intel(INTC)相关持仓最高至150万美元。X上的多方信号也集中指向这两只股票,称为新一轮买入披露。
这类披露之所以受关注,主要因为它发生在AI算力扩张、电力供应和半导体政策持续升温的背景下。Bloom Energy受益于数据中心供电叙事,Intel则仍是芯片制造与美国产业政策讨论中的焦点。
从市场层面看,BE与INTC都可能因这类政治人物交易披露而受到短线关注,尤其是Bloom Energy的“AI供电”概念和Intel的政策敏感度更高。需要注意的是,具体仓位与交易明细以申报文件为准,媒体和追踪网站对金额区间、股数和期权合约描述存在口径差异。
截至目前,公开信息显示这是一次新近披露的交易文件更新,而非公司方面的公告。Bloom Energy与Intel方面未见就该持仓披露作出直接回应。
来源:disclosures-clerk.house.gov quiverquant.com quiverquant.com ca.finance.yahoo.com
市场🔥持续发酵
全球人形机器人出货量H1超2.2万,2026年或达5万台 多家机构给出不同口径的上半年数据,但共同指向人形机器人供应链仍在加速放量,且中国厂商占据主导。
$TSLA · $NVDA
市场最新被反复引用的核心数据是:Counterpoint Research称,2026年上半年全球人形机器人出货量超过2.2万台,同比接近增长300%;Smart Analytics Global则给出约1.91万台的另一组口径。两份报告都把Agibot和Unitree排在前列,合计份额接近四分之三至八成。
这轮热度的背景,是人形机器人正从演示和研究用途,逐步向商业部署扩散。Counterpoint判断,2026年全球出货量有望超过5万台;而媒体转述的行业联盟口径则称,中国厂商上半年出货量可能已超过3万台,但这一数字与前述全球统计并不一致,更多体现出不同统计边界和口径差异。
对资本市场来说,事件主要影响的是机器人整机与上游零部件链条,尤其是与人形机器人相关度最高的TSLA和NVDA这类被投资者拿来对标产业趋势的标的。不过,这组数据本身并不构成对特定公司业绩的直接指引,更多是说明行业渗透速度和市场预期在同步抬升。
截至目前,公开报道中的分歧主要集中在“全球口径”与“中国口径”之间:Counterpoint给出全球超2.2万台,Bloomberg转引Smart Analytics Global称全球约1.91万台,而Forbes援引中国行业联盟称仅中国厂商就超过3万台。就可交叉核实的结论而言,各方对“上半年高增速”和“头部厂商高度集中”基本一致。
事件时间线
2026-06-256 帖 · 5 位作者
美光CEO称人形机器人内存需求为L2+自动驾驶的10倍,引发多十年内存需求讨论。
2026-06-3037 帖 · 26 位作者
Palantir与英伟达扩大合作,聚焦主权AI;多家机器人公司仍为私营,凸显行业早期阶段。
2026-07-2932 帖 · 30 位作者
特朗普政府拟限制中国制造人形及四足机器人进口,以保护美国AI供应链。
市场🔥持续发酵
高盛上调CXMT:12个月目标价129元,2028年DRAM供给追至三星41% 高盛把中国DRAM扩产写进最新覆盖报告,指向国产内存与韩系巨头的份额重估。
$DRAM
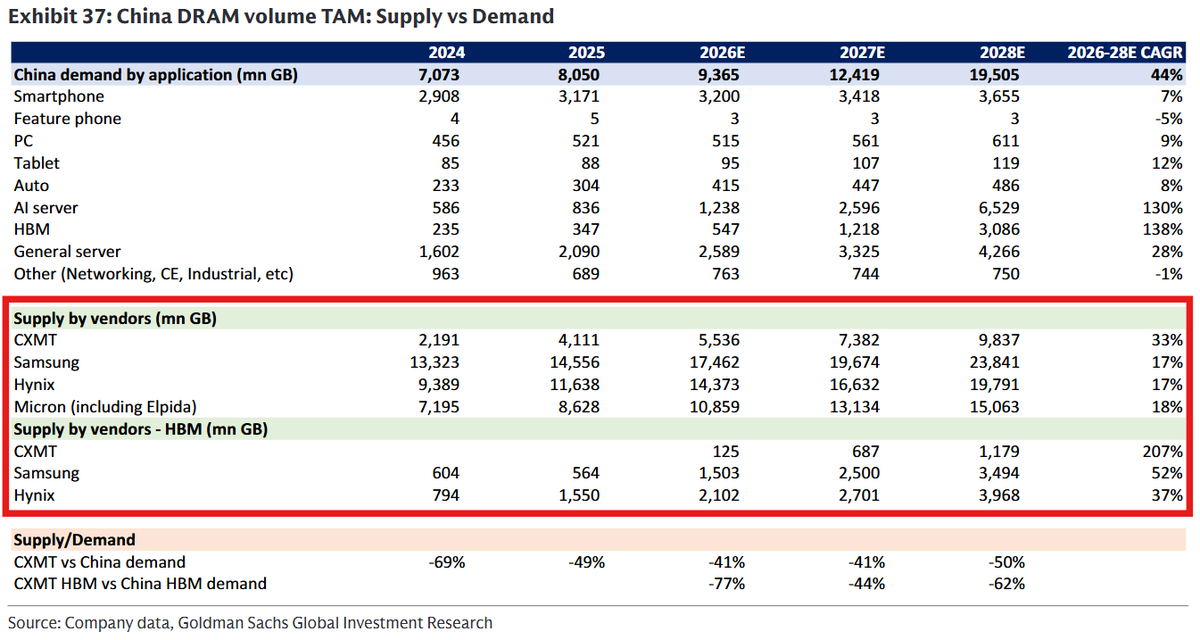
高盛近日首次覆盖长鑫存储(CXMT)相关标的,给出“买入”评级,12个月目标价129元人民币。按X信号引述的研报口径,高盛预计到2028年,CXMT的DRAM供给将达到三星的41%、SK海力士的50%,较2025年的28%和35%继续上升。
这份判断并非孤立出现。此前高盛在7月24日就曾召开中国存储产业闭门会议,讨论中国DRAM扩产、技术路线和全球内存价格走势;多家媒体转述称,专家认为到2030年中国主要DRAM厂商年产能有望较当前翻倍以上。
市场层面,这意味着投资者继续围绕CXMT、三星电子和SK海力士的供给节奏重估内存周期。若中国DRAM扩产兑现,国内相关设备与材料链条可能受益,而韩系厂商则需要面对更快扩张的竞争对手和更复杂的价格传导。
需要说明的是,CXMT的IPO和产能扩张本身早已被多家媒体报道;今天X信号提供的增量,是高盛最新覆盖与供给份额预测的更新。由于部分细节来自二级转述,本文仅采用可交叉印证的数字,不把未独立核实的市场传闻写作事实。
事件时间线
2026-06-273 帖 · 3 位作者
多家机构报告推荐关注中国CXMT挑战DRAM现有格局,及CPU服务器需求驱动因素。
2026-08-241 帖 · 1 位作者
高盛首次覆盖CXMT,给予买入评级,目标价129元,预计其DRAM供应量至2028年达三星和海力士的41%和50%。
来源:odaily.news btcc.com gate.com
宏观🔥持续发酵
澳洲数据中心用电或到340 TWh、占比13%,煤气退役近15 GW AEMO与媒体最新材料显示,澳洲数据中心负荷正快速抬升,电网接入与新电源投资压力同步上行。
$IREN
澳大利亚电网运营方相关研究显示,数据中心用电将在未来十年显著增长。公开材料提到,按情景推演,到FY50数据中心用电可达34.5 TWh,较FY25的3.9 TWh大幅上升;在更短周期内,FY30已被估算为12.0 TWh。
这股增量背后,是AI训练、云计算和超大规模机房扩张带来的持续负荷。另有澳媒援引州政府文件称,NSW待接入的数据中心项目总容量已达28 GW,远高于当地日均7.5-10 GW的电网需求区间,说明接网、输电和电源建设正成为关键瓶颈。
市场层面,这一变化会同时影响澳洲电力公用事业、输配电投资以及数据中心概念股。对IREN而言,信号提到其AI扩张重心仍在德州,但澳洲业务和历史足迹使其容易被拿来与澳洲数据中心电力需求上升的主题联想。
就投资额而言,ABC援引研究称,到2030年澳洲数据中心投资规模可能高达A$150 billion;Bloomberg则称AEMO预计到2050年数据中心将占NEM底层需求近10%。目前公开材料更多指向需求和接网压力的上修,而非对单一公司作出确定性结论。
事件时间线
2026-07-013 帖 · 3 位作者
数据中心股集体下跌,NBIS跌7%,用户讨论其200美元以上买入风险。
2026-07-213 帖 · 3 位作者
IREN签28亿美元AI实验室合同,Kimi K3暂停订阅,数据中心股反弹。
2026-08-123 帖 · 3 位作者
CoreWeave Q2业绩超预期,营收26亿美元,积压订单增至1300亿,股价涨18%。
公司动态🔥持续发酵
BitMine增持3.24万枚ETH至585万枚,持仓近4.8% 最新周报显示其仍在加仓以逼近5%供应目标,持仓规模与质押收入继续抬升
$USDC
BitMine Immersion Technologies最新披露,过去一周公司再买入32,447枚以太坊,令其ETH总持仓升至约585万枚,约占以太坊流通供应的4.8%。按公司与媒体引用的参考价格计算,这部分持仓价值约146亿美元。
这条增量延续了该公司自2025年6月启动的“Alchemy of 5%”策略。此前多家媒体曾报道,BitMine在8月中旬持有约581.5万至582万枚ETH,说明本周增持是对既有仓位的继续扩张,而非全新业务动作。
对市场而言,这类周度买入主要影响BitMine自身股票BMNR及以太坊相关交易情绪,因为公司已成为最大的ETH企业持有者之一。与此同时,BitMine持续将大量ETH用于质押,外界此前披露其质押规模已超过500万枚,意味着持币规模和质押收益仍是投资者关注的核心变量。
公司方面此前多次强调会继续执行ETH treasury strategy,但未对本次推文中的具体买入力度作进一步公开说明。现阶段可核实的是,最新持仓数字与上周媒体报道的5,815,164至5,82万枚区间相比,确有新增。
事件时间线
2026-07-135 帖 · 5 位作者
Tom Lee在WebX 2026称以太坊为AI时代结算层,其公司BitMine购入4900万美元ETH,并指出以太坊DAT数量远少于比特币。
2026-07-155 帖 · 4 位作者
BitMine报告上季度以太坊质押收入4570万美元,占总营收98%,年化奖励预计达2.84亿美元。
2026-07-203 帖 · 3 位作者
BitMine上周以太坊购买放缓至7430枚ETH(约1400万美元),转向股票回购,同时披露持有577万ETH,接近以太坊总供应量的5%。
公司动态🔥持续发酵
Strategy 增至 51 亿美元储备、再加 15.9 亿美元现金池 公司最新披露未买入比特币,资金改用于储备、债务缓冲和 STRC 回购。
$MSTR · $STRC
Strategy 最新披露显示,公司上周没有买卖比特币,但把现金缓冲进一步做大:USD Reserve 升至 51 亿美元,并新增 15.9 亿美元可用于比特币购买、股票回购或债务管理的现金池。同期,公司还回购了 1.364 亿美元的 STRC 优先股。
这一动作延续了 Strategy 近期的资金运作思路:先卖出 MSTR 普通股,再把资金在储备、优先股回购和利息/分红保障之间分配。此前报道显示,公司上周末的储备口径曾在 48 亿美元附近,而新的推文信号与后续报道把这一数字抬升到 51 亿美元,并额外披露 15.9 亿美元现金池。
对市场而言,重点仍在 MSTR 和 STRC。MSTR 的融资能力决定公司能否继续扩张比特币仓位或增强流动性,而 STRC 回购与储备增加则关系到优先股持有人和公司整体杠杆结构。
截至目前,公开报道中的核心变化是‘未买币、增储备、做回购’而不是新增比特币敞口;公司方面的表态集中在资金弹性与负债管理上。
事件时间线
2026-06-257 帖 · 4 位作者
Strategy遭Rosen律所调查,STRC创新低至$75,比特币跌破$59,000,持仓浮亏超$140亿。
2026-06-2712 帖 · 11 位作者
Ripple CEO批评Saylor的借贷购币模式,称STRC折价25%是“严厉控诉”,市场担忧反馈循环风险。
2026-06-2918 帖 · 14 位作者
Strategy宣布数字信用资本框架,提高STRC股息至12%,并授权$20亿回购计划,MSTR当日涨4.98%。
公司动态
Phantom将于9月24日停用Sui 支持:20个月后撤出 用户需在截止日前迁移钱包或兑换资产,手续费将被免除;这次调整影响的是 Phantom 的多链布局。
$SUI
Phantom 已确认将于 9 月 24 日停止在其钱包内对 Sui 的支持,届时用户需要把 Sui 资产迁移到其他兼容钱包,或先兑换为 Phantom 仍支持的资产。官方同时表示,在截止日前相关兑换手续费将被免除。
这并不是 Phantom 首次调整网络支持范围。公开报道显示,Phantom 在 2024 年 12 月宣布支持 Sui,并在 2025 年 1 月 29 日正式上线该集成;按这一时间线计算,此次退出距离上线约 20 个月。
从市场层面看,这类钱包网络支持的收缩会影响相关公链的可达性与用户入口,但不会改变链上资产归属。Sui 仍可通过其他兼容钱包使用,Phantom 也提示用户按期完成迁移,避免在截止日后操作受限。
截至目前,报道均援引 Phantom 与 Sui 的共同决定,并未披露更细的商业原因。除官方提示外,媒体也建议用户核对钱包来源,优先使用官方或可信兼容工具完成迁移。
来源:chaincatcher.com cryptobriefing.com odaily.news th.tokenpost.com
市场
CME新增Ethena ENA基准,单资产加密指数扩至1项 CME把ENA纳入单资产加密基准,意味着机构可用的参考价与区域报价进一步覆盖Ethena。
$ENA
CME Group 今天确认,将 Ethena 的 ENA 纳入其单资产加密基准体系。根据其新推出的 CME CF pricing products,ENA 相关参考价与实时指数已可通过市场数据馈送获取。
这并非 Ethena 近期第一次进入机构市场视野。此前有媒体称,FalconX 与 Ethena 建立了规模达 10 亿美元的机构借贷安排;CME 此次增加 ENA 基准,进一步补齐了链上资产在传统金融定价与风控中的基础设施。
市场层面看,ENA 近期波动明显放大,过去一周多家媒体报道其涨幅在 39% 到约 100% 之间。对交易员和做市商而言,CME 的基准价格有助于现货、衍生品和借贷场景的估值一致性,但不代表任何交易所或合约已新增 ENA 结算。
CME 方面的公开说明显示,这些新指数用于价格参考,并不会用于任何合约结算;因此,当前变化更像是机构可用数据工具的扩容,而不是产品上市或衍生品合约落地。
来源:fxnewsgroup.com gate.com tw.tokenpost.com
公司动态
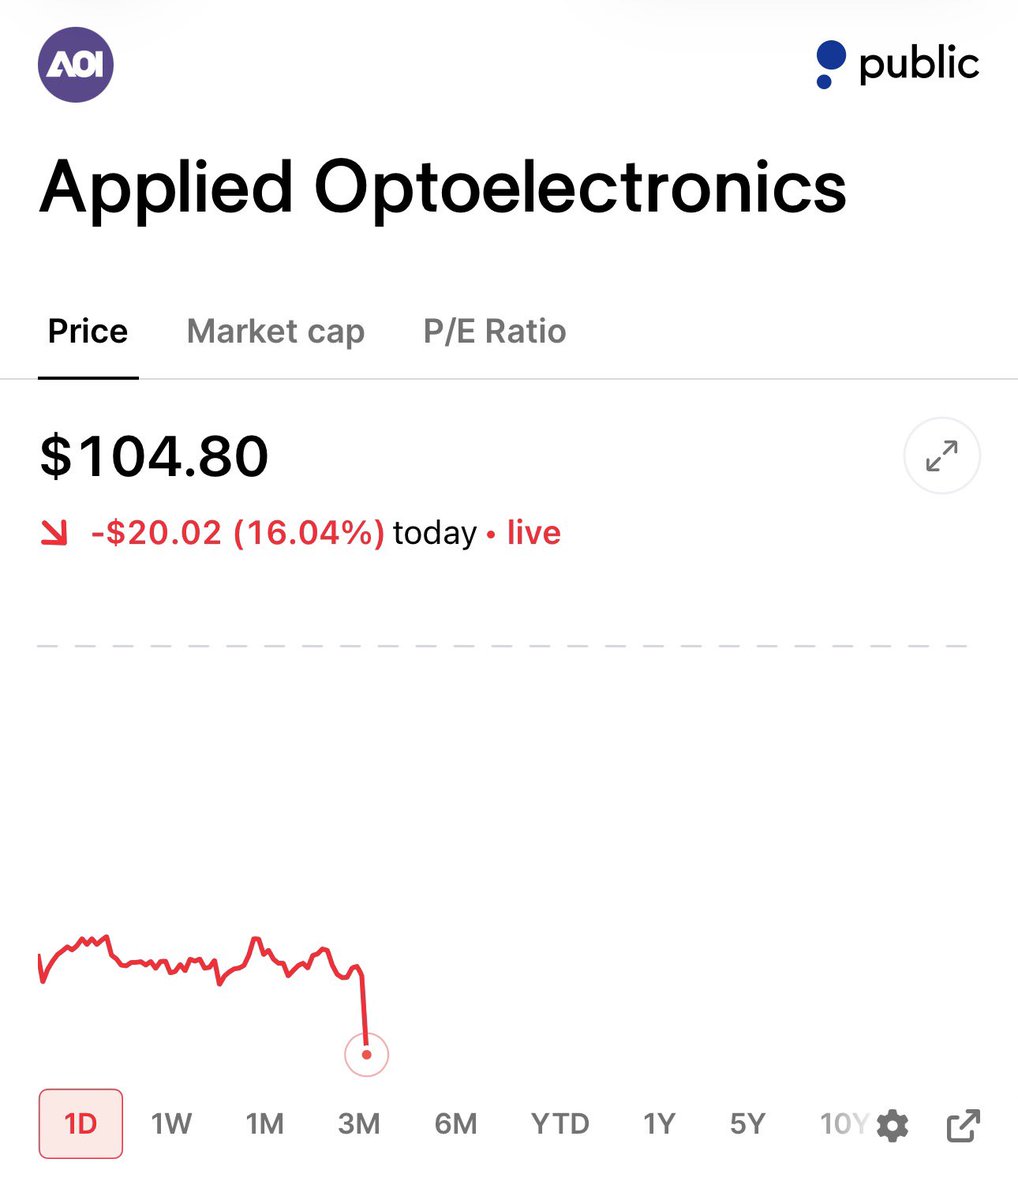
AAOI再启6亿美元ATM,2026年融资额或达17亿美元 新股权融资紧随上周五收盘后披露;市场聚焦其扩产资金来源与潜在稀释影响。
$AAOI
Applied Optoelectronics(AAOI)上周五收盘后披露,已与 Raymond James 和 Needham 签署新的股权分销协议,可通过“at-the-market”方式最多发行并出售6亿美元普通股。公司表示,销售可随时暂停或终止,佣金为总销售额的2%。
这并非AAOI今年首次使用ATM融资。此前公司在4月和5月已各启动一轮ATM计划,公开材料显示,截至二季度末,前两轮累计带来约10.5亿美元融资;若新计划全部执行,2026年累计授权融资规模将升至约17亿美元。
消息公布后,AAOI股价在周五盘后下挫,报道显示跌幅一度接近10%到16%区间。投资者关注点集中在持续扩产所需资金与股本稀释之间的平衡,尤其是公司正推进 Pearland 工厂扩建、提升800G和1.6T光模块产能。
公司在文件中称,募资用途可包括营运资金、资本开支、偿债或收购;目前未公布具体售股时间表。该计划是否实际动用,取决于后续市场条件与公司决定。
来源:sec.gov pro.edgex.exchange stockti.com tipranks.com
公司动态🔥持续发酵
利比亚NOC与雪佛龙签油权协议,继3月勘探后再推进 X信号指向双方合作出现新进展;利比亚正加速引资恢复油气开发,市场关注CVX在北非布局扩展。
$CVX
利比亚国家石油公司(NOC)在8月24日通过外媒口径表示,已与雪佛龙签署生产分成协议(PSA)。目前公开可核实的信息仅来自X信号和二手报道,尚未见双方在官网同步发布完整文本。
这笔协议延续了双方今年以来的接触。雪佛龙今年1月已与NOC签署谅解备忘录评估利比亚陆上油气潜力,3月又就近海Block NC146达成技术研究协议;路透4月还报道,双方曾签署研究利比亚页岩油气资源的备忘录。
利比亚方面正试图吸引更多国际资本回流。The National 8月18日引述NOC称,利比亚油气开发需要约300亿至400亿美元投资,且仍有60多个油气田尚待开发;若PSA后续落地,可能意味着CVX在利比亚的项目推进进入更实质阶段。
对市场而言,这条消息主要影响雪佛龙(NYSE: CVX)的中长期勘探资产组合叙事,而不是立刻反映在短期产量或盈利上。由于协议条款、区块位置和资本开支分担方式尚未披露,当前更适合将其视为北非资源国合作关系的最新进展。
事件时间线
2026-08-144 帖 · 4 位作者
美国大型油企削减页岩油资本开支,转向股东回报,雪佛龙、康菲及西方石油在主要盆地的支出降幅达10%-20%。
2026-08-243 帖 · 3 位作者
加拿大石油产量大部分由美资控股公司主导,同时利比亚国家石油公司与雪佛龙签署产量分成协议。
来源:reuters.com chevron.com thenationalnews.com
公司动态
Netflix传拟将Peacock和Fox One引入App,7.8%收视份额下滑后加速求变 最新信号指向更深层的平台化尝试;若成真,Netflix将从内容库进一步转向流媒体分发入口。
$NFLX
据多方媒体援引《纽约时报》和《The Verge》报道,Netflix内部讨论过把Peacock和Fox One等第三方流媒体服务直接接入自家App。报道同时称,目前没有迹象显示交易已接近敲定。
这类讨论延续了Netflix近期围绕“提升使用时长”和“增强应用黏性”的策略调整。此前公开报道显示,Netflix在美国电视收视中的份额一度降至7.8%,而公司也曾被曝考虑推出常态化直播频道。
若Netflix真的把竞争对手服务纳入自家界面,市场关注点将不只是内容合作,而是其能否把自身从单一订阅平台升级为流媒体分发枢纽。受影响的重点仍是NFLX;Peacock母公司Comcast和Fox One背后的Fox,也会被视为潜在受益或合作对象。
截至目前,Netflix尚未公开确认任何具体合作,也未披露时间表或定价安排。与其说这是已落地的产品,不如说是Netflix在广告和用户时长压力下,对平台边界的一次再测试。
来源:theverge.com nytimes.com
公司动态🔥持续发酵
Nvidia称Groq机架年内上线,20 billion美元交易后推论产能落地 公司称相关机架将在今年上线,显示这笔20 billion美元资产/技术交易已进入兑现阶段。
$NVDA
Nvidia表示,Groq相关机架将在今年内上线。该表态来自CNBC今天的报道,指向这笔约200亿美元交易后,双方围绕推理芯片和机架系统的整合进入了实质落地阶段。
这笔交易最早在2025年12月被公开报道:Nvidia当时以约200亿美元收购Groq资产,并同时安排Groq的部分核心团队加入Nvidia;Groq则称公司会继续独立运营。随后,Nvidia在今年GTC上进一步把Groq 3 LPU和相关机架纳入自己的AI基础设施叙事。
对市场而言,这条增量主要影响NVDA,因为它关系到公司能否把并购来的推理技术转化为产品和收入。若机架按期上线,投资者会更关注其对数据中心业务、推理市场竞争格局以及对GPU产品线的补充作用。
截至目前,公开信息显示这项交易仍以资产/技术与团队整合为核心,并非Groq公司整体并入Nvidia。Groq方面此前也强调其云业务会继续运作,而Nvidia对中国专用LPU路线则已公开否认。
事件时间线
2026-07-164 帖 · 4 位作者
Nvidia Groq 3 LPX机架预计2026年下半年出货,含256个LPU和52层PCB。
2026-07-243 帖 · 3 位作者
AMD宣布与Cerebras合作,对抗Nvidia与Groq的联盟。
2026-08-054 帖 · 3 位作者
三星4nm产能满载,5nm订单上升;Groq 3 LPX或用于Vera Rubin平台。
公司动态
大立光称新线按期推进,CPO样品送TSMC测试 台湾光通信封装链再添跟进报道,AMD也被点名参与样品测试背景
$AMD · $NVDA
台湾《经济日报》引述消息称,大立光正通过旗下 PhotoniCore 推进 CPO 相关业务,并与台积电合作开发用于共封装光学(CPO)的准直器组件。报道还称,样品已送往台积电测试,且项目与 AMD 相关。
这条线索并非首次出现。此前《台北时报》7月报道,大立光董事长林恩平已对外表示,公司正切入 CPO 市场,先供应 fiber arrays(FA),并计划在当月向客户送样认证;公司同时还在建设新的试产线。
对市场而言,这一进展继续指向台积电先进封装与 AI 互连生态链的扩张,相关受益链条包括 AMD、NVDA 所代表的 AI 芯片需求,以及台湾本地的光学、封装与基板供应商。大立光则被视为从手机镜头延伸到 AI 光互连的新供应链参与者。
不过,大立光方面对该合作细节未作评论,相关说法仍以媒体引述消息为主。现有公开报道显示,公司在光互连方向的试产与送样节奏正在推进,但尚未披露客户、订单或量产规模。
来源:taipeitimes.com trendforce.com money.udn.com
公司动态
Walmart推新女装品牌Scenario,主打25美元以下与2.5亿美元级美妆之外转型 新品牌面向年轻消费者,延续其用更潮的私牌争取服饰增长的策略
$WMT
沃尔玛正在推出新的自有女装品牌Scenario,主打更偏趋势的服饰、包袋和配饰。WSJ称,大多数单品定价将低于25美元,目标客户是更年轻、追求风格的消费者。
这并非沃尔玛第一次强化服饰线。此前公司已多次调整成人装和年轻人服饰品牌,并在二季度财报中提到电商继续增长、全年业绩指引上调,显示其仍在加码高频消费之外的零售场景。
对市场而言,Scenario主要影响的是Walmart(WMT)自身的服装与私牌业务叙事,而不是直接改变行业格局。公司在服饰上持续试水,意在把门店流量和电商转化延伸到更年轻客群,也为其低价零售品牌增加更强的形象标签。
目前公开报道没有提到公司对Scenario发布额外财务指引,也未披露该品牌的单独收入目标。市场更关注的是,这类新品牌能否在不抬高价格带的前提下,继续扩大沃尔玛服饰业务的吸引力。
来源:wsj.com wwd.com barchart.com
宏观
芝加哥联储7月活动指数降至-0.08,低于预期-0.05 最新月度读数继续低于零,显示美国经济活动仍略弱于趋势,市场关注其对后续增长判断的影响。
$MACRO
据X信号,多家行情源显示,美国芝加哥联储全国活动指数7月实际值为-0.08,低于市场预期的-0.05,也低于上月的-0.02。该指数是衡量美国整体经济活动的月度综合指标,低于零通常表示活动低于长期趋势。
公开背景显示,芝加哥联储全国活动指数由85项经济指标加权构成,三个月移动平均值常被用来观察趋势;Haver援引芝加哥联储数据称,6月CFNAI为-0.02,CFNAI-MA3为-0.05,仍未触及芝加哥联储研究中常见的-0.70衰退信号线。haver.com mql5.com
由于这一指标属于美国宏观增长与周期判断的参考项,读数偏弱通常会被市场拿来和就业、工业产出等高频数据一起解读。对外汇和利率交易而言,这类数据本身不直接对应单一上市公司,但会影响美元、国债和利率预期的短线定价;相关市场参与者也会继续等待后续就业和生产数据来验证趋势。
截至目前,信号中的各家行情源仅给出本次7月读数与预期、前值,未见对该数据作出新的官方解释。
来源:haver.com mql5.com newsquawk.com
宏观
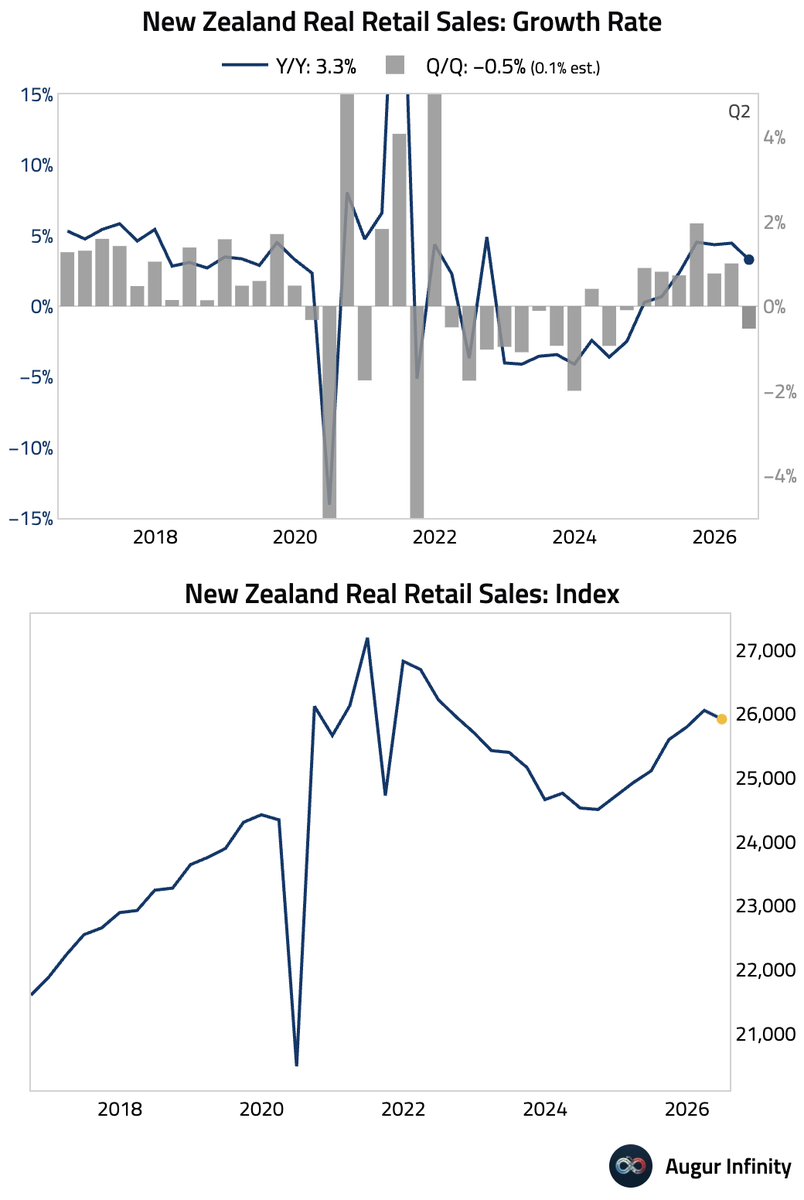
新西兰Q2零售销售环比降0.5%,同比放缓至3.3% 统计局数据显示,零售量转负且同比增速回落,反映消费在高利率环境下继续降温。
$NZD · $MACRO
新西兰统计局公布,2026年第二季度零售销售经通胀和季调后环比下降0.5%,低于市场预期的增长0.1%,前值为上修后的增长1.0%。同比来看,零售销售增长3.3%,较第一季度的4.5%放缓。
细项上,15个零售行业中有8个销售量下滑,燃料、汽车及零部件、住宿以及餐饮服务跌幅较明显;电子及电器商品则逆势增长。统计局称,这是一年多来最弱的季度同比增幅,也是自2024年第三季度以来首次出现季度环比下滑。
这组数据对新西兰国内消费和零售相关企业更为关键,因为零售销售是衡量家庭支出的重要前瞻指标,也会影响市场对经济动能的判断。上游零售、餐饮、旅游和汽车经销相关板块的收入预期通常会随之调整,纽元汇率也往往会对这类宏观数据保持敏感。
从交叉核实看,Trading Economics与新西兰统计局口径一致,均显示Q2零售销售环比为-0.5%、同比为3.3%。此前RBNZ数据显示,2025年12月季度零售贸易销售季调后环比仍为增长1.4%,说明今年二季度明显走弱。
来源:stats.govt.nz tradingeconomics.com rbnz.govt.nz
市场
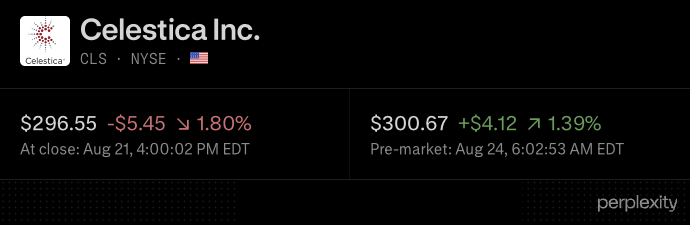
UBS上调Celestica至买入,目标价升至430美元,盯上1.6T与50%盈利增速 券商看好AI交换机与机架级方案带动业绩,CLS盘中相关交易情绪再受关注。
$CLS
瑞银将Celestica(CLS)评级从中性上调至买入,目标价从410美元提至430美元。该行表示,AI驱动的以太网交换与机器学习算力需求强劲,叠加面向OpenAI的1.6T机架级方案,将推动公司收入增长和盈利改善。
这次上调发生在Celestica已连续受益于AI数据中心建设热潮之后。此前公司二季度调整后每股收益为2.54美元、营收47亿美元,均超预期,且全年指引上调;市场因此持续把它视为AI硬件供应链的重要受益者。longbridge.com 61893.com
华尔街对该股的看法近期继续升温。长桥证券整理显示,Celestica过去一个月已有多家分析师给出买入评级,平均目标价455美元,最高535美元;瑞银此次430美元目标价虽低于平均值,但仍强化了市场对其AI相关业务延续增长的预期。longbridge.com
消息面上,Celestica主要涉及连接与云解决方案业务,相关催化也会影响AI服务器、交换机和数据中心供应链情绪。除CLS外,市场还会连带关注英伟达、Ciena等AI基础设施链条公司,但本条新闻的核心主体仍是Celestica本身。
来源:61893.com longbridge.com
财报
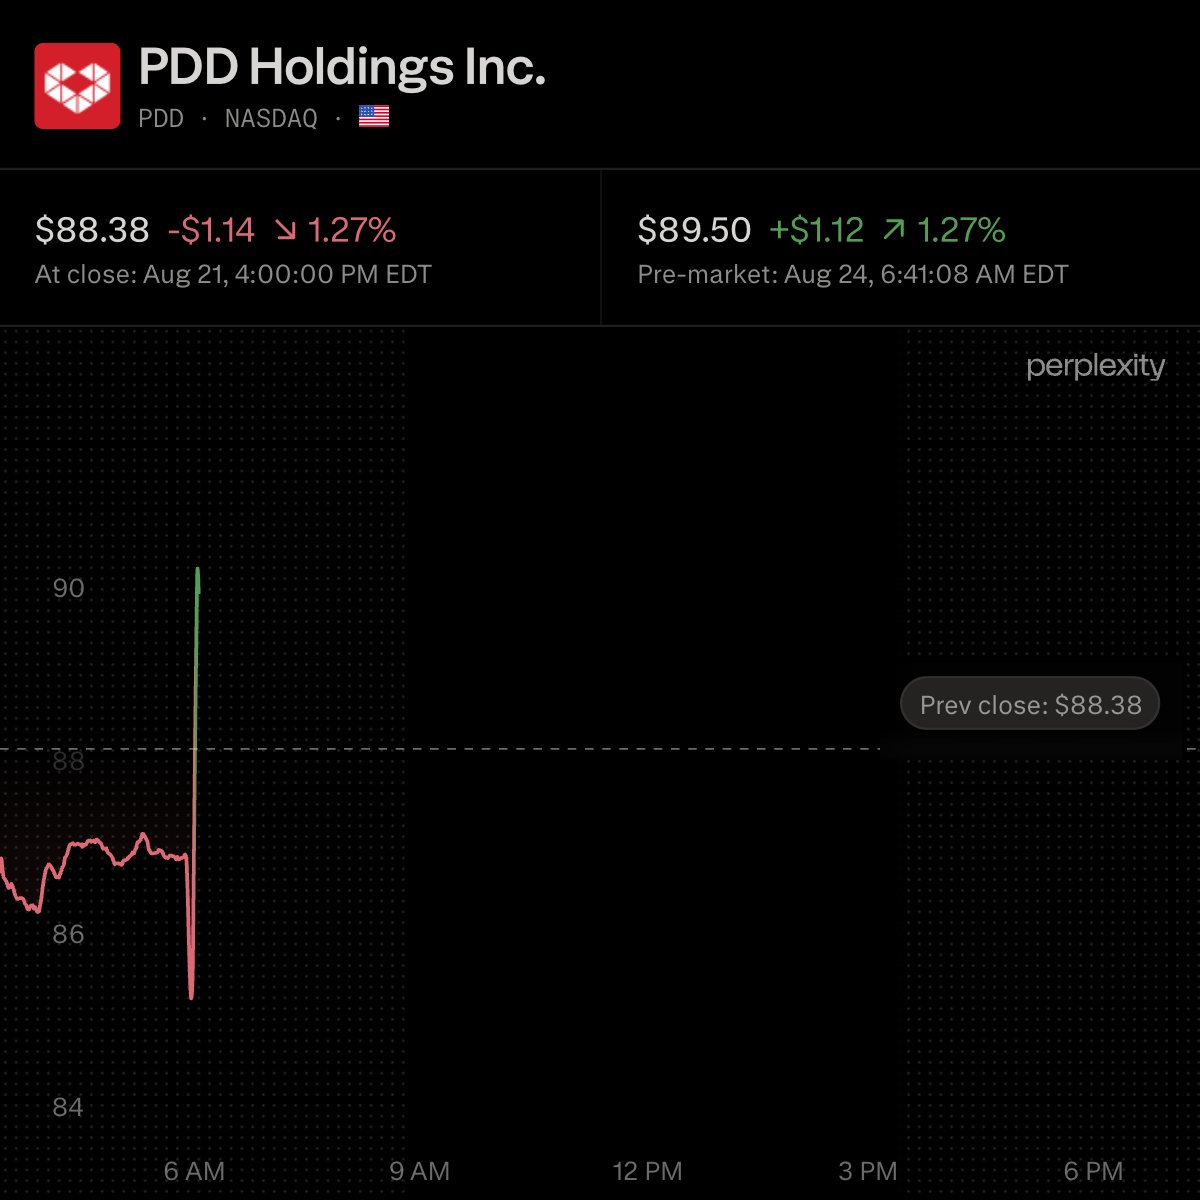
PDD二季度营收1124亿人民币 低于预期但调整后EPS 19.33元超出 公司同步披露二季度财报,收入与利润分化;市场关注其在国内价格竞争与海外扩张压力下的盈利韧性。
$PDD
PDD Holdings 公布2026年第二季度未经审计财报,营收为1124亿元人民币,同比增8%,低于市场预期;调整后每股收益19.33元,调整后营业利润291亿元,均高于预期。调整后净利润285亿元,同比下降13%。
这份业绩来自公司于8月24日盘前发布的二季报,也是此前8月17日公告披露时间后落地的正式结果。路透称,PDD本季营收未达预期,原因与中国市场价格竞争加剧、监管压力上升有关。reuters.com
财报公布后,盘前交易中PDD一度走强;X信号中多位消息源提到其股价盘前上涨约1.58%至4%不等。投资者还在关注公司现金储备规模,X信号称其现金及短期投资约673亿美元,占市值50%以上。
与PDD相关的资金与估值讨论也在同步升温。公司官方已在投资者关系页面确认,将于美东时间8月24日上午7:30举行电话会并提供网络直播,后续管理层表述将成为市场消化这份“收入不及预期、利润超预期”财报的关键。
来源:reuters.com globenewswire.com stocktitan.net
市场
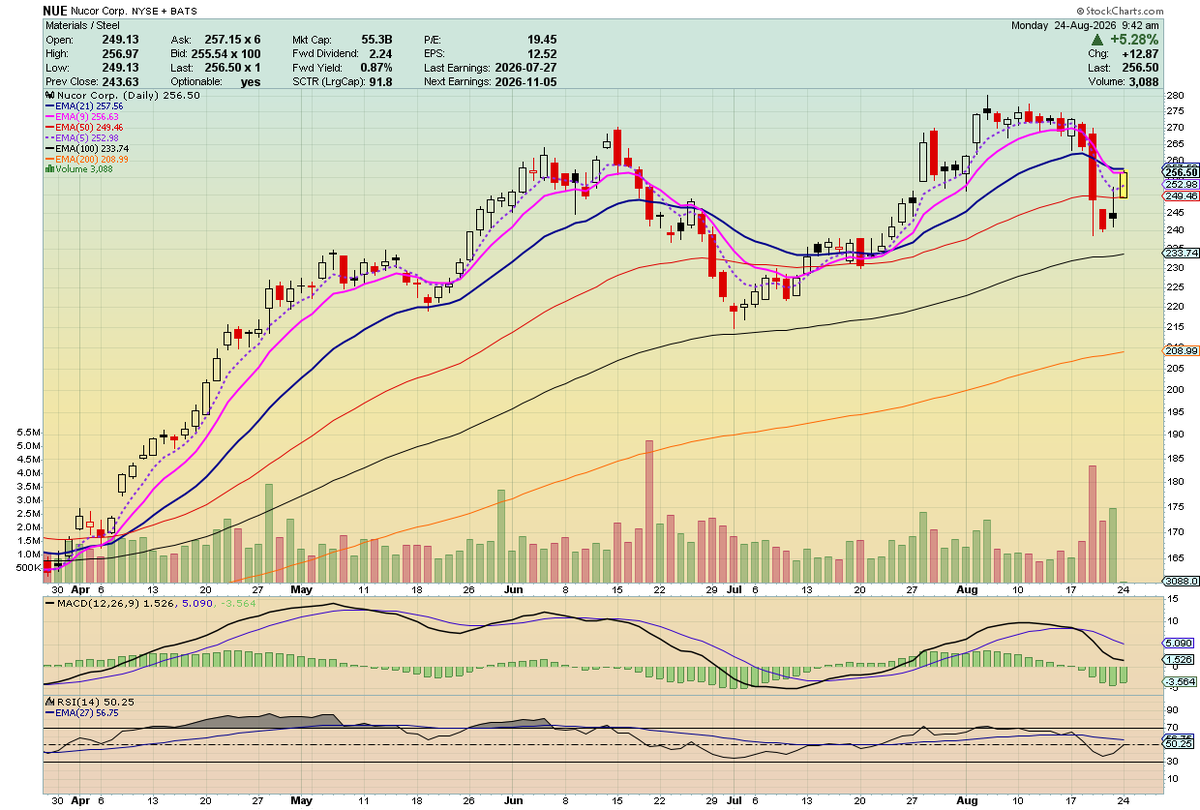
加拿大谈判破裂,Nucor与Steel Dynamics盘前涨逾1% 美国对加拿大200亿美元商品50%关税继续发酵,钢铁股因贸易保护预期走强
$NUE · $STLD · $CLF · $RS
美国与加拿大贸易谈判破裂后,钢铁股周一盘前走强,Nucor、Steel Dynamics、Cleveland-Cliffs 和 Reliance 都出现在交易提示中。X 上的交易信号显示,资金正押注这轮加美关税升级将继续利好美国钢铁企业。
据新华财经和路透转引报道,加拿大总理卡尼已宣布暂停与美国的贸易谈判,并表示美国对价值200亿美元的加拿大商品征收50%关税后,加方将于9月8日实施等额报复性关税。多家媒体还称,谈判破裂与美方最后时刻加入限制加拿大主权和汽车条款有关。
市场层面,钢铁股的逻辑是贸易壁垒抬升后,美国本土钢材供应商可能面临更强的定价环境和相对竞争优势。Nucor(NUE)、Steel Dynamics(STLD)、Cleveland-Cliffs(CLF)和 Reliance(RS)因此在盘前被资金关注。
卡尼表示,加拿大不会接受损害主权的条款;美国贸易代表格里尔则称加拿大拒绝在既定条件下完成协议。双方目前都没有宣布重启谈判时间表。
来源:news.mysteel.com cna.com.tw steelmarketupdate.com news.cn
公司动态
Nvidia Vera Rubin与TSMC CoWoS:2027产能与TCO仍占优 供应链检查与近期业绩后,市场继续盯紧英伟达下一代平台与先进封装配置
$NVDA
X上的新信号显示,研究人士继续看好英伟达的Vera Rubin平台,理由是其在性能、总拥有成本(TCO)和供应链可得性上仍优于竞争方案,同时判断英伟达在台积电CoWoS产能中的份额到2027年将保持稳定。另有声音在最新财报后维持对Marvell、MediaTek和英特尔的正面观点。
背景上,英伟达正处在AI基础设施从训练向推理倾斜的阶段。根据近期市场报道,2026年推理支出首次超过训练支出,Gartner预计今年AI优化云基础设施支出约420亿美元,其中推理占233亿美元、约55%。aistockwire.com
对英伟达而言,这意味着Vera Rubin的竞争焦点不只是算力峰值,还包括封装、内存和整机系统成本。近期报道还显示,英伟达FY2026数据中心收入达到1937亿美元,反映市场仍在为其平台溢价买单;不过,custom ASIC浪潮也在推动Broadcom、Marvell以及TSMC等供应链公司获得更多关注。aistockwire.com
今天这条增量信息的重点,不是英伟达是否失去领先,而是市场对其下一代Rubin与先进封装供给的重新定价。相关交易更直接影响NVDA,也会传导到TSMC的CoWoS产能叙事,以及AVGO、MRVL、AMD在定制芯片和AI供应链中的相对位置。
来源:aistockwire.com fool.com
公司动态
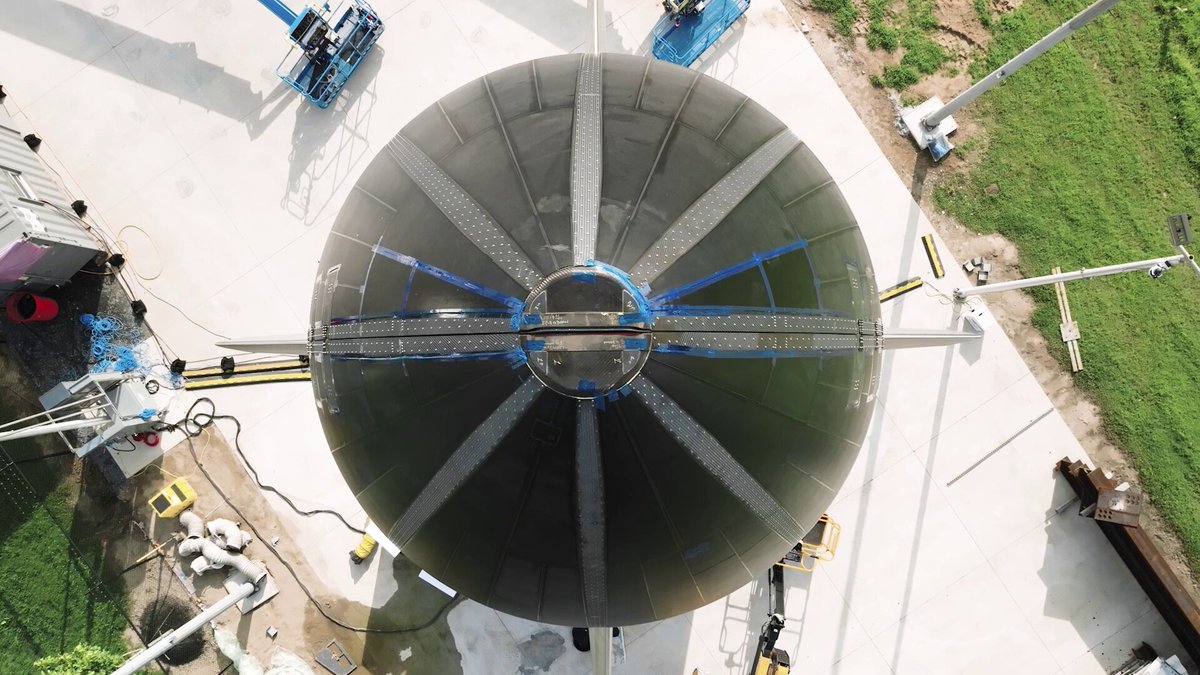
Rocket Lab披露Hungry Hippo进入飞行测试,Neutron首飞前再推进1步 可重复使用整流罩开始“飞行模拟”开合测试,意味着Neutron整箭集成又近了一步。
$RKLB
Rocket Lab在X上表示,Neutron的可重复使用整流罩Hungry Hippo已开始“pre-flight testing”,测试内容是在飞行条件下开合两片永久连接的整流罩,以模拟第二级分离以及返回地球时的表现。Benzinga转述的原文同样强调,这项测试已在进行中。
这套“Hungry Hippo”整流罩是Rocket Lab Neutron火箭的标志性设计,早在2025年12月公司就宣布其完成资格认证并运往弗吉尼亚,2026年1月又确认运抵沃洛普斯岛的发射场。公司当时披露,Neutron的设计载荷上限为13,000公斤(33,000磅),整流罩会在整个任务过程中保持连接。
对市场而言,这一进展主要影响Rocket Lab(RKLB)的Neutron研发叙事,也会被视作其与SpaceX等可重复使用火箭赛道竞争中的里程碑。该公司此前表示,Neutron仍按2026年首飞目标推进,但首飞窗口取决于剩余测试与整箭集成进度。
截至目前,Rocket Lab此次更新未披露新的首飞日期或额外技术参数,仅确认Hungry Hippo进入飞行前测试阶段。
来源:rocketlabcorp.com rocketlabcorp.com benzinga.com
市场🔥持续发酵
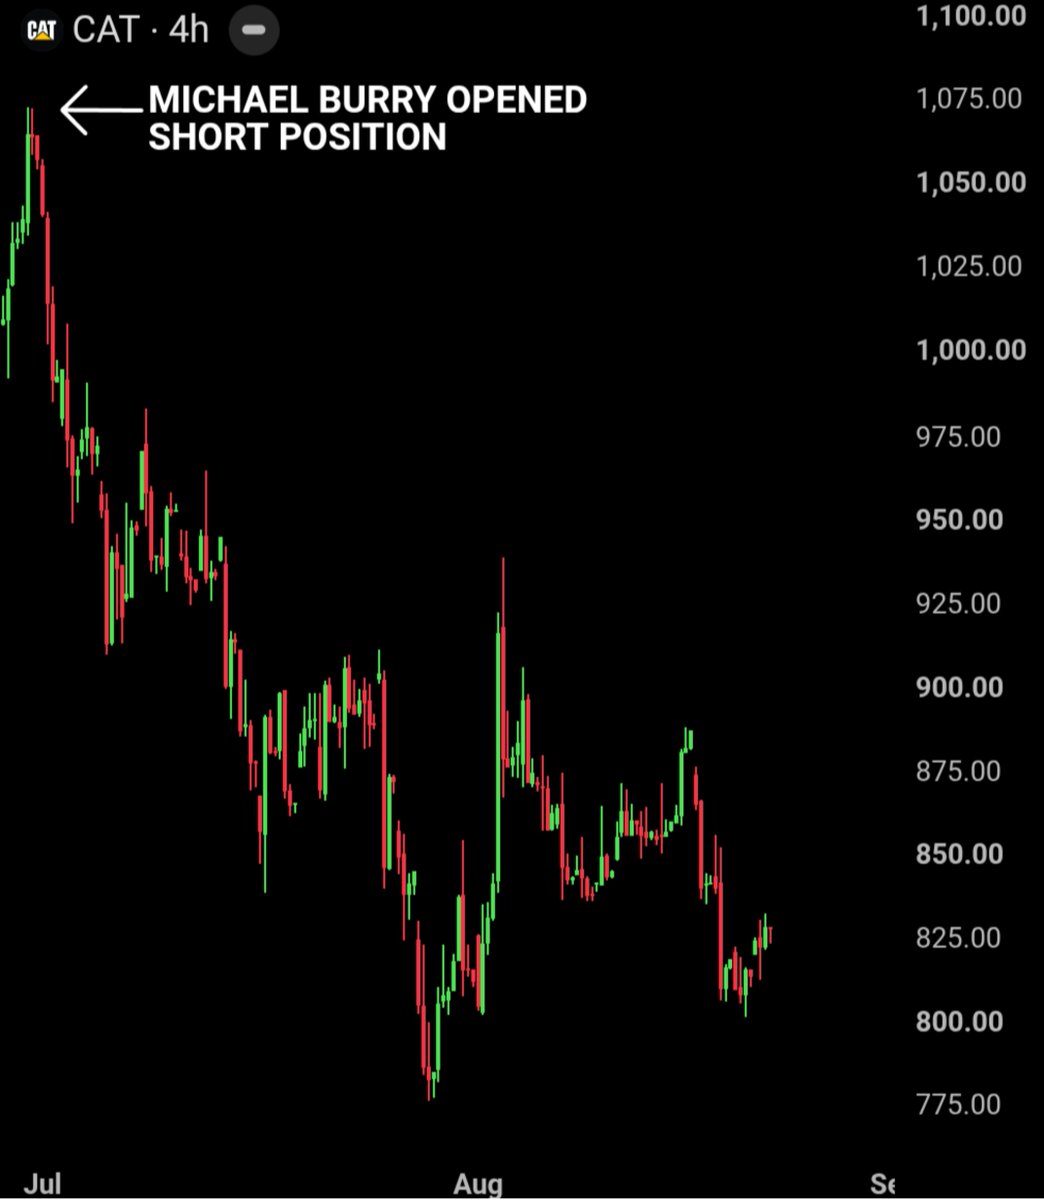
Burry 6月30日做空后 CAT跌22%,AI电力交易降温 X与多家媒体都在跟踪这笔空头头寸后的价格回落,焦点转向CAT估值与AI数据中心需求。
$CAT
围绕卡特彼勒(Caterpillar,CAT)的最新讨论,核心是Michael Burry在6月30日披露做空后,CAT股价至今已回落约22%。X上的信号与市场报道均指向同一条时间线:Burry在二季度末建立空头仓位,而CAT随后从高位明显走低。
这条线索之所以持续发酵,是因为CAT近年来被重新定价为“AI基础设施受益股”,尤其是其电力与能源设备用于数据中心备用供电。此前报道还提到,公司一季度收入同比增22%,订单积压达到创纪录的630亿美元,推动市场把其与AI电力需求直接挂钩。
市场层面,这一变化主要影响CAT自身,也牵动相关工业与发电设备标的的情绪。最新跟进报道指出,天然气涡轮机价格因AI数据中心需求而快速上行,说明数据中心电力链条的交易逻辑并未消失,但CAT的估值溢价正在接受更严格检验。
目前公开信息里,CAT方面并未就这条X信号本身作出新的回应;市场关注点仍集中在其后续订单兑现、利润率与估值回落幅度。
事件时间线
2026-06-254 帖 · 4 位作者
Burry发布Lululemon付费分析文章,引发对其收费与SNDK涨幅对比的讨论。
2026-07-0137 帖 · 30 位作者
Burry披露新空头头寸,包括英伟达、特斯拉、卡特彼勒和应用材料。
2026-08-0747 帖 · 36 位作者
Burry评论市场机制变化,引发对其观点和身份的质疑与转发。
2026-08-13
市场
MCD跌破200周EMA,股价8月仍低于前高18.1% 技术面转弱,但业务端仍被视为稳健防御型资产;最新研报与行情数据指向分歧加大。
$MCD · $SPCX · $PLTR
X上的最新信号显示,麦当劳(MCD)股价仍运行在200周EMA下方,且短期动能被描述为“开始转为看多”。这意味着市场对这只防御股的定价,正在更多受技术面而非基本面牵引。
背景上,摩根士丹利/路透体系之外的市场报道显示,麦当劳近期基本面并不算差:公司上季度总销售额同比增长5%,同店销售增长1.3%,其中美国市场同店销售增长0.8%。不过,Yahoo Finance转载的分析指出,麦当劳2025年全年营收为269亿美元,同比增幅不到4%。
市场层面,StockStory援引的行情数据称,麦当劳8月中旬报279.27美元,年内下跌7.9%,较2026年2月的52周高点341.06美元低18.1%。Investor's Business Daily则称,MCD股价年内回落约10%,并提到260—265美元一带被视为阶段性支撑区间。
对投资者而言,MCD仍是典型的防御型消费股,但短线交易更关注均线与支撑位是否守住;与之相关的讨论还会影响餐饮板块情绪。当前已披露信息未出现公司层面的新否认或新官方回应。
来源:finance.yahoo.com stockstory.org investors.com reuters.com
市场
Arthur Hayes回购190万枚ETHFI,均价0.62美元 Lookonchain与Arkham监测显示,这笔买回发生在四个月前减仓之后,ETHFI再度受关注。
$ETHFI
链上监测账号Lookonchain称,Arthur Hayes 约4小时前以每枚0.62美元买回190万枚ETHFI,合计约117万美元。该账号同时披露,他4个月前曾以0.44美元卖出26.5461万枚ETHFI,约合11.8万美元。
这意味着Hayes这次回购价格高于先前卖出价约41%,与其此前“低价卖出、随后回补”的交易路径形成鲜明对比。另一家链上监测Arkham对这笔买入也给出了相近的持仓监测结论。
ETHFI是Ether.fi协议的治理代币,相关链上交易会直接影响市场对该代币流动性和关注度的判断。ETHFI近期还上线了Hyperliquid永续合约,短线交易活跃度因此上升。
不过,目前披露的只是单笔链上买入记录,不能据此推断Arthur Hayes对ETHFI的完整后续策略。对ETHFI而言,市场更应关注后续是否出现更多同向持仓变化,而非单次交易本身。
来源:lookonchain.com en.theblockbeats.news chaincatcher.com gate.com
监管
特朗普6月1,051笔交易、总额78.1M至263.1M美元,Meta卖出后转买BRK/B 最新申报显示其6月大幅调仓,涉Meta、Motorola与伯克希尔、Visa、Mastercard等权重股
$META · $BRK
特朗普8月22日披露的OGE Form 278-T显示,他在6月完成1,051笔证券交易,申报总额介于7,810万至2.631亿美元之间。单月交易量之高,使这份披露迅速成为市场关注焦点。
多家报道交叉核实称,6月18日是最受关注的一天:他先卖出Meta和Motorola各1百万至500万美元区间的持仓,随后又买入伯克希尔哈撒韦、Visa、Mastercard和Cintas同样区间的股份。相关报道同时提到,这些账户由独立管理人操作,白宫称采用电脑化策略、并非总统本人逐笔下单。
对市场而言,Meta和BRK/B是最直接被点名的核心标的,Visa与Mastercard也因同日买入而进入交易焦点。Palantir在6月初至6月下旬的多次买卖,则进一步放大了外界对总统投资与政策权限重叠的讨论,但现有披露并不能证明存在违规或利用未公开信息。
截至目前,白宫没有就这份最新披露发表新的实质性回应;此前其发言人曾表示,总统资产由信托安排管理,并称不存在利益冲突。
来源:247wallst.com newyorkweeklytimes.com finance.yahoo.com ooc.bz
市场
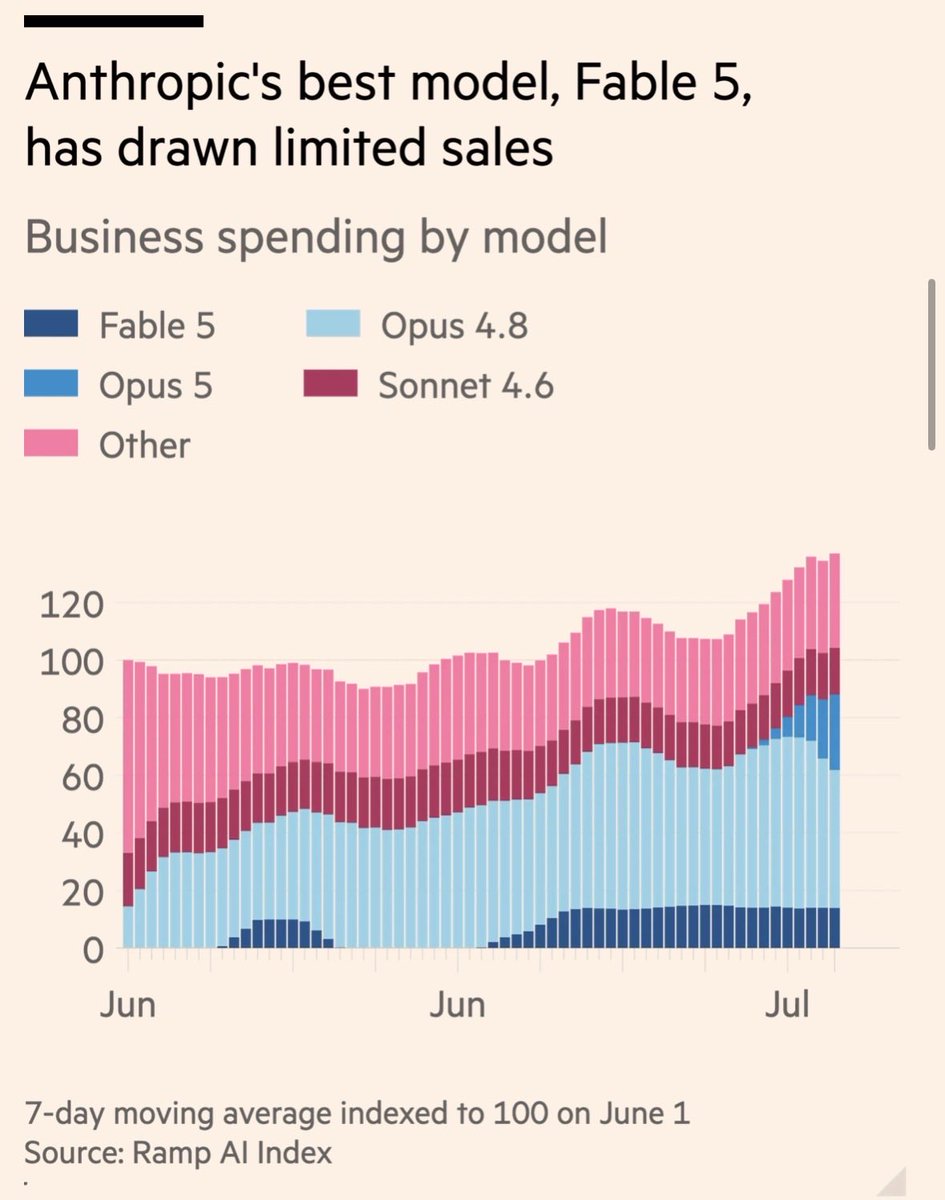
Vercel两个月内开放模型份额升至62%,OpenAI与Anthropic迎来 token 结构转向 最新X信号显示,开源模型在企业侧吞噬更多调用量,但闭源模型仍掌握大部分付费价值。
$PLTR · $SNOW · $IGV
最新流出的 X 信号称,在 Vercel 的内部统计里,开源 AI 的 token 份额已从 28% 升至 62%,而 OpenAI 和 Anthropic 的合计占比则被压缩。发帖者同时强调,OpenAI 与 Anthropic 在 7 月的使用量仍在加速,说明总需求并没有同步走弱。
这条线索与过去几天关于“AI 进入 show-me 阶段”的市场情绪相呼应:投资者越来越关心,调用量增长究竟会转化为哪一类模型厂商的收入。此前行业讨论已反复提到,开源模型更可能拿走大部分 token 消耗,而闭源前沿模型保住经济价值。
对二级市场而言,这类数据最直接影响的是围绕 AI 基础设施和模型平台的估值锚,包括 Palantir、Snowflake 以及更广义的 IGV AI 软件篮子。若企业客户把更多工作负载迁移到开源或自托管模型,模型厂商的价格带、推理分层和企业 ARR 结构都会被重新定价;但目前公开信息仍显示,闭源模型在付费收入上仍占主导。
目前这组数字仍主要来自 X 上的转述,尚未见 Vercel 官方同步披露完整原始报表;不过它与此前多位 AI 投资人和行业人士关于“token 份额上升、经济价值集中在闭源”的判断基本一致。
来源:saastr.com getcoai.com fool.com
市场
Leverage Shares与WOLF在GameStock办2周赛,4只票入选 X信号显示比赛为免费制,当前报名指向周一开盘前截止,活动围绕多只标的的选股对决展开。
$AMZG · $HOOG · $MUG · $SKHX
X上最新信号称,Leverage Shares与WOLF Financial正在 GameStock HQ 上联合举办一场为期2周的选股比赛,报名入口指向 GameStock 的专属链接。另一条转推提到,这场免费比赛将于本周三开启,参赛者可从多只候选标的中选股参与。
GameStock 本身是一个以股票、加密货币和期货交易竞赛为核心的应用,主打虚拟资金排名、现金奖池和创作者联名活动。此前平台公开页面也显示其长期运行交易锦标赛,并强调可按不同期限组织比赛。
从市场层面看,这类活动主要影响的是活动关联方的流量和话题度,而不是直接改变标的基本面。候选票里提到的 $HOOG、$SKHX、$MUG、$AMZG 更像是比赛选股池中的对象,市场关注点在于竞赛能否带动这些代码的交易热度。
截至目前,公开信号中未见 Leverage Shares、WOLF Financial 或 GameStock 对这场2周赛的更多细节披露,包括奖项、参赛规则和最终选股池完整名单。若后续有官方页面更新,才可进一步确认参与范围与时间表。
来源:twitter.com
公司动态🔥持续发酵
H.B. Fuller董事会拒绝Ancora 11亿至12亿美元BAS报价 新进展是董事会已回绝这笔针对建筑胶业务的现金收购案,后续是否继续谈判取决于双方立场。
$FUL
据X信号及彭博24日报道,H.B. Fuller董事会已拒绝投资者Ancora Holdings Group对其建筑胶黏剂业务(BAS)的收购要约,报价区间为11亿至12亿美元现金。H.B. Fuller此前已确认收到该项非邀约式提案,称将审慎评估。
这笔交易最早于8月12日公开。H.B. Fuller当时表示,Ancora提出以11亿至12亿美元收购BAS;公司还披露,BAS在2025财年营收约8.5亿美元,调整后EBITDA约1.3亿美元。
市场层面,这一进展主要影响FUL。BAS是H.B. Fuller近年重组后形成的独立事业部,若出售原本可能改变公司降杠杆和资本配置路径,因此董事会拒绝报价意味着该争议可能继续围绕业务组合与估值展开。
截至目前,双方公开信息都未显示已达成最终协议。H.B. Fuller方面此前强调会与财务和法律顾问一起评估提案;Ancora则称该报价基于公开信息,并表示愿意推进尽职调查。
事件时间线
2026-08-135 帖 · 3 位作者
Ancora提出以最高12亿美元现金收购H.B. Fuller粘合剂部门,董事会表示将评估。
2026-08-242 帖 · 2 位作者
H.B. Fuller董事会据报拒绝了Ancora对建筑粘合剂部门11亿至12亿美元的收购要约。
来源:bloomberg.com newsroom.hbfuller.com pcimag.com
← 前一天 今日头条(实时) 后一天 →