市场
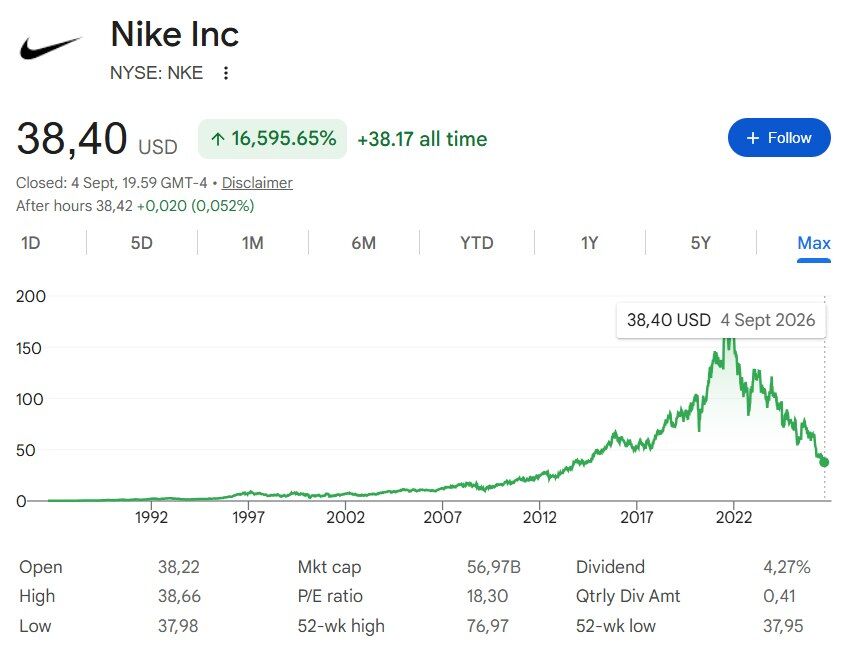
耐克被剔出标普100,38.40美元市值约569.7亿美元 标普调仓将于9月21日生效,耐克仍留在标普500,指数基金或据此调整持仓。
$NKE · $NIKE
标普道琼斯指数确认,耐克(NKE)将于2026年9月21日开盘前被移出标普100指数,帕洛阿尔托网络将取而代之。耐克股价9月4日收于38.40美元,市值约569.7亿美元。
这是耐克近18年来首次离开标普100,但并不等于退市;公司仍在标普500中,纽约证券交易所交易也不受影响。此次调整属于标普季度再平衡,目的是让指数更符合各自市值区间。
市场层面,跟踪标普100的基金通常需要在生效日前后调仓,可能带来机械性卖压和买盘切换。与此同时,耐克近五年总回报为负,股价较2021年高点回落约78%至80%,是本次成分调整的重要背景。
公开报道还显示,耐克2026财年营收约464亿美元,大中华区收入约58.47亿美元,同比下降11%。但标普并未把剔除理由归结为某单一事件或某一次股价跌幅,而是强调成分调整要提升指数代表性。
来源:swikblog.com sgbonline.com jiemian.com cryptobriefing.com
公司动态
苹果9月9日预告:2000美元折叠机与18 Pro同台 新一代iPhone发布会前夕,多家媒体继续聚焦折叠款命名、售价和生物识别方案,市场关注苹果新品组合与定价策略。
$AAPL
苹果将于美国太平洋时间9月9日上午10点举行秋季发布会,外界普遍预计首款折叠iPhone和iPhone 18 Pro系列会同台亮相。多方报道称,这款折叠机可能被命名为“iPhone Ultra”,售价或高于2000美元。
围绕折叠机的传闻集中在形态与配置:书本式折叠设计、约5.5英寸外屏和约7.8英寸内屏,部分报道还提到A20 Pro芯片、Touch ID、双后置镜头和更不明显的折痕。另有报道指出,苹果首场产品发布会由新任CEO约翰·特努斯主导。
如果折叠iPhone真以超高价切入,市场会先看苹果对AAPL的高端化定价能力,也会联想到其供应链相关公司后续的出货和议价变化。与此同时,iPhone 18 Pro系列若同步登场,相关零部件与代工链条的关注度也会升温,但具体产品、价格与上市时间仍要等苹果官方确认。
截至目前,苹果尚未正式公布折叠机名称、完整规格、售价和开售日期。现有信息主要来自发布会前媒体汇总与供应链传闻,仍应与苹果最终官宣区分开来。
来源:m.cnmo.com news.cnyes.com sfccn.com youtube.com
公司动态
Anthropic拟10月路演,2万亿估值传闻升温;OpenAI或推迟至2027 多家媒体称Anthropic最早10月中旬启动IPO营销,市场对其估值预期已升至2万亿美元附近。
$SPCX
据多家媒体引述知情人士,Anthropic目前预计最早在10月中旬启动IPO路演,较此前市场预期的9月下旬明显后移,并争取在美国11月中期选举前完成上市。与此同时,围绕其估值的讨论继续升温,部分投资者押注其上市估值可能接近2万亿美元。
这条线索的背景是,Anthropic已在6月1日向SEC递交机密版S-1,外界此前普遍预期其会更早披露招股书。另有报道显示,公司正在推进规模达150亿美元的循环信贷安排,以配合上市前的融资和承销准备。
若Anthropic上市节奏继续推后,市场会把更多注意力放在SpaceX等高估值科技资产的比价上。报道称SpaceX今年6月已完成上市,当前估值约2.01万亿美元,而Anthropic私募最新估值约9650亿美元,二者之间的差距使任何新的定价讨论都更受关注。
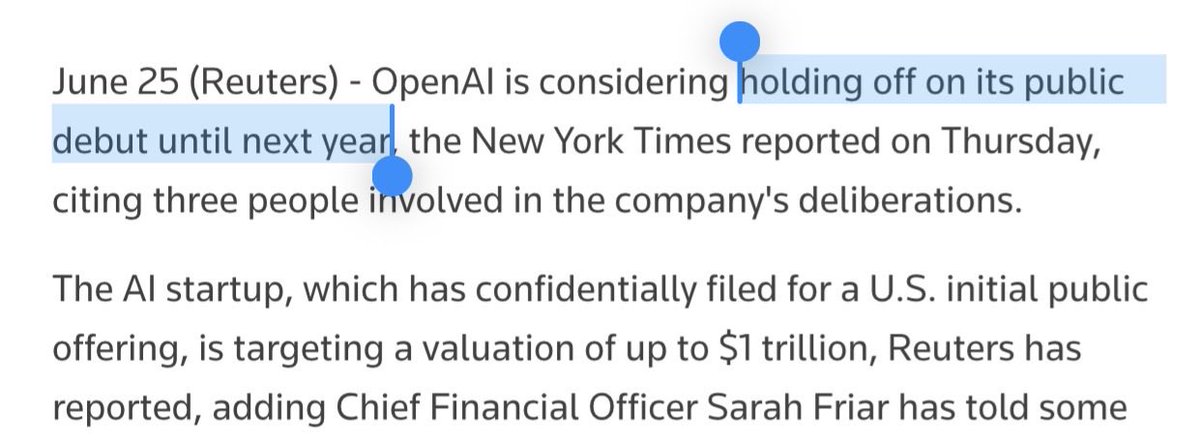
截至目前,Anthropic方面尚未公开确认IPO估值、募资规模或最终承销名单,且对调整后的时间表不予置评。OpenAI则被报道可能将上市时间推向2027年,显示AI头部公司登陆公开市场的节奏正在分化。
来源:businesstimes.com.sg valueaddvc.com weex.com fool.com
财报🔥持续发酵
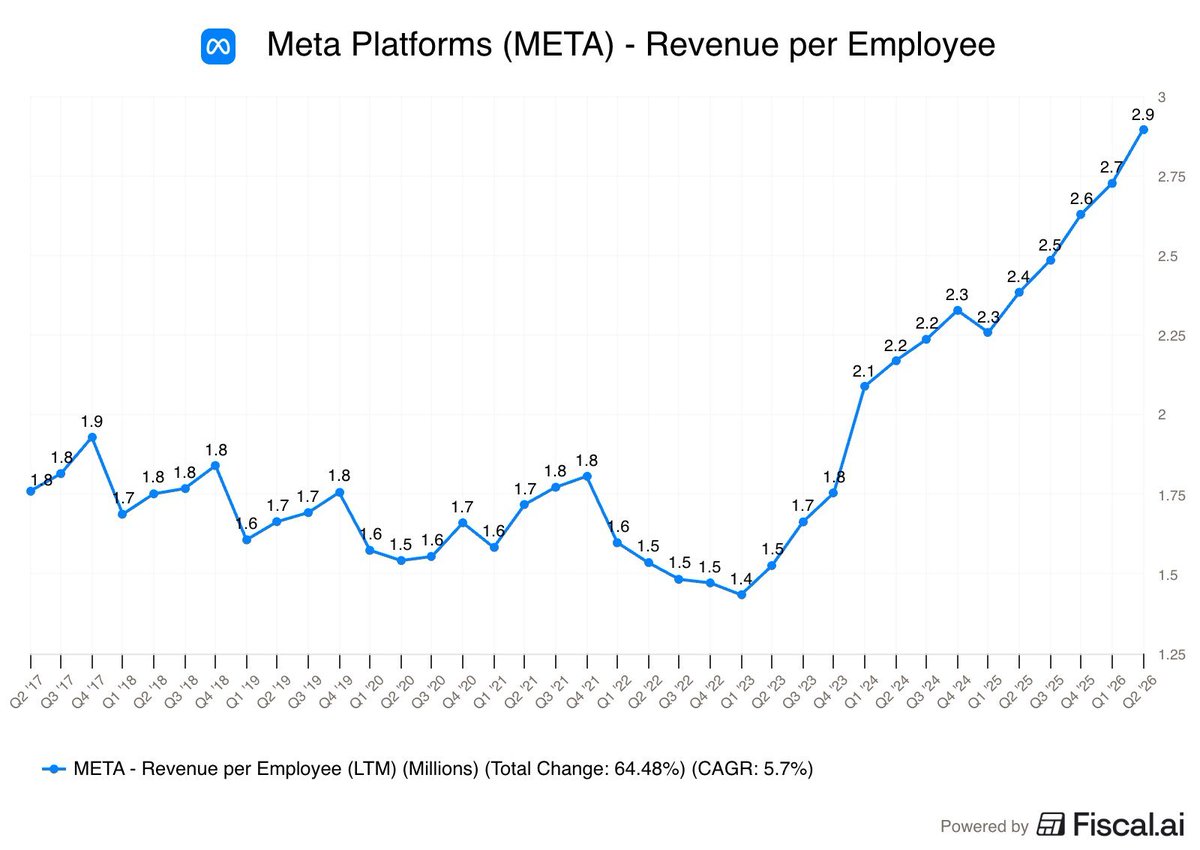
Meta二季度营收608亿美元,员工年收达290万美元 最新财报显示其营收和效率继续刷新高位,AI投入与广告变现能力成为市场关注焦点。
$META
Meta 近日公布2026年第二季度业绩,营收达到608亿美元,同比增长28%;按最新口径计算,公司年化人均营收约为290万美元,刷新历史高位。X上多条信号也集中提到这一指标,显示市场正把“人效”视为其核心看点之一。
从财报看,Meta 的广告业务仍是主要支撑:广告展示量同比增长14%,平均广告价格同比增长12%,带动收入增长。与此同时,公司本季度资本开支达到310.8亿美元,管理层继续加大AI基础设施投入,外界因此更加关注投入强度与回报节奏。
股价方面,信号显示 META 盘中报616.77美元,市场解读仍围绕“高增长+高投入”的组合展开。财报发布后,投资者会继续关注其广告收入能否消化AI支出上升,以及全年资本开支指引是否保持高位。
公司在财报中表示,AI正在推动核心业务并打开新的企业机会。除财报数据外,Meta 近期也在推进新一代AI模型与产品布局,这使得“人均营收创高”不只是效率指标,也被视为其AI商业化能力的一个观察窗口。
事件时间线
2026-07-084 帖 · 3 位作者
BofA认为市场高估HBM成本压力,低估英伟达定价权;另有推文质疑BE估值及推荐ELMT股票。
2026-07-30116 帖 · 81 位作者
Meta公布Q2财报,营收608亿美元超预期但EPS不及预期,股价大跌9%;资本开支指引收窄至1300-1450亿美元。
2026-07-3136 帖 · 32 位作者
Citadel收购Situational Awareness大部分股票组合;苹果Q2营收1094亿美元增16%;亚马逊上调2026资本开支至2200亿美元。
公司动态
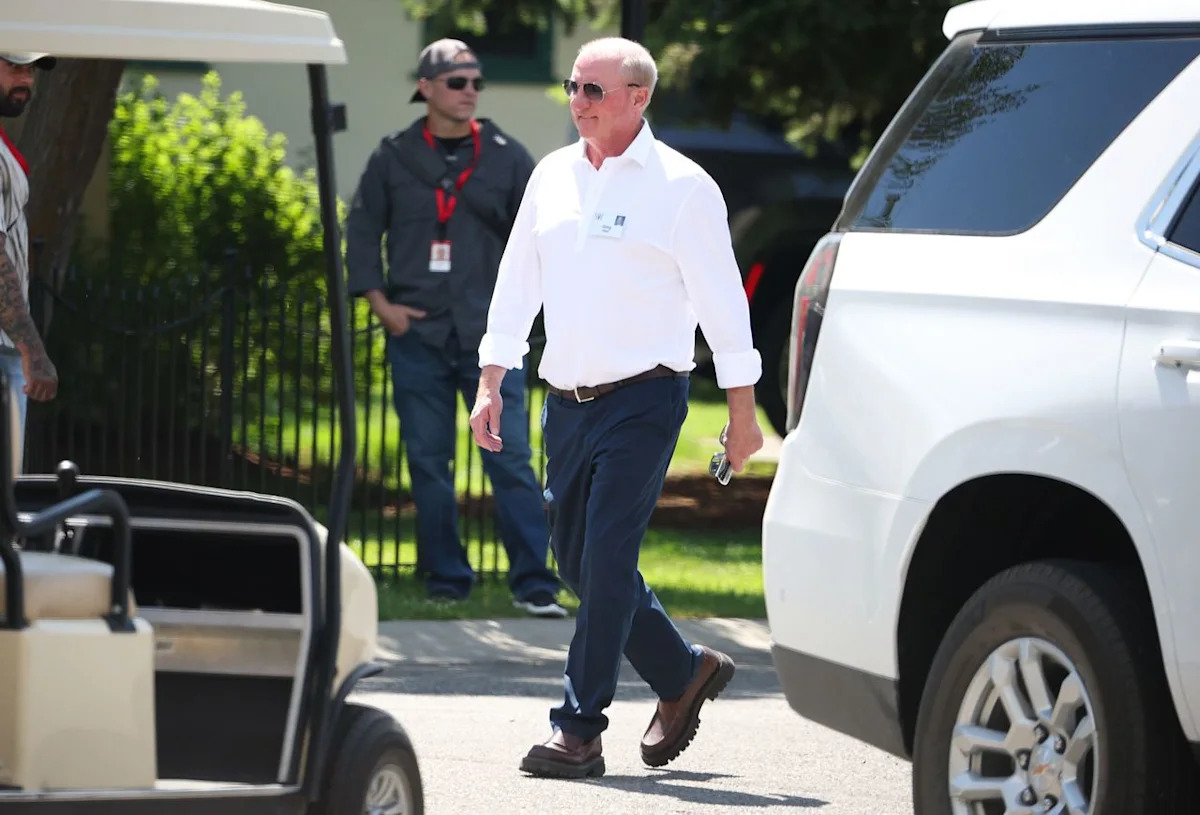
伯克希尔称8%负荷来自数据中心,IREN、BTDR被点名 格雷格·阿贝尔把供电缺口定义为AI扩张关键约束,且强调只接不伤及其他客户的业务。
$IREN · $BTDR · $NUAI
伯克希尔哈撒韦CEO格雷格·阿贝尔近日表示,公司在AI数据中心供电上看到了“重大机会”,并称去年爱荷华州业务中约8%的负荷来自数据中心客户。他还说,只有在不影响其他客户电价、且对现有用户有净收益的前提下,伯克希尔才会向超大规模云厂商供电。
这一表态延续了伯克希尔对AI基础设施的押注背景。阿贝尔此前还提到,能源将是数据中心扩张的主要约束之一;与此同时,伯克希尔今年春季曾直接购买Alphabet 100亿美元股票,后者正为AI算力基础设施投入800亿美元。
市场层面,这类表态利好“电力+数据中心”叙事,相关标的包括数据中心基础设施公司IREN和BTDR,以及伯克希尔旗下的Berkshire Hathaway Energy。The Motley Fool援引伯克希尔2025年年报称,BHE美国公用事业当前及在建装机合计为32,400兆瓦,并计划在今年至2026年投入约335亿美元扩建发电、储能和输电能力。
伯克希尔方面并未把自己定位为数据中心运营商,而是能源基础设施供应方;阿贝尔同时强调,社区需要理解用水影响,而公司在推进项目时仍在与州政府和监管机构沟通。迄今为止,他称没有任何具体站点被否决。
来源:cnbc.com fool.com fool.com fool.com
公司动态
Nvidia 12.9bn收购Hugging Face,99bn持仓扩张AI护城河 Reuters与CNBC均指向同一主题:Nvidia正用资本和股权把AI生态越织越紧
$NVDA
路透旗下Breakingviews称,Nvidia拟以129亿美元收购Hugging Face,被视为一笔“保险式”交易;该评论认为,黄仁勋在AI平台上下注,核心不只是买下一家公司,而是把开发者生态留在自己身边。CNBC同日也报道,Nvidia截至7月26日的股权投资规模升至990亿美元,较一年前约70亿美元大幅抬升。
这类布局的背景,是Nvidia近一年持续把资金投向AI基础设施、云服务和前沿模型公司。CNBC称,公司在2026年已承诺超过400亿美元投资,并称其在前沿AI实验室的投入接近500亿美元;另据报道,Nvidia今年2月宣布向OpenAI投资300亿美元。
对市场而言,这意味着Nvidia不仅是芯片供应商,也在通过投资影响AI产业链的客户结构和资本流向。相关受益标的包括NVDA本身,以及被其投资或合作覆盖的AI云、模型和基础设施公司;不过,CNBC报道中提到的129亿美元Hugging Face交易与路透评论一样,仍应视为公司层面的战略动作,而非已确认的业绩催化。
Nvidia方面强调,这些投资旨在扩张生态、创造增长机会并强化竞争地位。市场接下来会继续盯着它在OpenAI、CoreWeave、Nebius及其他项目上的后续披露。
来源:reuters.com cnbc.com
公司动态🔥持续发酵
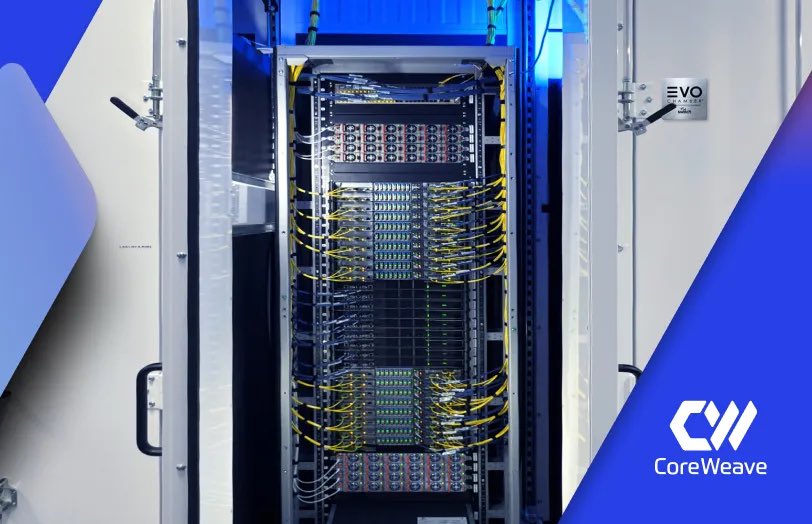
戴尔向CoreWeave交付首批Vera Rubin NVL72,72 GPU/36 CPU rack落地 X上出现多方转述;结合官方稿,这次是Vera Rubin平台从验证走向生产部署的最新实锤
$CRWV · $NVDA
多条X信号称,Dell已向CoreWeave交付首批生产版NVIDIA Vera Rubin NVL72机架,CoreWeave也被转述为已收到首批生产机架。该机架配置包括72颗Rubin GPU和36颗Vera CPU,是Vera Rubin平台的关键落地节点。
这不是单纯的传闻。CoreWeave在6月1日官方宣布,已完成Vera Rubin NVL72的行业首个bring-up和验证;Dell随后也表示已向CoreWeave发货基于Vera Rubin平台的系统。也就是说,今天X上的新信息,属于“验证完成”之后的交付/上线进展。
对市场而言,这一进展主要影响CRWV、DELL和NVDA三只股票。对CoreWeave来说,新增机架意味着其AI云算力继续扩容;对Dell而言,先进AI服务器交付能力再次被验证;对Nvidia而言,Vera Rubin平台进入更具体的商业部署阶段,有助于强化其下一代AI基础设施叙事。
截至目前,已公开信息中最明确的数字来自官方与报道:CoreWeave称Vera Rubin NVL72每机架含72颗Rubin GPU、36颗Vera CPU,并使用260 TB/s NVLink 6代互联;Dell文章称从交付到生产可在6.5小时内完成。X帖里提到的20.7TB HBM4内存属于社媒转述,官方已公开材料里未见同口径确认。
事件时间线
2026-08-123 帖 · 3 位作者
Jefferies称SpaceX和CoreWeave计划直接从台湾ODM采购AI服务器,而非全部通过戴尔。
2026-09-0510 帖 · 9 位作者
戴尔CEO宣布向CoreWeave交付全球首台Nvidia Vera Rubin NVL72机架。
2026-09-063 帖 · 3 位作者
公司动态
华为AI算力仍不足Nvidia四年前H100的半数,2026年仅约4% 外媒最新测算显示,华为AI芯片产出与算力仍受HBM约束;这意味着中美AI芯片差距依旧以代际计。
$NVDA
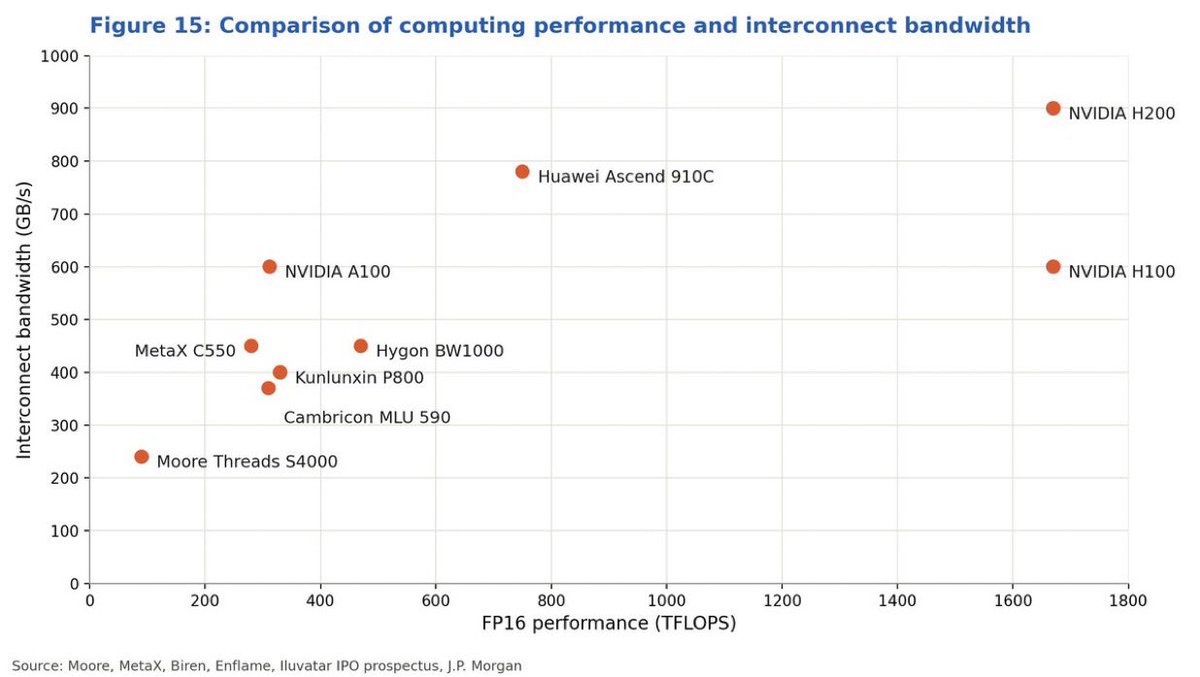
多方最新报道援引 Epoch AI 估算称,华为在 2026 年的 AI 算力产出将不到 Nvidia 的 4%,即便考虑国内外 HBM 备货、替代方案和走私存货,仍难缩小差距。该机构还表示,华为最新的 Ascend 950DT 只有约 1 PFLOP 的 FP8 性能,约为 Nvidia H100 的一半,且性能层面大致落后四年。
背景上,华为的瓶颈主要在高带宽存储器(HBM)供给,而不是单纯的芯片设计。Epoch AI 进一步判断,如果仅依赖中国制造的 HBM,华为到 2028 年的产出占比仍可能维持在 Nvidia 的约 1% 左右。
对市场而言,这强化了 Nvidia 在 AI 加速器上的领先叙事,也解释了为何华尔街仍把 NVDA 视为算力链核心标的。相较之下,华为相关进展更直接影响中国本土算力链与国产替代预期,而非 Nvidia 的全球主导地位。
截至目前,公开材料中没有看到华为就这一测算作出新的回应;信号所引述的判断主要来自研究机构与媒体转述。
来源:epoch.ai apnews.com fool.com
公司动态🔥持续发酵
谷歌TPU节奏升至每年2次,Vahdat称较两年1代加速4倍 SEMICON Taiwan上披露的新节奏显示,谷歌正把自研芯片迭代压缩到半年一轮,外界关注其AI算力供给与自建硬件商业化进展。
$GOOGL
谷歌AI基础设施负责人 Amin Vahdat 在台湾半导体展(SEMICON Taiwan)上表示,公司自研 TPU 的推出节奏已从“每两年一代”加快到“每年两次”。他同时提到,谷歌还计划把节奏继续提速。
这意味着谷歌正进一步缩短自研芯片从设计到部署的周期,以匹配生成式 AI 模型和数据中心算力需求的快速变化。此前,外媒已报道谷歌在今年上半年就已把 TPU 节奏压缩到更密集的发布窗口。
对资本市场而言,这一动向主要影响谷歌母公司 Alphabet(GOOGL),因为 TPU 是其云与 AI 基础设施效率的重要组成部分,也关系到其硬件能力商业化的推进。产业链层面,相关消息同样会被拿来观察 Broadcom 等 TPU 供应链伙伴在谷歌自研芯片生态中的位置。
谷歌方面通过高管公开演讲释放了这一信号,但此次并未披露具体新芯片型号的发布时间表。现阶段更明确的是节奏变化本身:从两年一代转向一年两次,且未来可能继续加快。
事件时间线
2026-07-094 帖 · 4 位作者
野村证券预计台积电CoWoS产能2027年翻倍,Anthropic展示TPU训练成功案例,讨论硬件拓扑影响模型效率比较。
2026-07-2333 帖 · 29 位作者
Alphabet公布Q2业绩超预期,谷歌云首次明确表示收入主要来自TPU系统销售,市场热议其从云服务商转向硬件供应商。
2026-08-1918 帖 · 18 位作者
Marvell披露与谷歌扩大定制芯片合作,涉及TPU相关AI加速器、存储和网络,谷歌获122亿美元认股权证,博通股价承压。
市场
比特币90日相关系数升至0.50,纳指降至0.30 Bitwise与多家行情材料都指向同一变化:BTC正更像“数字黄金”而非科技股
$NEAR · $ZEC · $SUI · $BCOMIN
多方行情材料显示,比特币与黄金的90日相关系数已升至+0.50,接近2020年疫情刺激时期的高点;与此同时,比特币与纳斯达克100的相关性降至约0.30,为一年低位。X上的 Kobeissi Letter、Coin Bureau 和加密媒体均提到这一组最新读数。
这一变化的背景是美国财政与流动性预期再度升温。市场材料称,美国财政部8月19日宣布将长期国债回购规模从每笔20亿美元提高到至少40亿美元,随后“硬资产”交易升温;美国联邦债务也已超过40万亿美元。
对市场而言,这意味着比特币、黄金和美股科技板块的交易逻辑正在分化。相关报道提到,投资者更倾向把BTC与黄金一起视为对冲货币贬值的工具,而纳指成分股和加密矿企、交易平台的短线情绪则更依赖BTC是否继续沿着这一“类黄金”叙事交易。
目前多家来源并未给出不同口径的反证,只是补充称这种与股市的脱钩可能未必持续。Bitwise 高管 Matt Hougan 也把这归因于宏观环境变化,而非单一事件驱动。
来源:chaincatcher.com news.bitcoin.com gate.com finance.yahoo.com
监管
日本MIC向ITU报136颗J-BLUEBIRD,ASTS迎来700MHz新线索 9月4日新申报把日本“自建星座”讨论从合作伙伴关系推进到频谱与架构层面,关系到后续监管与商用路径。
$ASTS
日本总务省(MIC)向国际电信联盟(ITU)提交了名为“J-BLUEBIRD-NGSO”的136颗卫星架构申报。X上流传的两条信号都指向这一同一文件,称其是在9月4日完成提交。
这并不是AST SpaceMobile与日本合作的起点;此前日本监管和媒体已多次报道,AST与乐天围绕700MHz直连手机卫星业务推进合作,相关方案也进入日本监管讨论。ITmedia在6月称,AST方案的轨道设计已被调整,且日本“版Starlink”竞标在推进中。
对市场而言,这条新申报强化了ASTS在日本本地化部署上的想象空间,但它首先是监管与频谱框架层面的进展,不等于马上商用落地。ASTS仍是核心受益标的;乐天则是合作与落地节奏的关键关联方,但本条信号核心仍在ASTS相关架构文件。
公开报道显示,日本先前已对AST/乐天的700MHz直连手机卫星框架给出监管支持,并在9月初继续出现关于J-LEO与ASTS合作体制的跟进报道。若后续得到MIC或ITU正式文件页进一步确认,才可把136颗星座视为更明确的官方事实,而非仅凭社媒摘要下结论。
来源:asia.nikkei.com itmedia.co.jp foreignpolicyjournal.com
公司动态🔥持续发酵
Robinhood Chain资产近19.4亿美元,Stock Tokens达194个 Tenev强调面向120多个国家的代币化证券,链上资产和持有人规模继续扩张
$HOOD
Robinhood CEO Vlad Tenev近日再次强调代币化金融的开放性,称“人人都应能在任何地方获得高质量金融资产”。他还表示,Robinhood Chain是“首条为现实世界资产量身打造的公链”,其Stock Tokens已覆盖120多个国家的用户。
这条链并非今天才上线。公开资料显示,Robinhood Chain主网于7月1日启动,随后链上资产快速累积,稳定币和代币化股票成为主要增长来源。
市场最受关注的是链上资产规模和产品扩容速度。根据Arbdata与Dune看板估算,Robinhood Chain资产总市值约为18.7亿至19.4亿美元;CryptoBriefing还称链上RWAs约为1.43亿至1.49亿美元,涵盖194只代币化股票和ETF。
这对HOOD的意义在于,Robinhood正把经纪业务的用户分发能力延伸到链上金融。对于比特币、Solana和以太坊相关叙事之外的代币化资产赛道,这也意味着Robinhood正在成为新的流量和流动性入口。
事件时间线
2026-07-0925 帖 · 17 位作者
Robinhood Chain上线,官方宣布Chainlink为数据与跨链预言机,24小时DEX交易量突破5亿美元。
2026-07-1431 帖 · 19 位作者
讨论聚焦Robinhood Chain对以太坊经济模型的影响,其DEX交易量排名第三,仅次于Solana和BNB Chain。
2026-09-0340 帖 · 25 位作者
Robinhood Chain创下单日链上收入400万美元纪录,HOOD股价上涨13%,引发对其用户基础的广泛讨论。
公司动态
Calacanis称Nvidia成OpenAI与Anthropic头号对手,Hugging Face估值129.3亿美元、Anthropic计算合同超2750亿美元 他把竞争焦点从芯片扩展到企业算力平台;与此同时,Nvidia正加码开源模型分发与AI基础设施版图。
$NVDA
知名投资人 Jason Calacanis 在 X 上表示,Nvidia 现在不仅是 OpenAI 和 Anthropic 在 tokens 领域的对手,也正在成为企业算力和开源生态层面的关键竞争者。相关转述显示,他把 Jensen Huang 视为“美国领先的开源提供者”之一。
背景上,Nvidia 近来动作密集:外媒披露其已同意以约 129.3 亿美元收购 Hugging Face,而 Hugging Face 旗下有超过 1,800 万开发者/研究者使用,平台上有 300 万模型、50 万数据集和 100 万应用。与此同时,关于 Anthropic 的多份报道显示,其今年已签下总额超过 2,750 亿美元的计算合同,进一步放大了AI算力军备竞赛。
市场层面,这一叙事直接指向 NVDA:如果 Nvidia 不只是卖芯片,而是同时进入模型分发、云算力和基础设施融资,投资者会把它视为整个AI产业链的“平台型”核心资产。对 OpenAI、Anthropic 及其云/算力合作方而言,竞争焦点也从单一GPU供给扩展到生态控制权。
截至目前,X 上的这条消息更像是对市场格局的判断与放大,尚无新财报或正式公告推翻或修正上述业务布局。
来源:fool.com valueaddvc.com fool.com
公司动态
马斯克称没“现金堆”,SpaceX与Tesla持股成财富核心 他最新表态重申个人财富主要在股权而非现金,正逢SpaceX 319百万股解禁前后
$SPCX · $TSLA
埃隆·马斯克在X上表示,自己没有“big pile of cash”,财富主要是SpaceX和Tesla的股票。多家转引账号同步发出这一表态,内容一致指向他并未持有大量现金。
这一说法延续了外界对马斯克财富结构的长期讨论:他的净资产主要来自股权估值,而不是可随时动用的现金。近期报道还提到,SpaceX自6月上市后股价波动明显,且本月将迎来新一轮股票解禁。
对市场而言,这条消息主要影响SPCX和TSLA的情绪解读,而不是公司基本面本身。SpaceX股权估值波动会直接放大马斯克的纸面财富,Tesla则因其持股规模而仍是财富结构中的重要部分。
截至目前,马斯克这番表态尚未看到他本人之外的更多新补充。市场更关注的是SpaceX后续解禁和交易活跃度变化,以及这是否会继续影响SPCX的估值锚点。
来源:cryptopanic.com twelfthmagpie.com fool.com
市场
Warsh与美债波动压制NQ,10年美债逼近4.8% 杰克逊霍尔后收益率再抬升,科技股对长端利率与债市震荡更敏感
$NQ
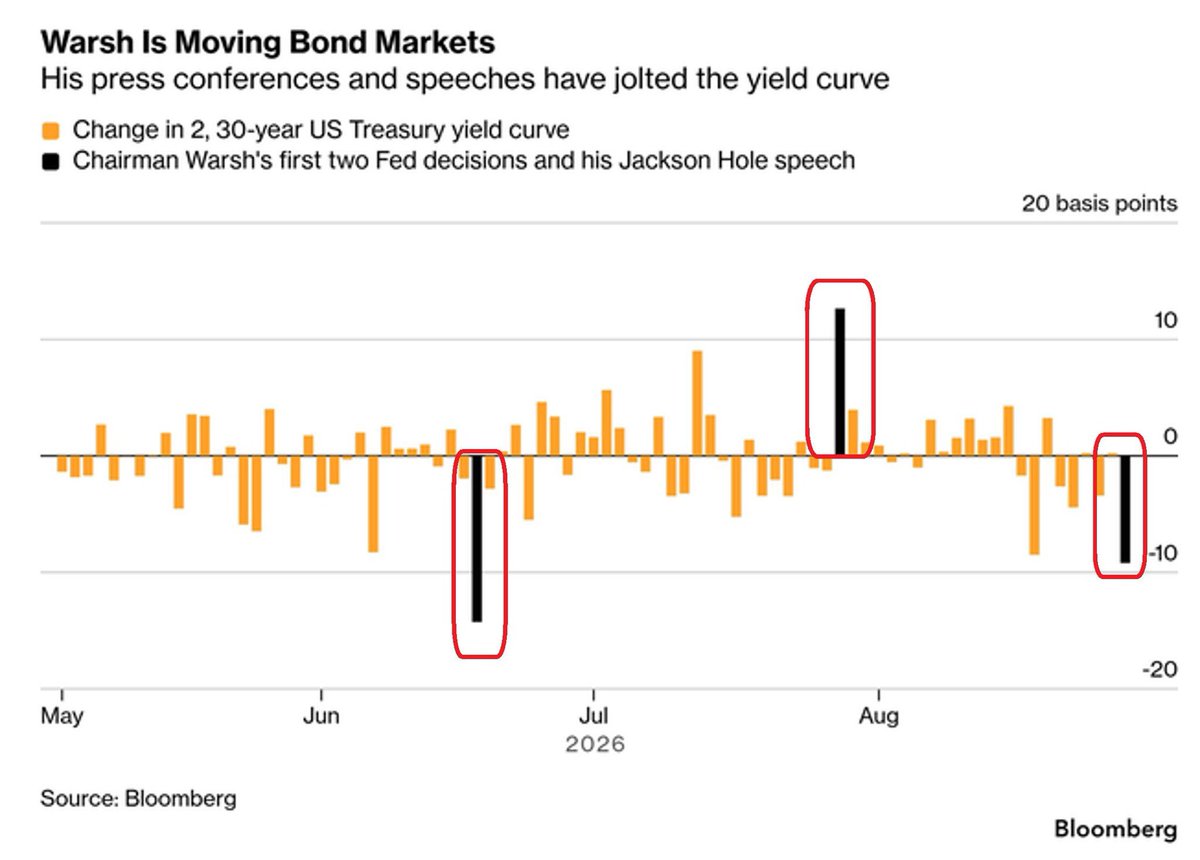
X上的交易员把近期纳斯达克100期货NQ的波动,直接归因于Kevin Warsh相关的“bond volatility”预期,认为高长端利率本身未必立刻压垮指数,但短期债市剧烈波动会放大科技股回撤。按多家报道,市场正在重新定价9月FOMC,焦点集中在通胀与利率路径上。
背景上,美国10年期国债收益率近期接近4.8%,30年期收益率接近5.3%;日本10年期国债收益率也升破3.0%,为1996年以来首次。另有报道指,Warsh在杰克逊霍尔强调PCE通胀仍高、2%目标不可妥协,进一步推升了市场对更紧政策的预期。
对股票市场而言,NQ对应的科技权重对贴现率变化最敏感,英伟达、微软、苹果等高估值权重股通常最先反映长端收益率冲击。若债市波动持续,成长股和长期现金流定价板块更容易出现短线放大波动,而银行、能源等板块相对受益于更高利率环境。
截至目前,交易员仍在等待下周CPI和9月FOMC更多信号。现有报道显示,市场并非单纯交易“利率更高”本身,而是在交易收益率曲线和利率预期的突然变化。
来源:gate.com finance.sina.com.cn wallstreetcn.com
市场
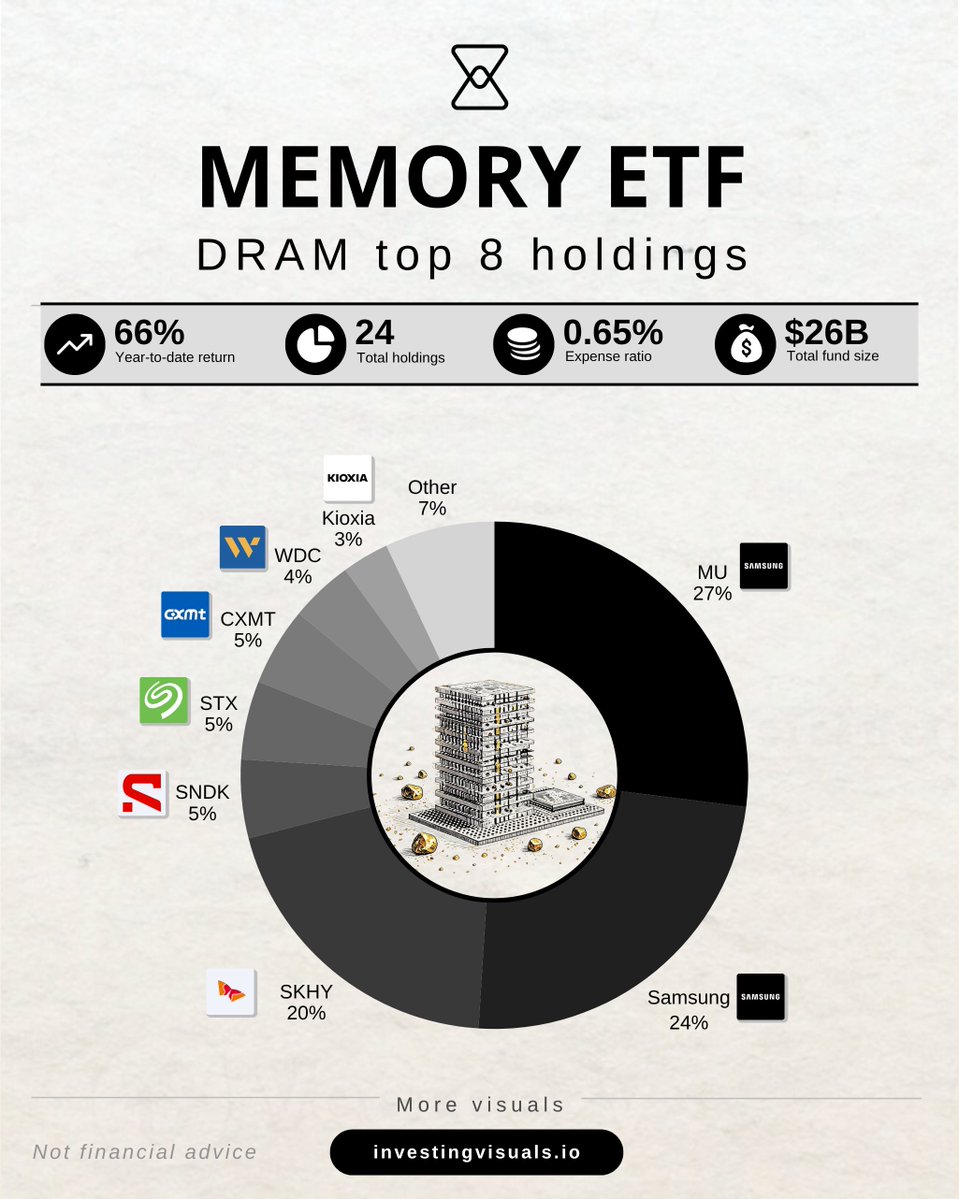
DRAM今年涨115%,MU、SSNLF、SKHY受益 AI数据中心持续抢占存储供给,DRAM ETF年内涨幅领先,资金继续追捧内存链
$MU · $SSNLF · $DRAM · $SKHY
X上最新信号显示,市场继续把内存芯片当作AI基础设施的高弹性方向看待。相关观点称,DRAM需求短期内不会放缓,而供给也还没跟上。
这一判断与近两天外部报道的背景一致:多篇媒体提到,AI超大规模云厂商在2027年的资本开支预期高达1.3万亿美元,数据中心对DRAM和NAND的拉货正在挤压传统PC、手机供应。fool.com startupfortune.com
对市场而言,DRAM ETF成为直接受益标的,X信号还提到其年内涨幅已达115%。该ETF前两大持仓相关度最高的是Micron、Samsung和SK hynix,分别对应候选票MU、SSNLF、SKHY,说明资金仍在围绕存储价格上行逻辑布局。
需要注意的是,X信号本身只是对趋势的交易性解读,不构成对未来涨跌的预测。现阶段更可核实的是需求强、供给紧,且多家上游厂商和券商报告都在强调这一轮存储紧张尚未缓解。
来源:fool.com startupfortune.com
公司动态🔥持续发酵
Blue Owl将Loparex贷款估值砍至5美分,OBDC二季度NAV仍为14.26美元 Bloomberg披露这笔贷款已接近零值,令私募信贷估值透明度再度成为焦点。
$OWL
蓝猫头鹰资本旗下上市BDC Blue Owl Capital Corporation(OBDC)被指把Loparex相关贷款估值大幅下调至接近零。多家跟进报道提到,该笔二级留置债务当前被记为约5美分,另有一笔优先贷款也被下调到22美分附近。
这起争议的背景,是Blue Owl近来在私募信贷组合定价上持续受到外界审视。今年早些时候,Glendon Capital就曾质疑其估值口径;而公司8月披露的二季度文件显示,OBDC每股NAV为14.26美元,非应计贷款按公允价值计约0.8%。
市场之所以关注,是因为Blue Owl既是私募信贷大玩家,也是上市BDC定价的风向标。若单笔贷款迅速从接近面值滑落到个位数估值,会放大投资者对软件、科技相关贷款标记是否偏慢的疑虑,也可能继续压制OBDC股价相对NAV的折价表现。
相关报道还称,Loparex已进入违约/宽限安排,Moody’s提到其可能进入Chapter 11;Blue Owl方面则援引OBDC负责人此前说法,称原本推进的并购再融资方案破裂,才促成了本次重估。
事件时间线
2026-07-107 帖 · 7 位作者
私人信贷违约率创历史新高,UBS对Blue Owl的退出引发行业担忧。
2026-07-309 帖 · 8 位作者
Blue Owl融资放缓,零售赎回加速,季度融资额同比大幅下降。
2026-08-286 帖 · 6 位作者
IREN公布强劲业绩,AI云收入增长,但净亏损和减值显著。
2026-08-296 帖 · 6 位作者
Blue Owl牵头24亿美元债务交易购买英伟达芯片,PIMCO参与GPU融资。
公司动态
AMD推96核Halo Station,配2块MI350P、最高576GB HBM3E IFA 2026上亮相的桌面AI工作站,指向本地运行千亿参数级模型与DGX Station竞争。
$AMD
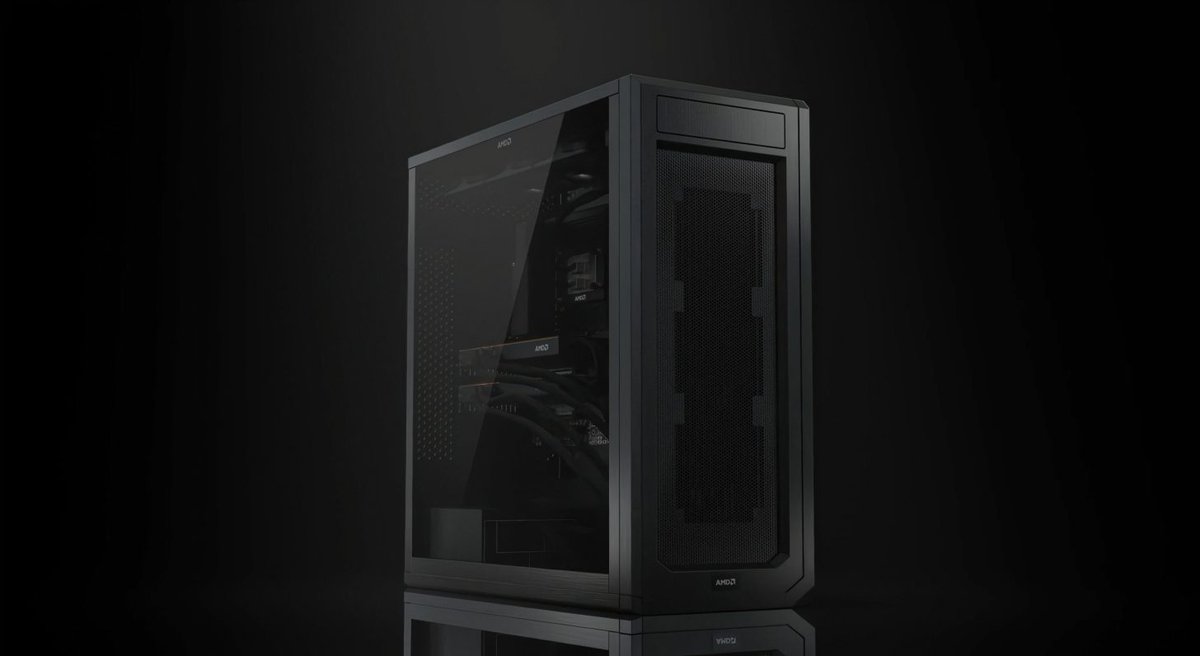
AMD在IFA 2026展示了 Threadripper Halo Station,这是一台面向开发者和企业用户的桌面AI工作站。该机搭载96核 Threadripper Pro 9995WX 处理器,标配两块液冷 Instinct MI350P 加速卡,最高可扩展到四块。
公开信息显示,单卡 MI350P 配备144GB HBM3E,双卡合计288GB,四卡上限可达576GB;系统内存最高支持2TB DDR5。AMD把它定位为可在本地运行超万亿参数模型的工作站,价格和上市时间尚未公布。
这一产品的看点在于把数据中心级AI算力塞进工作站形态,直接对标 NVIDIA 的 DGX Station。对 AMD 来说,这既展示了 Instinct 加速器和 Threadripper 平台的组合能力,也可能带动相关工作站主板、散热、电源与整机生态的讨论,市场会继续关注 AMD 在AI硬件上的产品节奏。
截至目前,AMD仅展示了原型机与部分配置,尚未披露确定售价、销售渠道和最终出货时间。也没有公布完整的可量产规格,因此外界对其商业化节奏仍需等待后续说明。
来源:tomshardware.com heise.de wccftech.com youtube.com
市场
OTHERS/BTC月线布林带创纪录收窄,20月均线转支撑 X上交易员称山寨币相对比特币或临近大级别重定价;多家报道也在追踪山寨币/BTC动能转强
$OTHERS
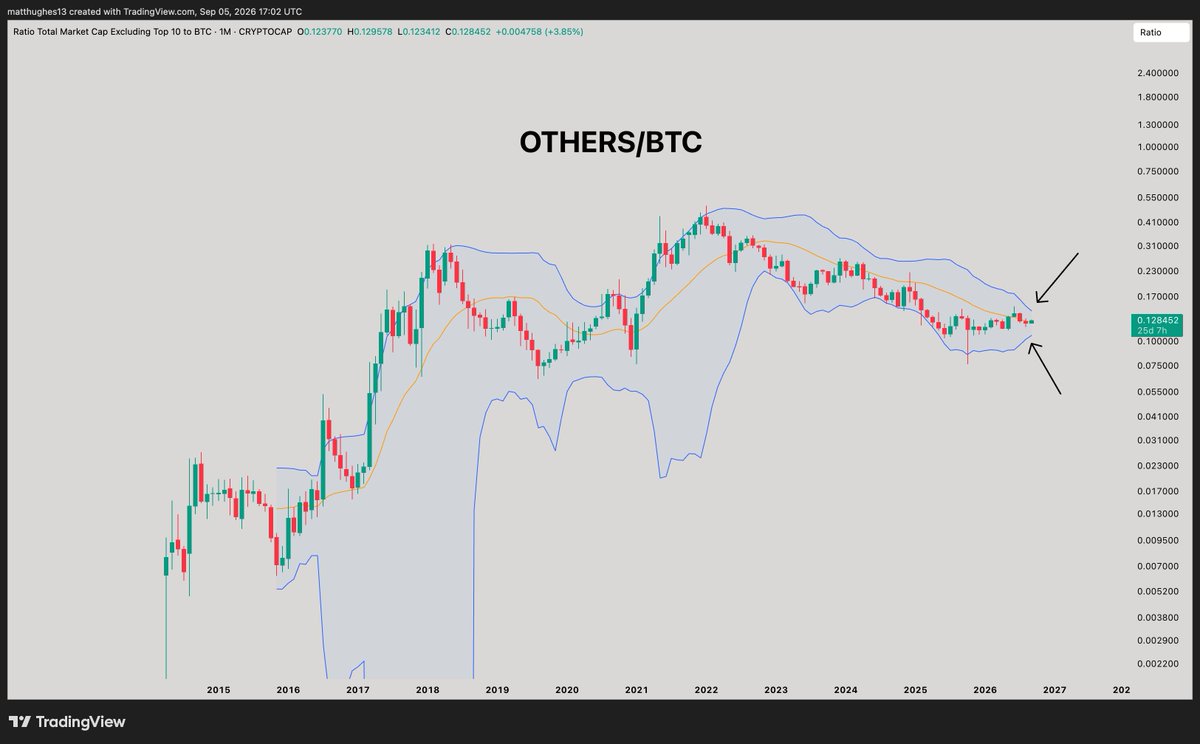
X上的交易员 GreatMattsby 9月6日称,OTHERS/BTC 的月线布林带“创下有史以来最紧收敛”,同时 20 个月均线正在重新被收复为支撑。该表述把市场焦点重新拉回山寨币相对比特币的中期结构变化。
外部背景也出现了类似线索。Coinspeaker称 OTHERS/BTC 的月度 MACD 已在近22个月来首次转多,且此前两轮类似结构分别对应2017年和2021年的山寨币相对强势周期;The Market Periodical则提到 TOTAL2/BTC 周线也在9月初出现相对比特币的多头背离。
这类信号更多影响的是加密资产内部的相对强弱,而不是单一公司股价。若山寨币相对比特币的波动进一步放大,资金往往会更集中地交易 BTC、以太坊及大型山寨币的轮动节奏,但目前这些报道都强调仍属技术信号,并不构成对后续走势的保证。
截至发稿,相关说法主要来自交易员和加密媒体跟踪,尚未见到项目方或交易所对该具体形态作出正式回应。市场后续将关注 OTHERS/BTC 是否继续站稳 20 个月均线,以及月线布林带压缩是否真正触发扩张。
来源:coinspeaker.com themarketperiodical.com
市场
Zeta全球: 18年后再谈翻倍与AI营销增长 今日推文再次强调对ZETA的看多立场;背景是公司近月持续放大AI营销叙事,市场正跟踪其增长兑现度。
$ZETA
今天的增量信息来自 Zeta Global CEO David Steinberg 相关表态被再次放大:Steven Fiorillo 在 X 上发文称,自己“仍然看多”ZETA,并称“我们才刚刚开始”。这条信号把 Zeta 的投资叙事重新推到台前,但本身并不构成公司层面的新公告。
从公开背景看,Steinberg 近期在接受 Basis Points 访谈时谈到,Zeta 不是传统 SaaS,而是“outcomes business”,并表示公司收入已从首个 10 亿美元阶段继续扩张;相关转述还提到他曾说“18 年才做到第一个 10 亿美元收入,未来 3-4 年要把这数字再翻一倍”。这些说法反映的是管理层对长期增长曲线的强调。
市场层面,ZETA 仍是 AI 应用软件板块里较受关注的名字之一。富途资讯页面显示,Zeta Global 5 月 22 日收于 18.79 美元,市值约 46.84 亿美元;同页也列出 5 月下旬多家券商维持或上调评级,说明该股的交易核心仍是增长预期与估值再定价。
需要注意的是,今天这条 X 信号主要是观点延伸,不是财报、并购或监管实锤。对 ZETA 而言,接下来更关键的仍是客户转化、AI 产品商业化,以及管理层能否用后续业绩验证其长期叙事。
来源:artemis.ai futunn.com zamantika.com
公司动态
IBKR 仍受关注:Q2营收18.8亿美元、股价回调7%-10% X上高管转发“不同做法、敢冒风险”言论,叠加近日报道对估值与回调的讨论。
$IBKR
Interactive Brokers(IBKR)今天在 X 上出现一则简短转发:orrdavid 发文称“Great companies are built by doing things differently, taking risks.”,并带上 $IBKR。该信号本身没有披露新财务数据或公司公告,更像是对 IBKR 业务模式和市场定位的情绪表达。
背景上,近两天市场讨论集中在 IBKR 第二季度表现与估值回调。公开报道提到,公司二季度营收为 18.8 亿美元,分析师同时指出股价较历史高位回落约 7%-10%,让原本偏高的估值稍有缓和。
市场影响层面,IBKR 仍是核心主体;相关讨论主要围绕其基本面能否继续支撑较高估值。若投资者把这类转发视作对公司增长叙事的强化,短线关注点仍会落在 IBKR 本身,而非券商板块整体。
需要注意的是,这条 X 信号没有提供新业绩、指引或管理层正式回应,因此不能解读为公司层面的确认。当前可确认的只是:市场对 IBKR 的关注仍集中在增长、估值与回调后的买入时点。
来源:seekingalpha.com pluang.com fool.com
← 前一天 今日头条(实时) 后一天 →