파이낸셜 타임스를 인용한 X 게시물에 따르면, OpenAI는 올해 360억 달러에서 2030년까지 약 3,500억 달러의 매출을 전망하고 있다. 이 수치가 정확하다면 5년 만에 약 10배 성장을 의미한다.
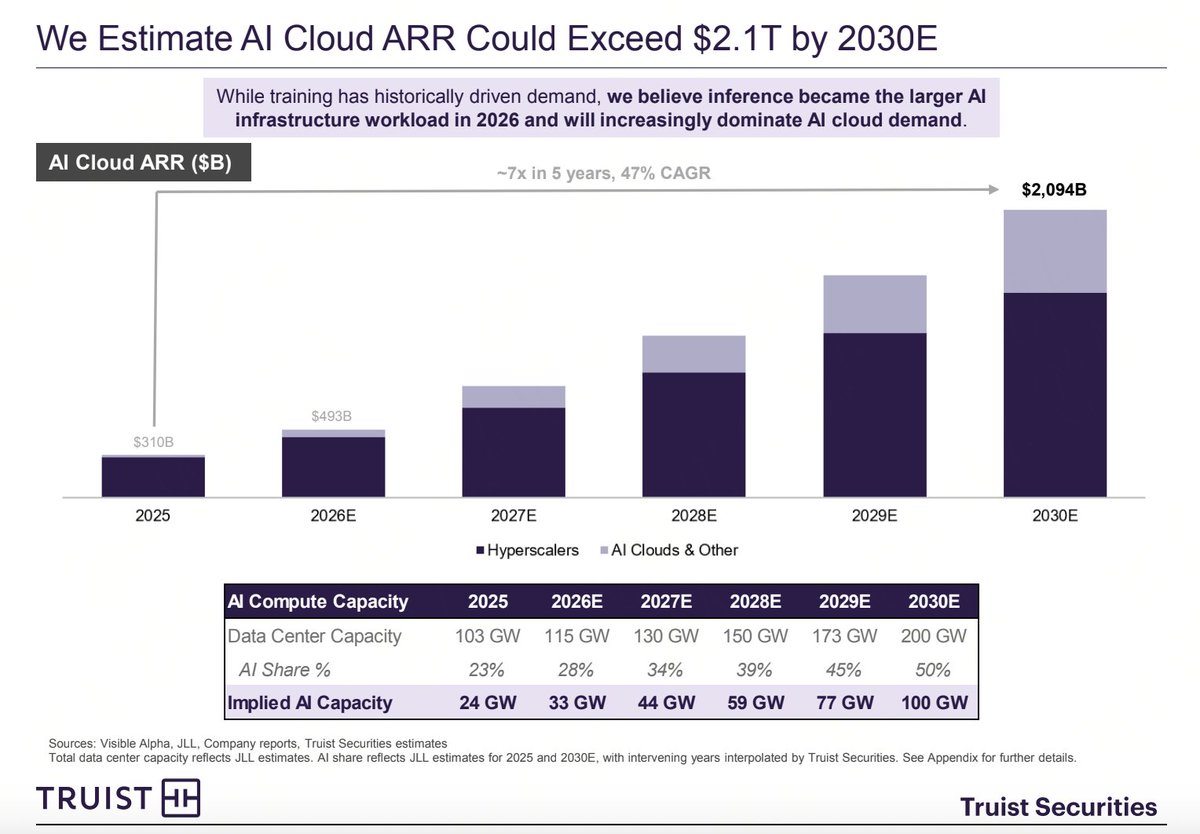
같은 신호는 Truist가 AI 클라우드 ARR이 2025년 3,100억 달러에서 2030년까지 2.1조 달러를 초과할 수 있다고 추정한 것도 인용한다. 사이트 뉴스 라이브러리의 데이터센터 인프라 및 AI 지출 관련 최근 보도는 시장이 여전히 컴퓨팅 수요 규모를 재평가하고 있음을 시사한다.
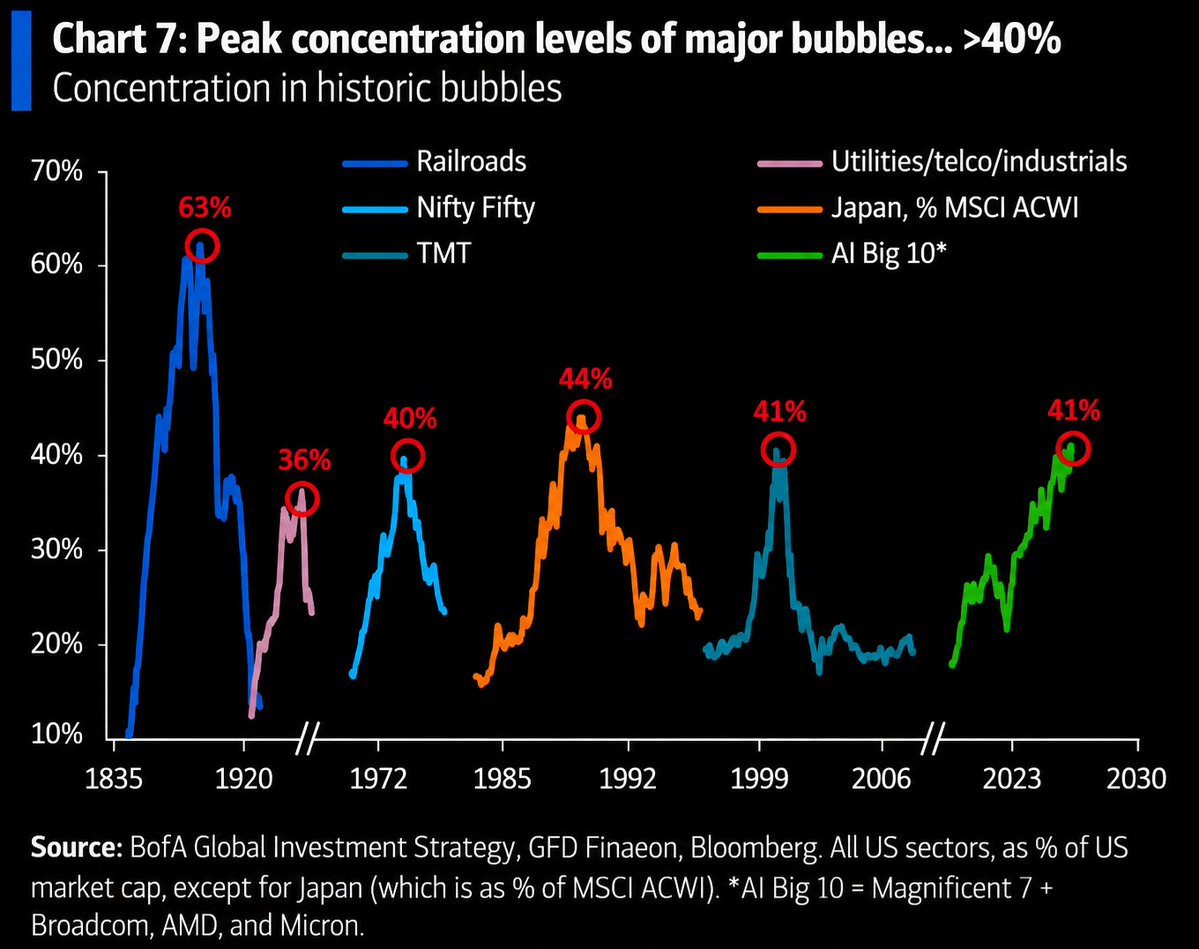
이러한 구도는 일반적으로 Microsoft, Amazon, Google, Nvidia를 클라우드, 기업 AI, 칩 공급에서의 역할 때문에 같은 시장 논의에 포함시킨다. 투자자들에게 초점은 단일 기업의 매출보다는 자본지출과 ARR 가정이 현재 밸류에이션을 유지할 수 있는지에 있다.
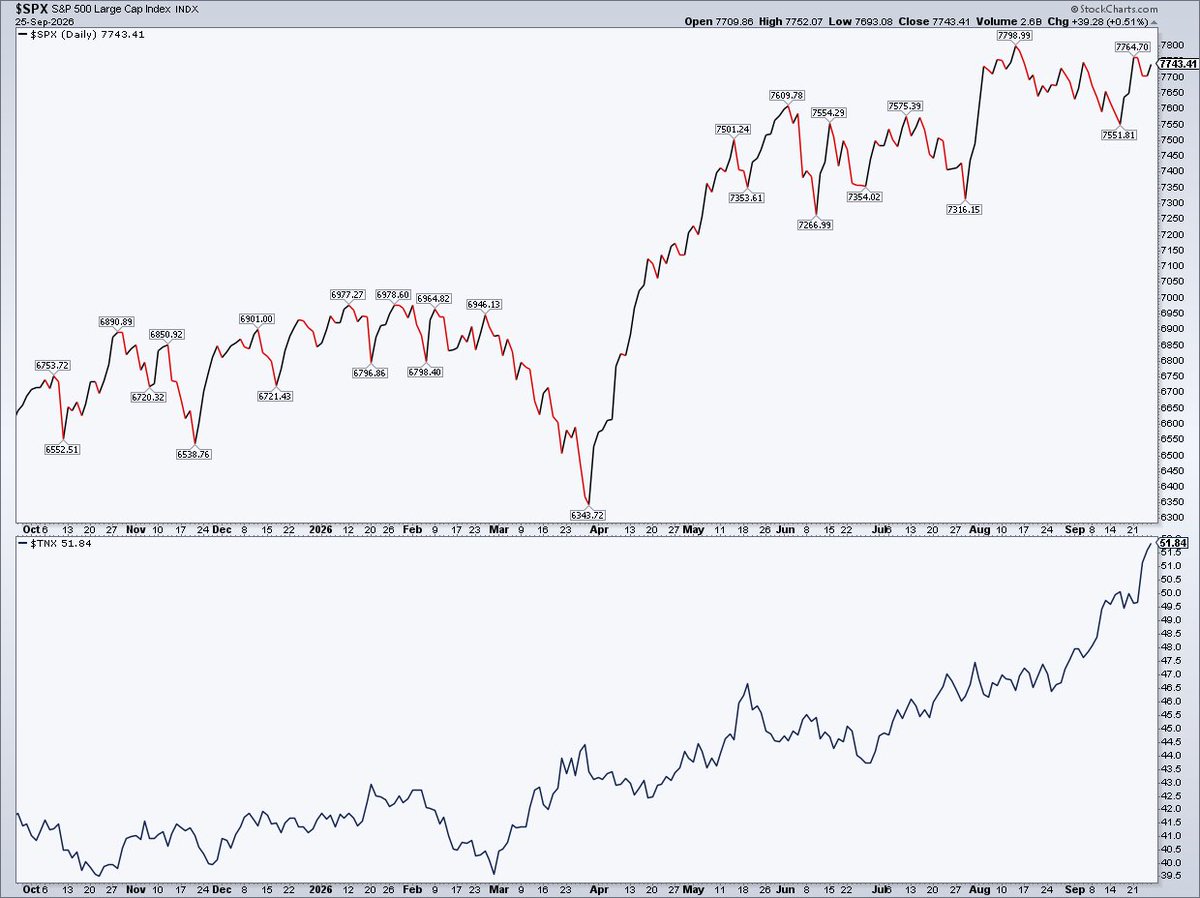
미국 국채 수익률은 계속 상승해, 지난주 10년물이 잠시 5%를 넘었고 30년물은 수십 년 만의 최고치 부근에서 거래됐다. 새로운 보도에 따르면 이 움직임은 단일 데이터 포인트에 대한 반응이 아니라, 유가 상승, 여전히 긴축적인 연준의 입장, AI 인프라와 관련된 자금 조달 수요 증가가 혼합된 결과다.
Axios는 최근 상승분이 대부분 실질 수익률에 의해 주도됐으며, 이는 인플레이션 기대의 새로운 급증보다는 더 강한 성장 전망을 가리킨다고 밝혔다. 서울경제는 시장 데이터를 인용해 10년물이 5.22%, 30년물이 5.501%를 기록했다고 보도했고, LA Times Now는 AI 관련 기업 차입이 채권 공급을 늘리고 있다고 강조했다.
시장에 있어 더 높은 수익률은 모기지와 기업 자금 조달 비용을 높이고 성장주와 기타 장기 자산의 밸류에이션에 압박을 가한다. 메타 채권의 최근 거래에서 수익률이 더 벌어지며 투자자들이 AI 자본 지출을 재평가하는 모습을 보여줬고, 동시에 30년물 모기지 금리가 7.5% 부근이라는 보도는 주택과 재융자 활동에 새로운 스트레스를 더한다.
어떤 소식통도 금리 수준 자체에 이의를 제기하지 않지만, 설명은 보도마다 다르다: 재정 공급, AI 자본 지출, 유가, 인플레이션 기대가 모두 논쟁에 등장한다. 오늘의 핵심 새로운 발전은 투자자들이 5% 수익률 체제를 일시적인 급등이 아닌 지속적인 배경으로 점점 더 취급하는 것 같다는 점이다.
사건 전개
2026-07-30게시물 3개 · 작성자 3명
연준은 금리를 동결했고, 30년물 국채 수익률은 5.21%를 기록했으며, 기술주는 마이크로소프트의 강한 클라우드 성장에 힘입어 반등했다.
2026-08-18게시물 19개 · 작성자 13명
AI 차입이 경제 전반의 금리를 끌어올렸고, 메타플래닛은 슈퍼리그 엔터프라이즈의 지배적 지분을 인수했으며, 엔비디아는 오픈AI의 오하이오 AI 캠퍼스를 지원했다.
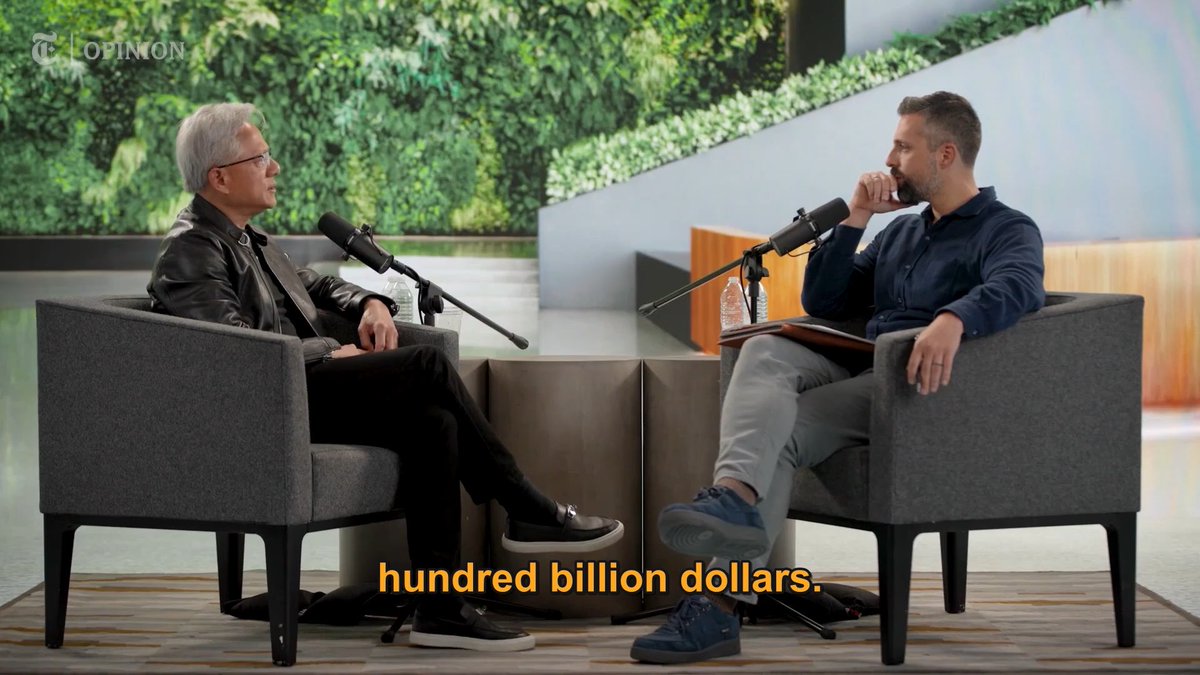
엔비디아 CEO 젠슨 황은 AI 생태계 전반에 걸친 회사의 전폭적인 투자가 1,000억 달러를 초과할 수 있다고 말했다. 이 발언은 오늘의 핵심 새로운 발전으로, 단일 파트너십 발표를 넘어 엔비디아의 자본 투입에 대한 더 넓은 프레임을 제공한다.
배경은 엔비디아의 OpenAI와의 계획된 협력이다. 로이터는 9월 22일 엔비디아가 OpenAI에 최소 10기가와트의 엔비디아 시스템을 배치하기 위한 의향서에 서명했으며, 단계적으로 최대 1,000억 달러를 투자할 것이라고 밝혔다. 첫 1기가와트는 2026년 하반기에 가동될 예정이다. 로이터
시장은 이미 이 거래의 규모에 반응하고 있다: 로이터에 따르면 발표 후 엔비디아 주가는 최대 4.4% 상승했다. 황의 최근 발언은 엔비디아가 단순히 칩을 파는 것이 아니라 대규모 배치에 필요한 인프라 자금을 조달하는 데 도움을 주고 있다는 내러티브를 강화하는 데 도움이 될 수 있다. 로이터
투자자에게 더 큰 문제는 엔비디아가 순환 자본 흐름에 대한 우려를 심화시키지 않으면서 그러한 지출을 지속적인 수요로 전환할 수 있느냐이다. 현재로서는 OpenAI와의 제휴가 더 넓은 AI 인프라 테마의 가장 분명한 닻으로 남아 있으며, 다른 프로젝트들도 같은 테마에 기여하고 있다.
사건 전개
2026-07-30게시물 5개 · 작성자 5명
마이크로소프트는 매출, 순이익, 현금 흐름이 기대치를 상회하는 강력한 2026 회계연도 4분기 실적을 보고했으며, OpenAI의 CFO는 7월 연간 매출이 2분기 전체를 초과했다고 말했다.
2026-08-17게시물 59개 · 작성자 41명
엔비디아는 OpenAI의 오하이오 데이터 센터에 1,000억 달러 이상의 신용 지원을 제공하기로 합의했으며, 주요 AI 모델의 가격 인하가 시장의 관심을 끌었다.
2026-08-26
기업
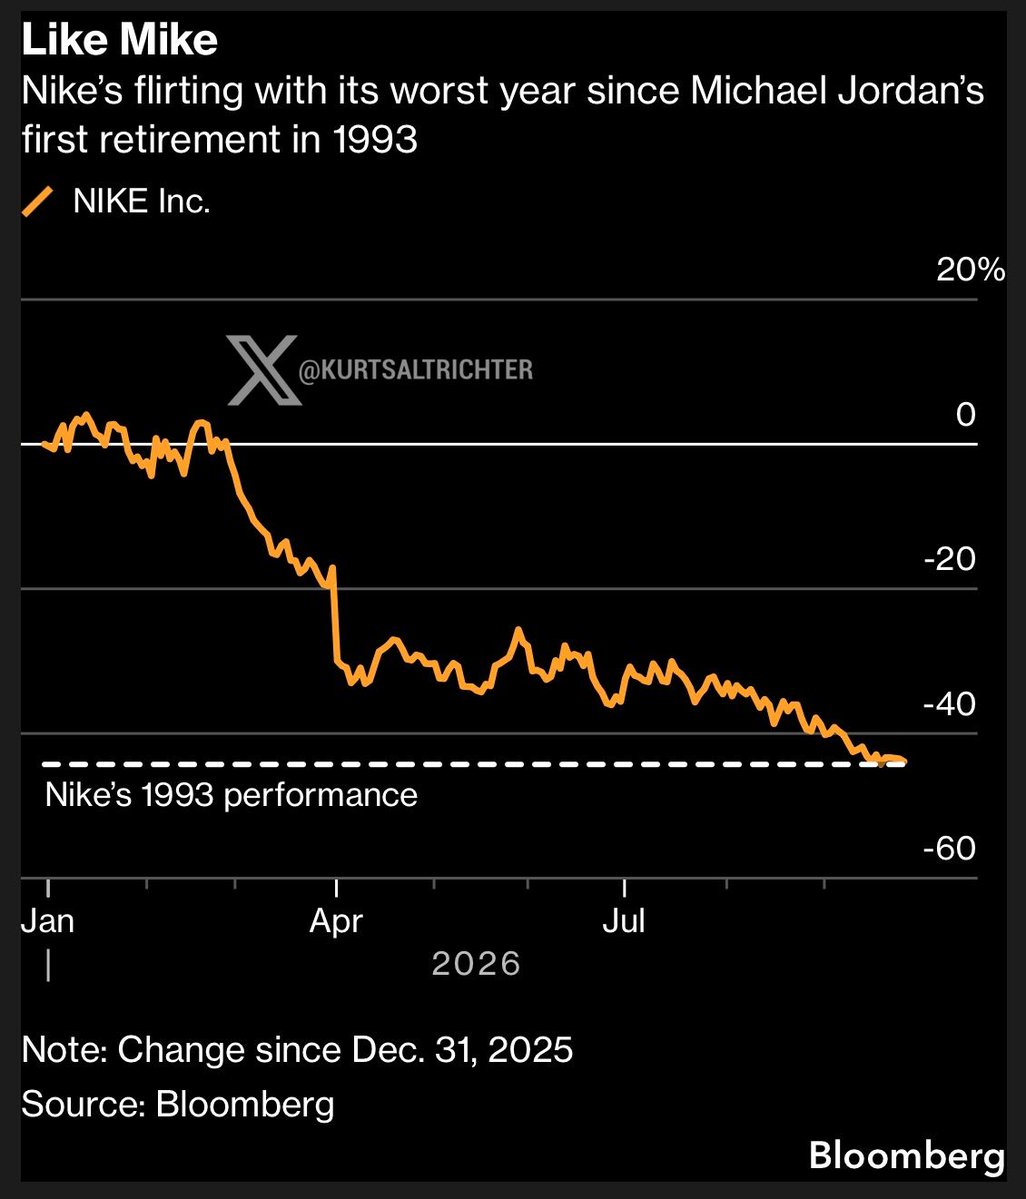
나이키 시가총액 530억 달러로 평가
새로운 소셜 신호가 낮은 밸류에이션과 약한 매출을 가리키며 나이키의 재건 경로에 대한 논쟁을 심화시키고 있다.
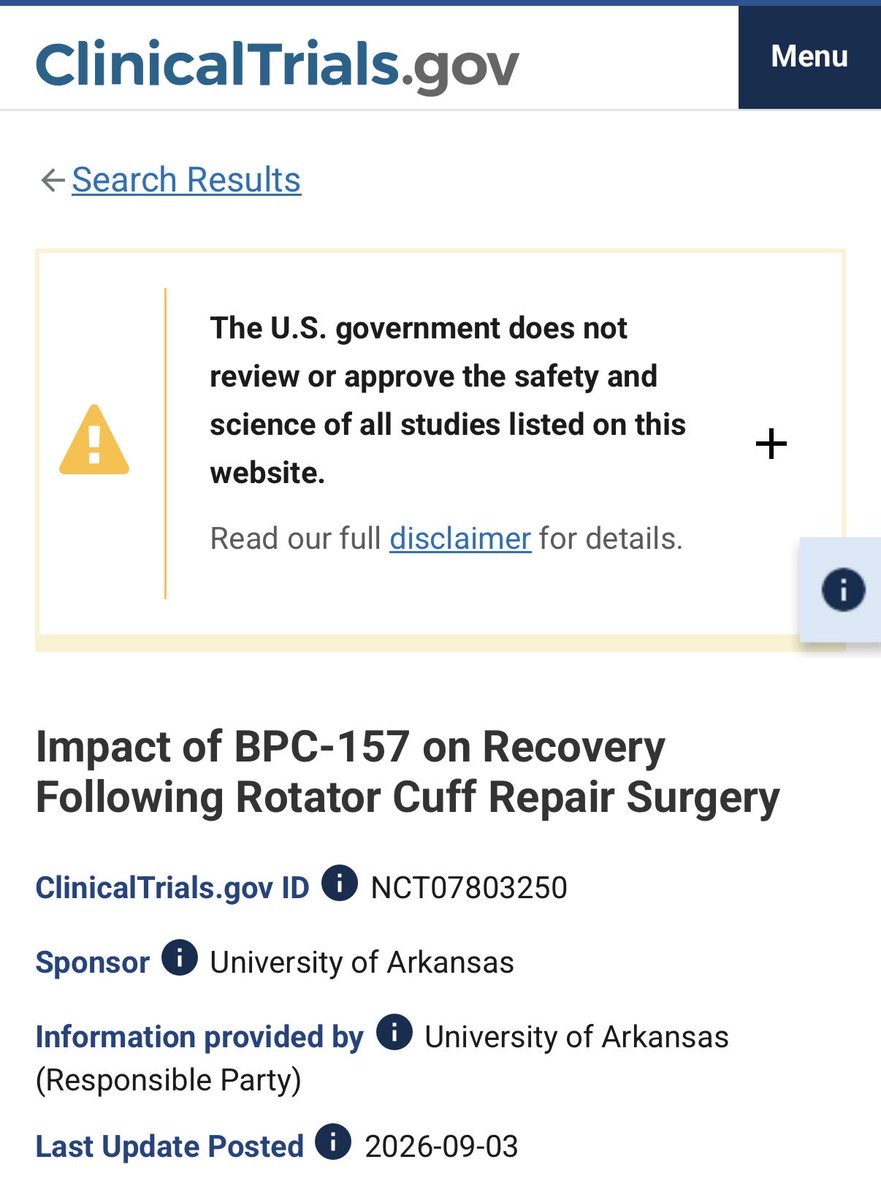
아칸소대에 새로 등록된 연구는 회전근개 봉합술 후 회복 중인 환자 20명을 대상으로 BPC-157을 시험할 예정이다. 임상시험 등록 정보와 이를 인용한 X 게시물에 따르면, 이 무작위 시험은 90일간 표준 재활과 함께 매일 피하 BPC-157 주사를 식염수 위약과 비교한다.
BPC-157은 규제적 지위와 웰니스 및 원격의료 서비스와의 연관성 때문에 수년간 조사 대상이 되어 왔다. Hims & Hers는 올해 개인정보 보호 및 제품 관행과 관련해 별도의 법적·규제적 압력에 직면했으며, 회사는 이전에 FTC 주장에 대해 적극적으로 방어하겠다고 밝혔다. investors.hims.com
HIMS 주식의 경우 주요 의미는 내러티브에 있다. 이 연구는 회사가 여전히 법적 리스크를 안고 있는 시점에 펩타이드에 더 공식적인 임상적 배경을 제공한다. 그 자체로 효능을 입증하거나 규제 결과를 바꾸지는 않는다.
임상시험은 아직 초기 단계이므로 검증할 결과가 없다. 오늘 새로운 점은 온라인 추측에서 등록된 인간 무작위 임상시험으로의 전환으로, 이는 트레이더와 원격의료 투자자 모두의 관심을 BPC-157에 유지시킬 수 있다.
사건 전개
2026-08-13게시물 3개 · 작성자 3명
FDA가 10월 말까지 BPC-157과 TB-500을 카테고리 1로 이동할 수 있다는 소문이 나왔고, HIMS는 BPC 출시 준비가 되었음을 시사했다.
2026-09-27게시물 2개 · 작성자 2명
BPC-157에 대한 미국 최초의 무작위 대조 시험이 시작되었으며, 아칸소대가 회전근개 봉합술 환자를 대상으로 1상 연구를 등록했다.
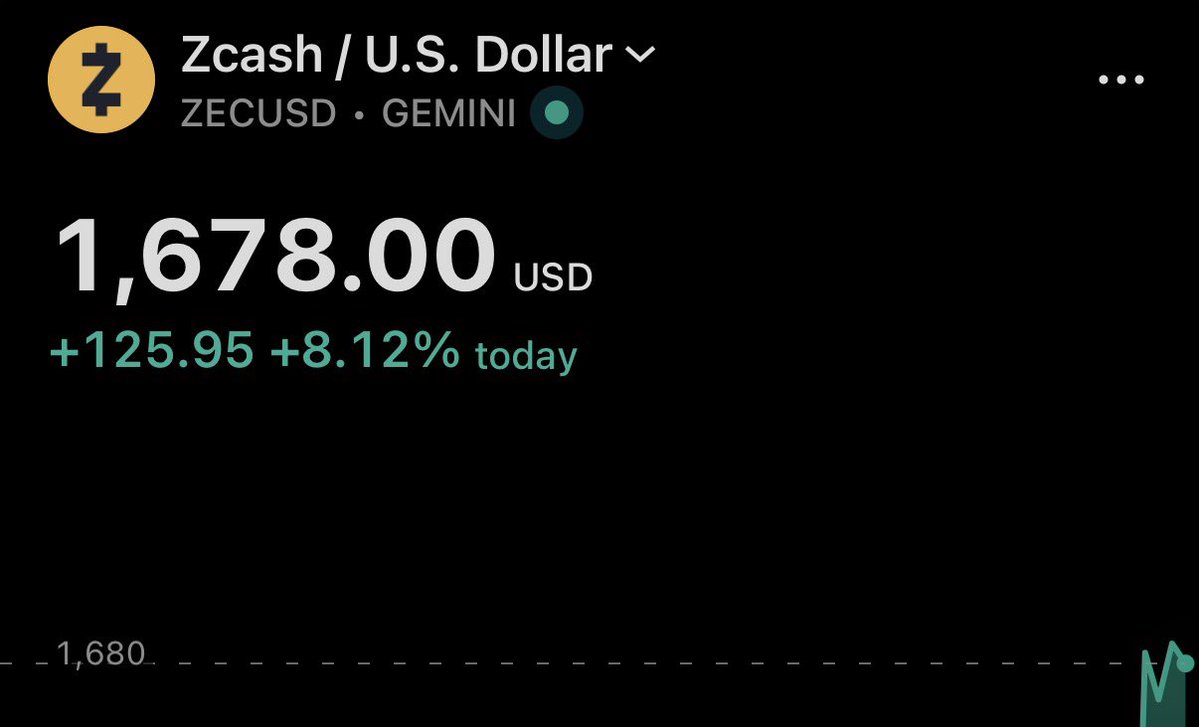
Zcash 공동 창업자 엘리 벤-사손은 X에서 강세 전망을 반복하며 ZEC가 이번 사이클에서 2만 달러에 도달할 가능성이 매우 높다고 말하고, 1만 달러를 '보수적' 목표로 제시했다. 이 게시물은 ZEC가 신고가로 급등하는 가운데 나와, 이미 빠르게 움직이는 시장에서 거래자들이 소화해야 할 또 하나의 헤드라인을 제공했다.
별도 보도에 따르면 ZEC는 9월 27일 $1,697.45까지 거래되며 사상 최고가를 경신했다. 이는 지난 한 달간 약 102% 상승한 데 이은 움직임으로, 토큰은 $1,500 수준을 크게 웃도는 수준을 유지하고 있다.
이 랠리는 그레이스케일의 Zcash 상품 ZCSH에도 관심을 끌었으며, 해당 상품의 자산은 10억 달러를 넘어선 것으로 알려졌다. 시장 참가자들에게 사상 최고가, 창업자의 재차 강세 전망, 강한 펀드 유입의 조합은 Zcash를 이번 사이클에서 가장 주목받는 암호화폐 중 하나로 부각시켰다.
벤-사손의 목표는 개인 의견이며, Zcash나 그레이스케일의 공식 전망이 아니다. 두 기관 모두 해당 가격 수준이 가이던스나 공식 밸류에이션 모델을 의미한다는 어떠한 표시도 하지 않았다.
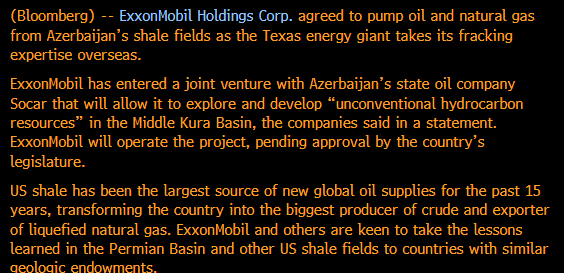
엑슨모빌은 아제르바이잔 국영 석유회사 SOCAR와 미들 쿠라 분지의 비전통 탄화수소 자원 탐사·개발을 위한 생산물분배계약을 체결했다. APA에 따르면 참여 지분은 50대 50으로 나뉘며, 엑슨모빌이 운영사 역할을 맡는다.
이번 계약은 엑슨모빌이 미국 셰일 기술을 해외로 수출하려는 최신 시도다. 블룸버그는 이 프로젝트가 아직 아제르바이잔 의회의 승인을 받아야 하며, 해당 시추에 대한 법적·규제 체계가 미국보다 더 복잡하다고 보도했다.
엑슨모빌에게 이번 계약은 즉각적인 생산 증가보다는 탐사 스토리를 더하는 것이고, SOCAR에게는 새로운 육상 비전통 유망지가 열리는 셈이다. 시장 측면에서 이 소식은 주로 XOM에 장기 자원 옵션으로서 관련이 있으며, 아제르바이잔 상류 부문 포트폴리오에 새로운 변수를 추가한다.
공개된 세부 사항은 아직 제한적이며, 발표된 시추 프로그램, 자본 지출 수치 또는 생산 전망은 없다. 서명은 9월 26일 바쿠에서 열린 제2차 아제르바이잔 국제 투자 포럼에서 보도되었다.
Viking Therapeutics는 새로운 시장 논평이 회사의 VK2735 유지 연구를 지목하면서 다시 주목을 받고 있습니다. 이 신호는 3개월 동안 이전 체중 감량의 최대 97%가 유지되었음을 강조하며, 투자자들의 관심을 이 약물의 낮은 투여 빈도 프로필에 집중시켰습니다.
배경은 Viking의 9월 22일 톱라인 발표로, VK2735가 격주 및 월간 요법에서 체중 유지를 지원했으며 위장관 부작용 발생률이 위약과 유사했다고 밝혔습니다. 회사는 또한 주간 유도 단계 후 33주차에 위약 대비 22%의 체중 감량을 보고했습니다.
시장에서 핵심 티커는 VKTX입니다. 데이터는 잠재적으로 더 편리한 GLP-1/GIP 옵션을 시사함으로써 주식의 밸류에이션 스토리를 계속 형성하고 있으며, 언론 보도에 따르면 주가는 데이터 발표 후 30% 이상 급등했습니다.
Viking은 연구의 다음 단계에서 경구 유지 요법을 시험할 계획이라고 밝혔지만, 현재 논의는 상업화 완료 사례가 아닌 주요 효능과 내약성에 집중되어 있습니다.
사건 전개
2026-09-22게시물 10개 · 작성자 9명
Viking이 VK2735의 유지 데이터를 발표하여 투여 빈도를 낮춰도 체중 감량이 대부분 유지되는 것으로 나타나, 주가가 장중 40% 상승했습니다.
2026-09-23게시물 4개 · 작성자 4명
VK2735는 33주차에 위약 대비 22%의 체중 감량을 보였고, 정체 구간 없이 위약과 유사한 위장관 내약성을 보여 주가가 추가로 25-30% 상승했습니다.
2026-09-27게시물 1개 · 작성자 1명
Baird는 VKTX를 커버하지 않음에도 불구하고 Viking을 잠재적으로 가장 낮은 투여 빈도의 GLP-1 업체로 언급하며 시장의 관심을 끌었습니다.
여러 X 게시물에 따르면 오라클의 5년물 신용부도스와프(CDS)가 사상 최고치인 230bp로 급등했다. 같은 신호들은 사업이 여전히 빠르게 성장하고 있다고 말하며, 1분기 매출 30% 증가, OCI 매출 121% 증가, RPO 6,640억 달러, FY27 매출 가이던스 최소 900억 달러를 언급했다.
초점은 점점 오라클이 그 확장에 자금을 조달하는 방식에 맞춰지고 있다. 한 게시물은 회사가 1분기에 자본 지출로 285억 달러를 지출하고 잉여현금흐름이 마이너스 54억 달러를 기록했다고 말한다. 또 다른 보고서는 오라클이 OpenAI 추진과 관련된 리스 약정을 맺었으며, 전력이 아직 공급되지 않더라도 임대 의무가 발생한다고 말한다.
시장 반응은 가파르다. 오라클 주식은 올해 $245까지 올랐다가 약 $140로 하락한 것으로 알려졌으며, 다른 항목은 지난 12개월 동안 주가가 53% 하락했다고 말한다. 신용 가격 약화와 주가 하락의 조합은 투자자들이 오라클의 자본 집약적 AI 구축 비용을 재평가하고 있음을 시사한다.
우리 뉴스 파일에는 오라클의 데이터센터 분쟁과 불가항력 문제에 대한 후속 보도도 실렸으며, 이 이야기가 아직 진행 중임을 보여준다. 제공된 자료에는 회사의 직접적인 답변이 나타나지 않는다. 위의 요점은 여러 게시물과 보고서에서 가져온 것이다.
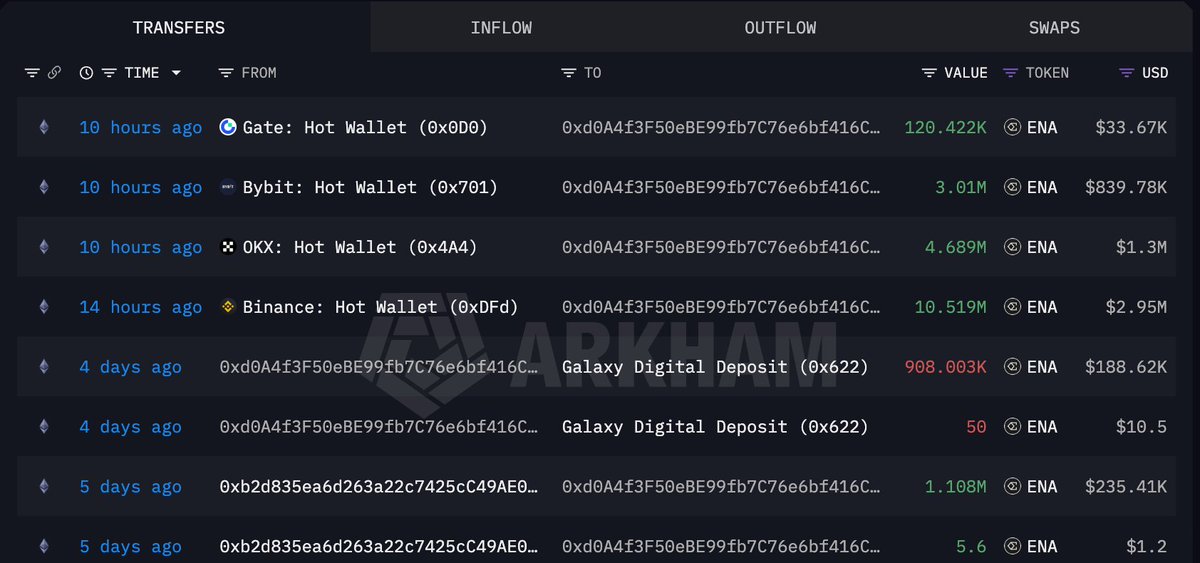
Lookonchain은 지갑 0xd0A4가 오늘 Gate, Bybit, OKX, Binance에서 ENA 1,834만 개(약 513만 달러 상당)를 인출했다고 밝혔다. Arkham도 같은 주소와 관련된 활동을 공개했다.
ENA는 Ethena 프로토콜의 토큰이며, 대규모 거래소 인출은 포트폴리오 재편, 보관 이동 또는 후속 온체인 활동의 신호로 자주 주목받는다. 이전 자체가 자금의 목적지나 의도를 증명하지는 않는다.
같은 소셜 미디어 신호는 Lookonchain의 또 다른 모니터링 항목도 언급했다. Bitget 해커의 것으로 추정되는 주소가 약 11시간 전 Binance에서 약 123만 달러를 인출했으며, 이후 스왑과 전송 전에 257.6 ETH와 545,000 USDT가 포함됐다. 이는 시장에서 활발한 지갑 추적이라는 더 넓은 배경에 추가된다.
트레이더에게 즉각적인 관련성은 펀더멘털의 확정된 변화가 아니라 ENA에 대한 심리다. 더 명확한 해석을 위해서는 자금의 확정된 귀속 또는 관련 당사자의 성명이 필요할 것이다.
X에서 두 거래자가 델 테크놀로지스를 다시 매수했다고 게시했다. 한 명은 주가가 21일 이동평균선에 근접했다고 했고, 다른 한 명은 장 초반 레인지 돌파 시점에 진입했다고 밝혔다.
이 게시물들은 델의 최신 실적 발표 이후 단기 매매 관심을 새로 불러일으켰다. 실적에서는 기록적인 AI 서버 주문과 대규모 백로그가 확인됐다. 시장은 또한 이사 에곤 더반의 9월 23일 1,850주 매도(약 101만 달러 규모) 등 내부자 매도 공시를 계속 분석하고 있다.
투자자들의 초점은 델이 AI 인프라 수요를 향후 매출과 마진으로 전환할 수 있을지에 맞춰져 있다. 이 종목의 움직임은 서버, 스토리지, GPU 관련 공급업체를 포함한 광범위한 AI 하드웨어 섹터의 투자 심리에도 영향을 줄 수 있다.
X 게시물에 대한 회사의 공식 반응은 아직 없다. 새로운 신호는 주로 기술적 성격이다. 거래자들은 하락에 반응하고 있으며, 최근 상승 이후 델이 주요 이동평균선 지지선을 지킬 수 있을지 주시하고 있다.
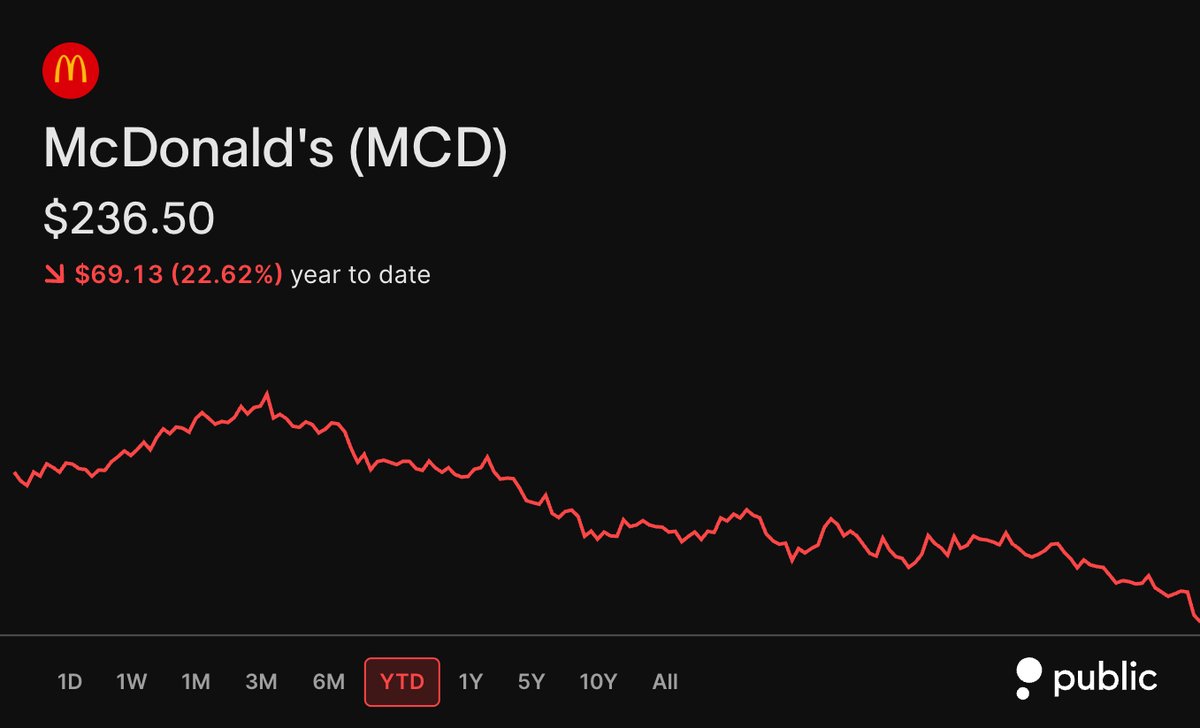
StockMktNewz와 Kalshi Finance의 X 게시물에 따르면 맥도날드(MCD)는 현재 2002년 이후 최악의 해를 기록할 속도로 진행 중이다. 이 신호는 2026년 주가 흐름이 장기 성과 기록과 뚜렷이 단절된 것임을 보여준다.
사이트 뉴스 라이브러리의 최근 보도는 더 광범위한 영업 둔화 속에서 같은 회사에 초점을 맞춰 왔다. The Motley Fool은 패스트푸드에서 버거킹이 맥도날드를 앞서고 있으며, 2026년 2분기 동일 매장 매출 성장률이 맥도날드의 0.8% 대비 8.5%라고 밝혔다.
또 다른 최근 보도는 맥도날드가 2026년에 가치의 5분의 1을 잃었지만, 프랜차이즈 모델은 계속해서 수십억 달러의 잉여현금흐름을 창출하고 있다고 지적했다. 회사는 또한 실망한 부모를 되찾기 위해 화려한 PlayPlaces를 다시 도입하는 등 고객 맞춤형 개선을 시도하고 있다.
시장의 관점에서 문제는 단일 거래일보다는 트래픽, 동일 매장 매출, 브랜드 회복이 MCD에 대한 심리를 안정시킬 수 있는지에 더 달려 있다. 새로운 X 신호는 주로 주가의 연초 이후 궤적이 살아있는 시장 이야기가 되었음을 강화한다.
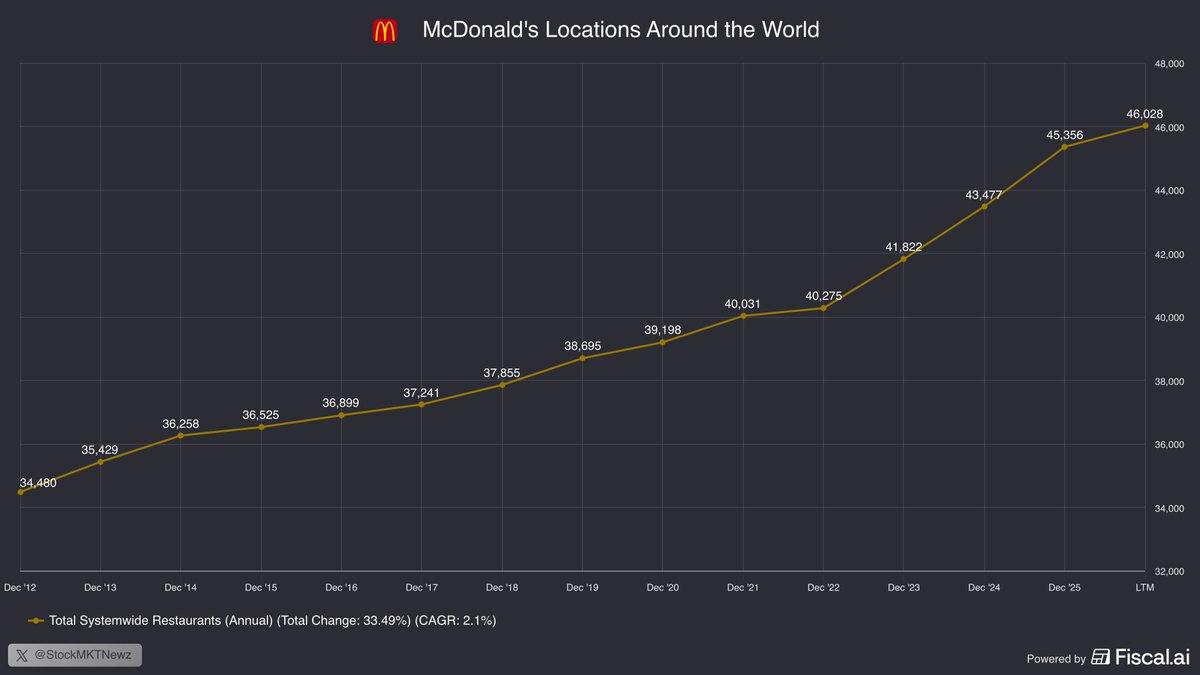
맥도날드는 전 세계 레스토랑 수가 46,000개를 넘어 100개 이상의 국가와 시장에 진출했다고 밝혔다. 같은 업데이트에서 회사는 2036년까지 약 85억 달러의 NEXT 파트너링 지원을 개요로 제시했으며, 여기에는 2030년까지 임대료 완화와 자본 지원을 통한 약 50억 달러가 포함된다.
이 공시는 9월 23일 발표된 맥도날드의 NEXT 전략과 함께 나왔으며, 이 전략은 레스토랑 현대화, 기술 배포, 운영 개선에 중점을 둔다. 회사는 레스토랑 총 효율성 개선의 약 250베이시스 포인트가 미국 평균 레스토랑에 연간 약 10만 달러의 현금 흐름 혜택으로 이어질 수 있으며, 파트너링 후 회수 기간은 약 4년이라고 말한다.
투자자에게 MCD의 중요성은 성장 내러티브가 빠른 매출 해결책보다는 장기적인 운영 재편으로 이동하고 있다는 점이다. 시장 참가자들은 지출 패키지가 비용과 약한 트래픽으로 이미 압박을 받고 있는 시스템에 과도한 부담을 주지 않으면서 프랜차이즈가 리모델링과 기술 업그레이드 자금을 조달하는 데 도움이 되는지 주시할 것이다.
X 신호는 회사가 밝힌 46,000개 이상의 레스토랑 수와 일치하며, 시스템 규모에 대한 새로운 데이터 포인트를 추가한다. 이는 이미 발표된 전략적 개편의 수치화일 뿐 새로운 정책 변화는 아니지만, 시장에 제공되는 지원 범위를 평가할 수 있는 더 명확한 방법을 제공한다.
사건 전개
2026-09-23게시물 3개 · 작성자 3명
맥도날드, 2030년 마진 목표와 85억 달러 프랜차이즈 지원 계획을 담은 'McDonald's > NEXT' 전략 공개
2026-09-24게시물 4개 · 작성자 4명
투자자들은 맥도날드의 85억 달러 NEXT 계획에 미온적인 반응을 보인 반면, 10년물 국채 수익률은 5.1% 이상으로 상승했다.
2026-09-27
시장
마이크론, 5년간 나스닥 100 최고 수익률
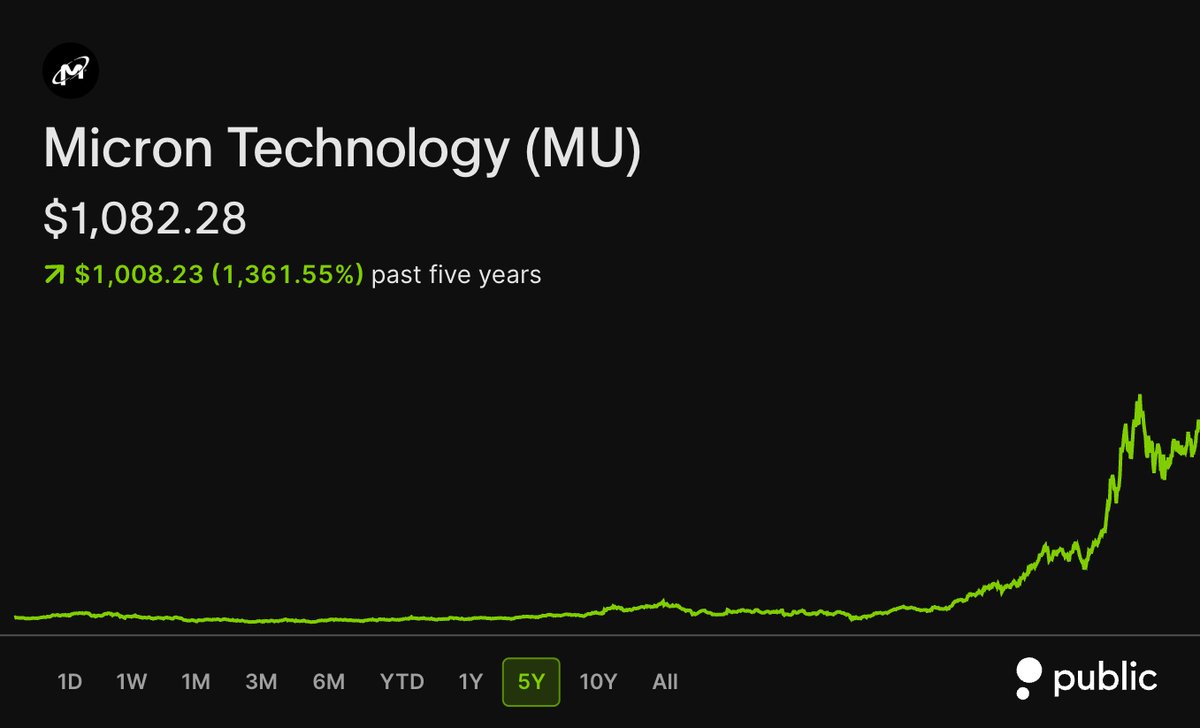
X 게시자들은 MU가 5년간 나스닥 100 최고 수익률 종목이라고 말하며, 새로운 보도가 S&P 500 실적 영향력을 계속 부각하고 있다
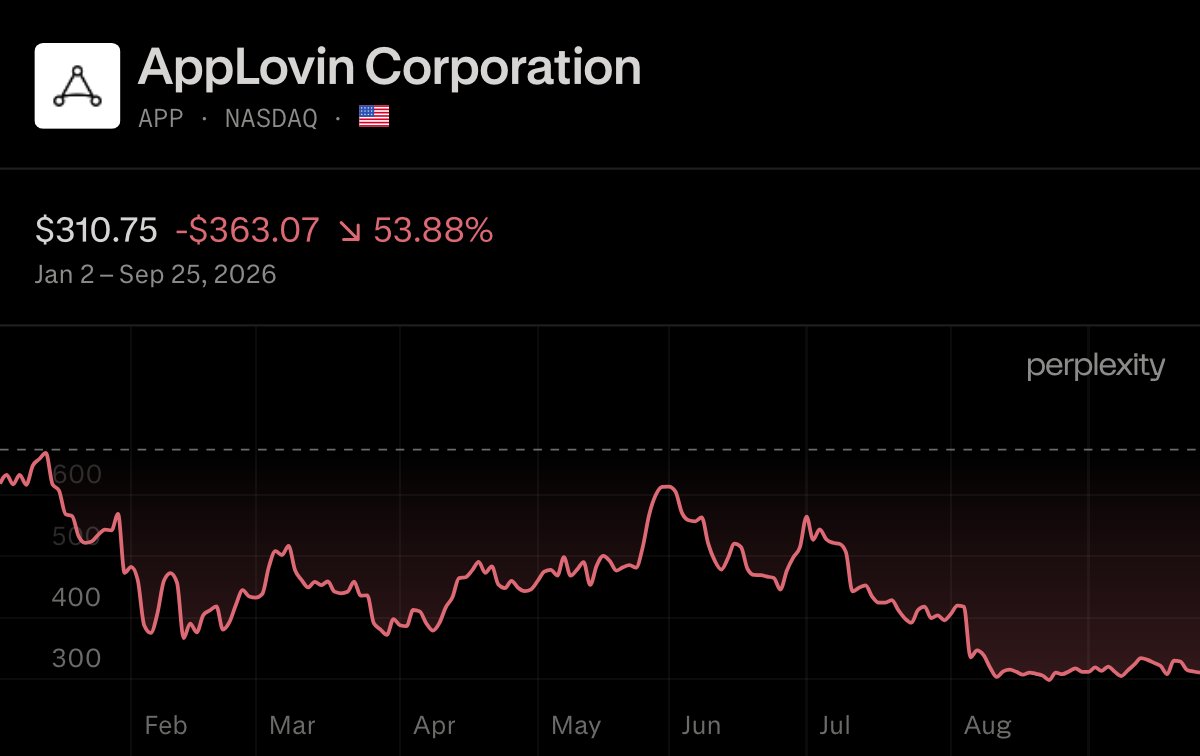
X의 여러 게시물은 AppLovin($APP)이 연초 대비 54% 하락했다고 밝히며, 올해 S&P 500 최악의 성과 종목 중 하나라고 지목했다. 한 게시물은 연간 매출 성장률 30%, 연간 EPS 성장률 40%라는 추정치도 제시했다.
뉴스 파일의 최근 보도에 따르면 AppLovin을 둘러싼 논쟁은 여전히 비즈니스 모델에 집중되어 있다. 9월 27일 The Motley Fool은 회사의 모바일 광고 플랫폼이 강력한 광고주 수익과 더 높은 예산 지출을 보여주고 있지만, 광고주 유지율, 단위 경제성, 광고 주기 리스크를 투자자가 확인해야 할 항목으로 지적했다.
또한 9월 26일 Newsfile의 AppLovin 관련 증권 집단 소송 공지가 있다. 이는 이미 밸류에이션, 영업 성과, 주가 변동성을 포함하는 논의에 법적 부담을 더한다.
현재 논의는 주로 APP 자체에 관한 것이지, 더 넓은 섹터 움직임에 관한 것이 아니다. 5년 내 3-4배라는 언급은 게시물 작성자의 추정치이지, 회사 공시가 아니다.
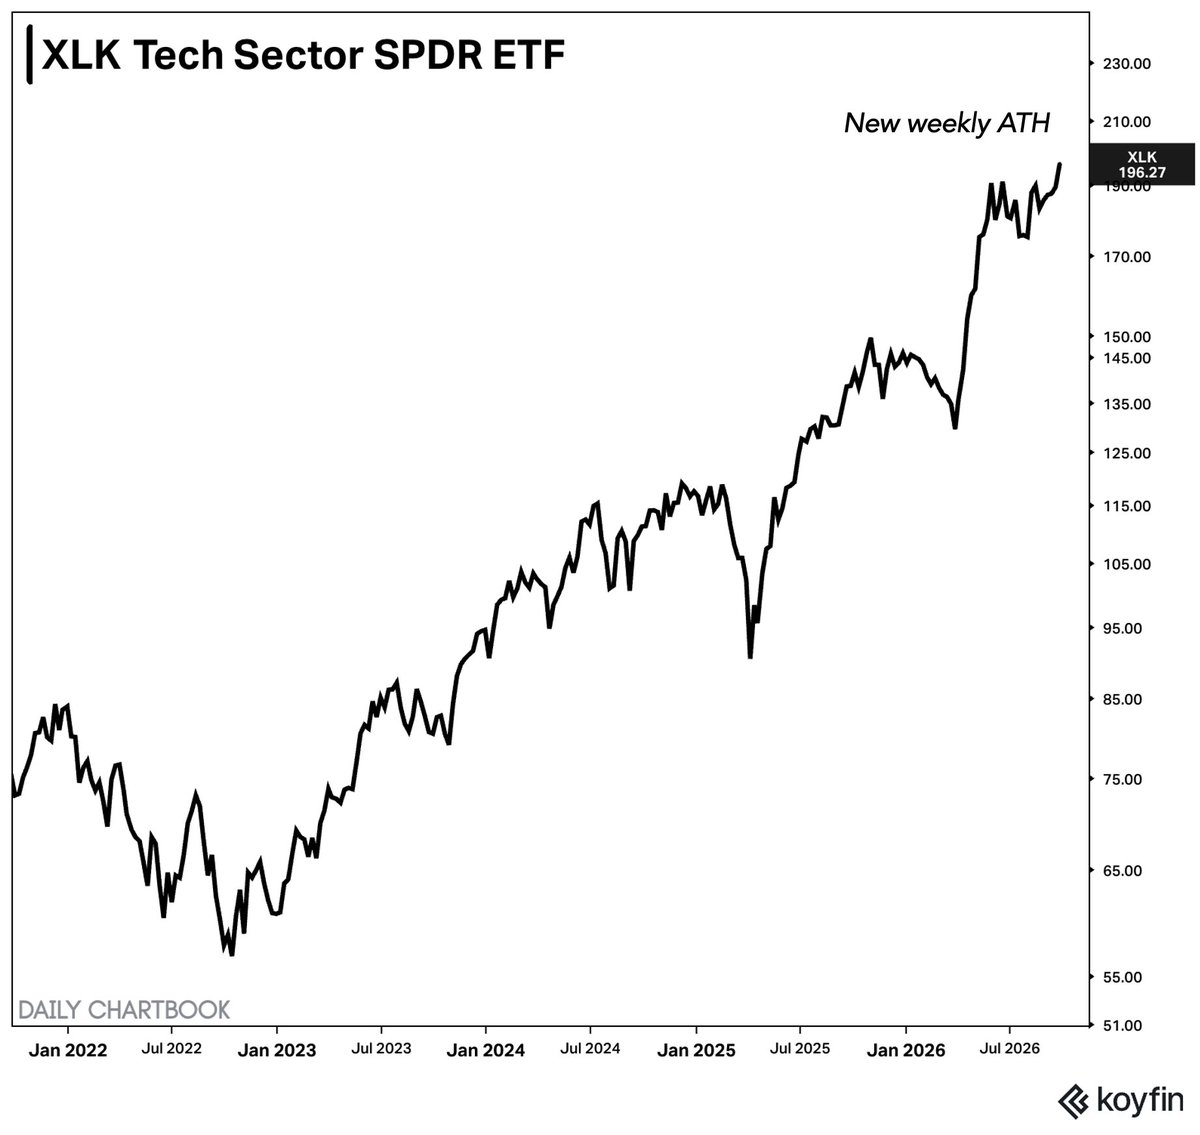
미국 기술주는 이번 주에도 상승을 주도하며 마감했고, Technology Select Sector SPDR Fund(XLK)는 주간 3.52% 상승해 사상 최고가로 마감했다. X 거래 신호는 또한 섹터 내 주식 중 2.7%만이 52주 신고가를 기록했음을 보여주며, 이러한 움직임 뒤에 좁은 폭이 있음을 강조했다.
이는 최근 시황에서 보이는 광범위한 패턴과 일치한다: 높은 금리와 상승한 국채 수익률이 금리 민감 그룹에 계속 압박을 가하는 반면, 투자자들은 실적, 사용자 성장, 수익화 진전이 뚜렷한 AI 및 클라우드 관련 대형주에 계속 보상하고 있다. 최근 보도에 따르면 기술주는 이번 주 금융주와 다른 경기순환주를 outperformance했다.
시장 측면에서 이는 섹터 전반의 광범위한 랠리보다는 XLK 내 대형주에 계속 초점을 맞추게 한다. 또한 이 움직임의 지속성은 현재의 실적 및 자본 지출 스토리가 금리라는 역풍을 계속 압도할 수 있는지에 달려 있을 수 있음을 의미한다.
별도의 시황에서는 XLK가 9월 26일까지의 주간에 3.52% 상승한 반면, XLF는 1.83% 하락했다고 밝혔다. 또 다른 보고서는 기술주가 이번 주에도 최고 성과 섹터였다고 언급했다.
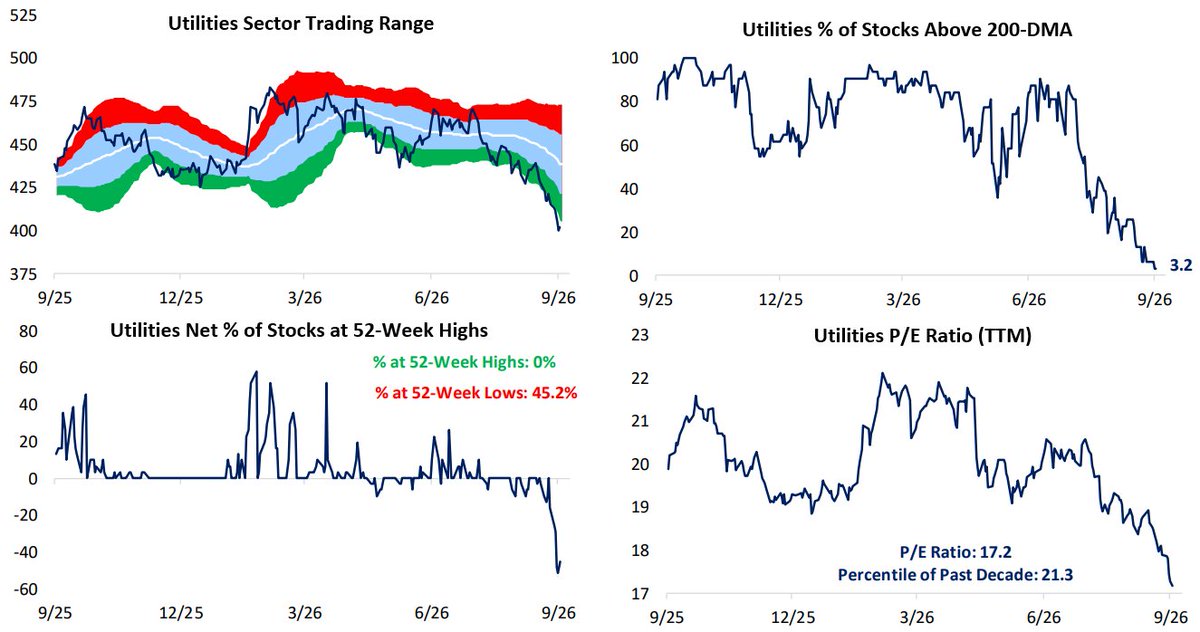
최신 시장 신호에 따르면 미국 유틸리티 섹터는 여전히 강한 압박을 받고 있다. Bespoke Investment는 유틸리티 섹터 ETF $XLU의 주식 중 200일 이동평균선 위에 있는 비율이 3.2%에 불과하고, 52주 신저가에 있는 비율이 45.2%라고 밝혔다. 또한 PER은 17.2배로, 지난 10년간 21번째 백분위에 해당한다.
배경에는 금리 상승과 방어적 섹터의 광범위한 재평가가 있다. 앞선 시장 보도에 따르면 XLU는 연초 이후 고점 대비 약 20% 하락했으며, 14일 RSI는 약 21로 3년 내 최저 수준까지 떨어져 기술적 지표가 크게 과매도 상태임을 보여준다.
보유 종목 집중도가 중요한 이유는 NextEra Energy, Southern, Duke Energy, Constellation Energy가 XLU에서 가장 큰 비중을 차지하기 때문이다. 이들 종목의 움직임은 펀드에 큰 영향을 미친다. MarketWatch는 9월 4일 기준 XLU의 총 순자산이 약 218.4억 달러, 배당 수익률이 2.77%라고 밝혀, 금리 상승이 배당 중심의 방어주 매력을 약화시킬 수 있음을 강조했다.
현재로서는 단일 촉매보다는 투자자들이 유틸리티를 평가하는 방식의 섹터 전반 재편이 핵심이다. 금리가 여전히 높은 가운데, 시장은 소득, 방어, 밸류에이션을 기술적 지표 약세 속에서 계속 저울질하고 있다.
시장
브랜트, 1984년 목재 차트 재게시…거래자들 하방 돌파 설정 재조명
TechCharts 게시물이 과거 목재 선물 차트를 사용해 하락 추세와 횡보 패턴을 설명했고, 브랜트의 리포스트가 오늘 논의를 다시 불러일으켰다
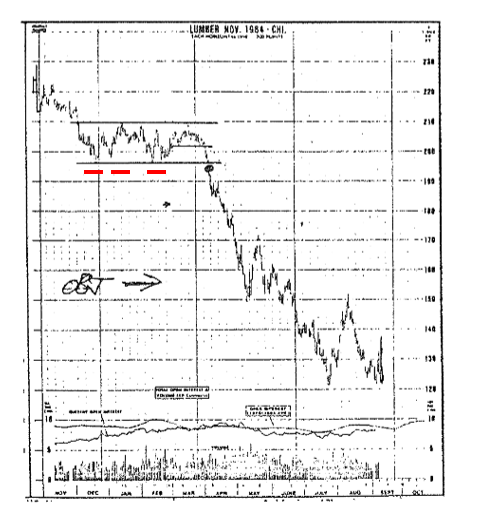
피터 브랜트는 TechCharts의 차트 노트를 리포스트했는데, 해당 노트는 경계가 명확히 정의된 횡보 이후의 과거 하락 추세를 설명하며, 패턴 붕괴는 일반적으로 경계선에 최소 3회 터치한 후에 발생한다고 말한다. 게시물은 1984년 목재 선물 차트를 예로 들며, 이 설정을 최근 붕괴 경고와 연결한다.
이 업데이트가 중요한 이유는 브랜트의 리포스트가 이미 시장 차트 관련 커뮤니티에서 유통되던 기술적 설정에 새로운 주목을 끌었기 때문이다. 또한, 브랜트가 독일 DAX가 하방 위험과 연관된 확산 패턴을 형성하고 있다는 견해에 대한 별도의 제3자 보도 이후에 나온 것이며, 그 이전 게시물은 삭제된 것으로 알려졌고 현재는 재인쇄물로만 보존된다.
시장 측면에서 신호의 즉각적인 티커는 Daktronics의 코드인 DAKT이지만, 이 이야기는 주로 새로운 회사별 공시보다는 차트 해석에 관한 것이다. 변동성이 큰 종목과 지수를 주시하는 트레이더들은 이 리포스트를 지지선과 저항선이 여전히 핵심 포인트라는 또 다른 상기로 읽을 수 있다.
현재까지 신호에 언급된 회사의 새로운 공식 응답은 없다. 오늘 확인 가능한 업데이트는 브랜트의 리포스트이며, 새로운 기업 발표나 규제 제출이 아니다.
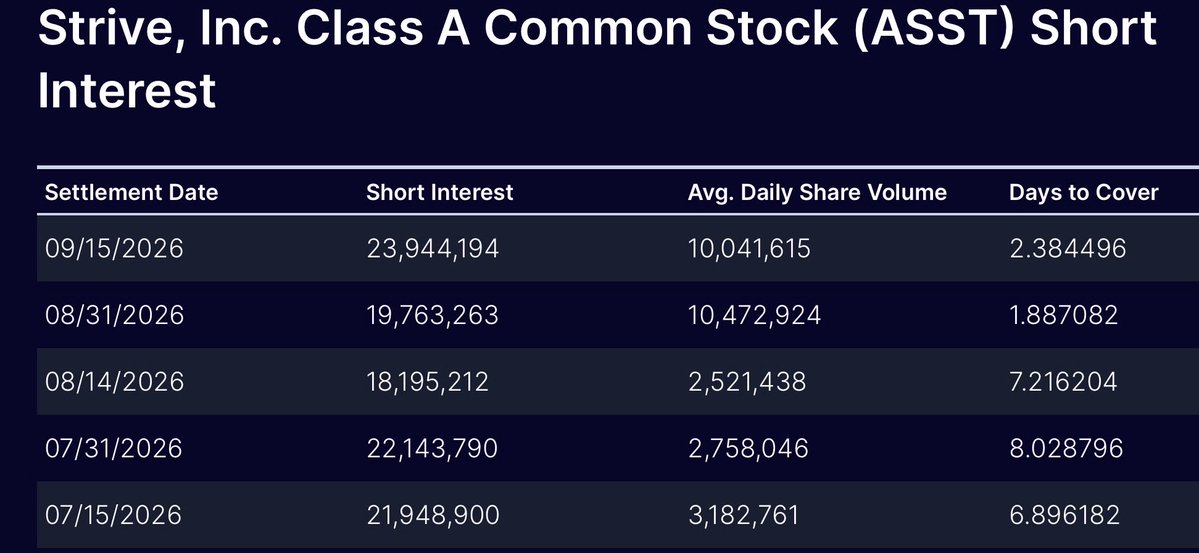
나스닥이 9월 24일 발표한 최신 공매도 보고서에 따르면, Strive Inc.(NASDAQ: ASST)는 9월 15일 결제일 기준 약 1,820만 주가 공매도 상태였으며, 이는 8월 31일 말의 약 1,810만 주에서 증가한 수치입니다. 유통 주식 기준으로는 거래 가능한 주식의 약 4분의 1에 해당합니다.
이 수치는 가장 최신의 공식 공매도 스냅샷이기 때문에 중요하지만, 발표 시점에는 이미 1주일 이상 지난 데이터입니다. X의 트레이더들은 이 데이터를 빠르게 포착해 ASST가 여전히 과도한 공매도 상태에 머물러 있다고 주장하며, 투기적 종목들 사이에서 이 종목에 대한 관심을 유지하고 있습니다.
ASST의 경우, 높은 공매도 잔고는 일일 변동성을 증폭시키고 투자자들이 유동성과 포지셔닝을 해석하는 방식에 영향을 미칠 수 있습니다. 이 데이터에 대한 논의는 ASST 자체에 집중되어 있으며, MSTR은 이 이벤트에 포함되지 않습니다.
현재까지 나스닥의 보고서가 9월 15일 결제일에 대한 공식 기록으로 남아 있으며, 수정 사항은 나오지 않았습니다. 온라인 논의는 회사의 대응보다는 공매도 잔고 수치에 집중되었습니다.
X 이용자들이 제프 베이조스의 이혼 후 이미지 변화를 두고 논쟁 중이며, 수년간 연구될 변신이라고 평가하고 있다. 이는 그의 공적 이미지에 대한 의견이 담긴 해석일 뿐, 새로운 기업 이벤트는 아니다.
더 넓은 맥락은 베이조스가 2019년 매켄지 베이조스와 이혼한 때로 거슬러 올라간다. 이후 로렌 산체스와의 관계와 훨씬 더 가시적인 사교 생활이 지속적인 언론의 주목을 받았다. 널리 인용된 2023년 프로필은 그가 2021년 아마존 CEO에서 물러나 공적 이미지를 다듬을 여유가 생겼다고도 지적했다.
$AMZN의 경우 이 논의는 운영적이라기보다 대체로 평판에 관한 것이다. 뉴스 캐시에 인용된 최근 투자자 공시는 기관들이 아마존 지분을 늘리고 있음을 보여주며, 이 주식의 즉각적인 내러티브는 베이조스의 개인 브랜드가 아니라 펀더멘털에 여전히 중심을 두고 있음을 강조한다.
브랜드 논쟁이 아마존의 사업 전망을 단기간에 바꾼다는 새로운 공시는 없다.
사건 전개
2026-08-04게시물 17개 · 작성자 16명
제프 베이조스, 아마존 주식 40억 달러어치 매각하며 시장의 주목을 끌다.
2026-08-05게시물 9개 · 작성자 8명
SEC 공시에 베이조스가 약 1,500만 주를 매각한 것으로 나타나; 연 10억 달러 매출이 블루 오리진에 투입된다고 밝혀.
2026-08-06게시물 10개 · 작성자 10명
베이조스, 올해 첫 120만 주 매각 공시, 약 3.47억 달러 확보.
시장🔥진행 중
SpaceX 관련 SPCX, 2개월 반등세가 주목받으며 좁은 범위 유지
새로운 X 게시물은 21EMA 부근의 좁은 범위를 강조하고, 사이트 보고서는 주가가 지난 2개월간 IPO 이후 하락에서 회복했다고 밝혔다.
오늘 유포된 소셜 게시물에 따르면 VistaShares Target 15 DRUKMacro Distribution ETF(DRKY)는 2025년 10월 8일 출시 이후 현금 배당 14.1%를 지급했으며, SPY 대비 13.1%p 앞섰다. 이 메시지는 펀드의 성과 기록에 대한 회고적 내용으로, 새로운 기업 활동이 아니다.
공개 데이터는 해당 주장의 맥락을 일부 뒷받침한다. AssetsAnalyzer에 따르면 DRKY는 2025년 10월 8일 이후 24.53%의 수익률을, 2026년 연초 대비 9.81%의 수익률을 기록했다. DividendInvestor는 이 펀드가 9월 25일 주당 $0.2824의 배당을 선언했고 9월 29일에 지급한다고 밝혔으며, TradingView는 운용자산 약 1,735만 달러와 배당수익률 14.45%를 제시한다.
시장 관점에서 이 헤드라인은 주로 DRKY와 SPY, JEPI, JEPQ 같은 다른 주식형 소득 ETF와의 비교에 중요하다. 게시물이 누적 실적을 언급하므로, 투자자들은 이를 성과 요약으로 보고 새로운 거래 촉매로 보지 말아야 한다.
분명한 것은 DRKY가 계속 현금을 배분하고 있으며 소규모 소득 지향 ETF로 남아 있다는 점이다. 리포스트에서 '14.1% 현금'과 '13.1포인트' 수치의 정확한 산출 방식은 공개되지 않았으므로, 펀드의 공시와 실적 페이지가 더 나은 참고 자료다.
ETFIQ에 따르면 2026년 9월 25일까지 1년간 VistaShares Target 15 Berkshire Select Income ETF(OMAH)는 14.4%의 현금 배당을 지급했으며 BRK-B를 5.4%p 앞섰다. OMAH는 버크셔 관련 보유 종목에 옵션 수익 오버레이를 결합한 구조다.
이번 업데이트가 중요한 이유는 OMAH가 단순한 버크셔 대리 지표가 아니기 때문이다. 이 ETF는 BRK.B 노출 및 관련 보유 종목에 매도 옵션을 결합해 월 현금 배당을 뒷받침하지만, 투자자들이 단순히 버크셔 주식을 보유하는 것과 비교하는 방식을 바꾼다.
시장에서 최신 추적 결과는 버크셔 테마 수익 상품의 핵심 트레이드오프, 즉 더 높은 현금 흐름 대비 상승 제한과 수수료 부담을 강조한다. 이는 BRK.B 자체와의 비교가 투자자에게 핵심 기준점이 됨을 시사한다.
검토 자료에서 VistaShares가 ETFIQ의 최신 추적에 이의를 제기한 내용은 발견되지 않았다. 다른 옵션 수익 펀드와 마찬가지로 배당금과 총수익은 시장 상황에 따라 변동될 수 있다.